
मामले की पृष्ठभूमि
औद्योगिक निवेश आकर्षित करने और उद्योगों को बढ़ावा देने के लिए बिहार सरकार ने समय‑समय पर कई औद्योगिक प्रोत्साहन नीतियाँ जारी की हैं। सबसे पहले औद्योगिक प्रोत्साहन नीति, 2006 आई। इसके बाद बिहार औद्योगिक प्रोत्साहन नीति, 2011 (BIIP-2011) 01.07.2011 से 30.06.2016 तक प्रभावी रही।
BIIP-2011 के तहत, गैर‑पारंपरिक स्रोतों से ऊर्जा उत्पन्न करने वाली नई या विद्यमान इकाइयों को संयंत्र और मशीनरी पर व्यय की अधिकतम 60% तक की सब्सिडी दी जा सकती थी, बशर्ते कि उन्होंने किसी अन्य सरकारी नीति के तहत लाभ न लिया हो।
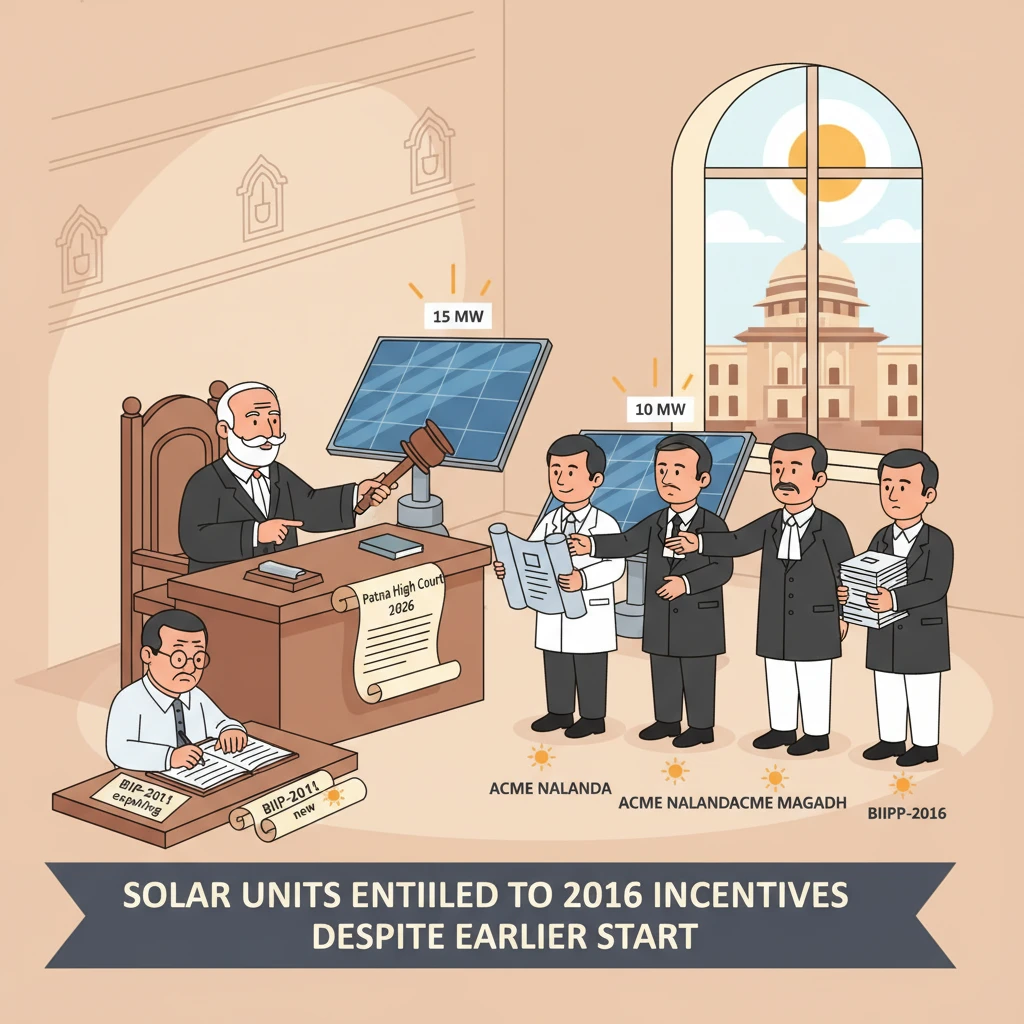
याचिकाकर्ताओं की मूल कंपनी, ACME Cleantech Solutions Private Limited ने 2014 में बिहार स्टेट पावर (होल्डिंग) कंपनी लिमिटेड द्वारा 100 MW कुल क्षमता के सौर प्रोजेक्ट स्थापित करने के लिए निकाली गई प्रतिस्पर्धी निविदा में भाग लिया। वह सफल घोषित हुई और उसे 15 MW तथा 10 MW के प्रोजेक्ट आवंटित हुए।
इसके बाद दो विशेष प्रयोजन वाहन (SPVs) गठित किए गए: ACME Nalanda Solar Power Private Limited (15 MW) और ACME Magadh Solar Power Private Limited (10 MW), दोनों का उद्देश्य ब्लॉक ककोड़ा, जिला बांका, बिहार में सौर संयंत्र स्थापित करना था। दक्षिण बिहार एवं उत्तर बिहार विद्युत वितरण कंपनियों के साथ 25 वर्षों के लिए विद्युत क्रय समझौते किए गए।
राज्य निवेश प्रोत्साहन बोर्ड (SIPB) ने निवेश प्रस्तावों को अनुमोदित किया। ACME Nalanda के लिए 113.33 करोड़ रुपये के निवेश को 23.02.2016 को स्वीकृति दी गई। ACME Magadh के लिए 71.55 करोड़ रुपये के निवेश को 17.03.2016 को स्वीकृति दी गई। दोनों प्रोजेक्ट 28.06.2016 को चालू हुए और उद्योग विभाग (तकनीकी विकास) द्वारा कमीशनिंग प्रमाणपत्र जारी किए गए।
उस तिथि को 2011 की नीति अभी भी लागू थी। यह दो दिन बाद 30.06.2016 को समाप्त हुई। यह निर्विवाद है कि किसी भी इकाई ने BIIP-2011 के तहत कोई लाभ नहीं लिया।
बाद में, राज्य ने 01.09.2016 से प्रभावी बिहार औद्योगिक निवेश प्रोत्साहन नीति, 2016 (BIIPP-2016) अधिसूचित की। अक्षय ऊर्जा, विशेष रूप से सौर ऊर्जा, को प्राथमिकता क्षेत्र के रूप में माना गया। नीति में नई इकाइयों के लिए स्टाम्प शुल्क एवं पंजीकरण शुल्क की प्रतिपूर्ति और टर्म लोन पर ब्याज सब्वेंशन का प्रावधान किया गया, जिसमें ब्याज सब्वेंशन की अधिकतम सीमा 10 करोड़ रुपये रखी गई।
BIIPP-2016 की धारा 8 संक्रमणकालीन उपबंधों से संबंधित थी। धारा 8(क) में उन प्रोजेक्टों को शामिल किया गया था जिन्हें पहले से स्वीकृति मिल चुकी थी लेकिन प्रभावी तिथि तक वाणिज्यिक उत्पादन शुरू नहीं हुआ था; ऐसे प्रोजेक्टों को पुरानी और नई नीतियों में से किसी एक को चुनने का विकल्प दिया गया। धारा 8(ख) में कहा गया कि जो विद्यमान इकाइयाँ पहले ही BIIP-2011 के तहत प्रोत्साहन ले चुकी हैं, वे BIIPP-2016 के तहत प्रोत्साहन नहीं मांग सकतीं, हालांकि उन्हें पहले से स्वीकृत लाभ मिलते रहेंगे।
इसी बीच, बिहार औद्योगिक निवेश प्रोत्साहन अधिनियम, 2016 दिनांक 02.09.2016 से लागू हुआ और उसके बाद 28.12.2016 को बिहार औद्योगिक निवेश प्रोत्साहन नियम, 2016 अधिसूचित किए गए। नियम 6 ने एक एकीकृत स्वीकृति प्रणाली बनाई और नियम 7 में वित्तीय प्रोत्साहनों का प्रावधान किया गया।
इन नियमों के तहत, दोनों याचिकाकर्ताओं ने 15.05.2018 को SIPB के समक्ष चरण‑I स्वीकृति के लिए आवेदन किया। SIPB की 21.06.2018 की बैठक में ACME Nalanda के लिए 11,333 लाख रुपये तथा ACME Magadh के लिए 7,543 लाख रुपये के निवेश हेतु चरण‑I स्वीकृति दी गई। दिनांक 05.07.2018 के पत्र द्वारा नियम 6(2)(i) के तहत यह स्वीकृति सूचित की गई और यह बताया गया कि इकाइयाँ अन्य वैधानिक एवं वित्तीय स्वीकृतियों के लिए आवेदन कर सकती हैं।
14.01.2019 को SIPB ने याचिकाकर्ताओं को सूचित किया कि चरण‑I स्वीकृति तथा भूमि, DPR, ऋण स्वीकृति एवं मूल्यांकन रिपोर्टों की जांच के बाद उसने परियोजना लागत क्रमशः 10,733 लाख रुपये (Nalanda) और 7,155 लाख रुपये (Magadh) के साथ इकाइयों की स्थापना को स्वीकृति दी है और नियम 6(2)(iv) के तहत वित्तीय प्रोत्साहन स्वीकृति के लिए सहमति प्रदान की है, जो वास्तविक व्यय के सत्यापन के अधीन होगी। पत्र में स्पष्ट किया गया कि इकाइयाँ प्राथमिकता अक्षय ऊर्जा क्षेत्र के अंतर्गत आती हैं और उन्हें नियम 7(2)(iv) के तहत स्वीकृति प्राप्त है।
01.02.2019 को दोनों याचिकाकर्ताओं ने BIIPP-2016 के तहत स्टाम्प शुल्क प्रतिपूर्ति के लिए आवेदन किया। 08.02.2019 को उन्होंने BIIPP-2016 की धारा 6.2 के तहत ब्याज सब्वेंशन सब्सिडी के लिए आवेदन दायर किए।
उद्योग विभाग ने अधिसूचना सं. 883 दिनांक 29.06.2020 द्वारा BIIPP-2016 की संचालन अवधि 31.03.2025 तक बढ़ा दी। बाद में अधिसूचना सं. 4571 दिनांक 14.10.2022 द्वारा धारा 8(ख) में संशोधन किया गया और कहा गया कि विद्यमान इकाइयाँ औद्योगिक प्रोत्साहन नीति की शर्तों एवं दरों के अनुसार सब्सिडी प्राप्त करने के लिए पात्र होंगी, जब तक कि समय‑सीमा या इकाई‑सीमा समाप्त न हो चुकी हो, और जो इकाइयाँ पहले की नीतियों के तहत प्रोत्साहन ले चुकी हैं वे वर्तमान नीति में केवल उन्हीं मदों के लिए प्रोत्साहन पाने की पात्र होंगी जिनके लिए उन्हें पहले लाभ प्राप्त नहीं हुआ था।
07.07.2023 को SIPB ने सूचना सं. 1630 जारी कर यह निर्देश दिया कि 2011 एवं 2016 नीतियों के अंतर्गत किसी अनुदान या प्रोत्साहन के लिए पात्र सभी परिचालन इकाइयाँ लंबित आवेदनों को, आवश्यक दस्तावेजों सहित, 31.07.2023 तक पोर्टल पर प्रस्तुत करें।
याचिकाकर्ताओं ने यह इंगित करते हुए कि उन्हें पहले ही 2016 के नियमों के अंतर्गत स्वीकृति मिल चुकी है परंतु अब तक प्रोत्साहन प्राप्त नहीं हुआ, 24.07.2023 को पत्र लिखा और तत्पश्चात 27.07.2023 को ब्याज सब्वेंशन तथा स्टाम्प शुल्क एवं पंजीकरण शुल्क प्रतिपूर्ति के लिए ऑनलाइन आवेदन प्रस्तुत किए।
अगस्त और सितंबर 2023 में SIPB ने बार‑बार प्रश्न उठाए और विभिन्न दस्तावेजों की मांग की। 25.09.2023 को बैठक हुई जिसमें याचिकाकर्ताओं ने दस्तावेज़ों की व्याख्या की और उन्हें कुछ दस्तावेज निर्धारित प्रारूप में देने को कहा गया। उन्होंने यह भी स्पष्ट किया कि वित्तीय स्वीकृति एवं प्रदूषण NOC प्रस्तुत कर दिए गए हैं, परंतु अग्नि NOC अभी लंबित है।
21.10.2023 को SIPB ने दस्तावेजों के गैर‑प्रस्तुतीकरण का हवाला देते हुए ACME Magadh के 2023 के ब्याज सब्वेंशन आवेदनों को अस्वीकार कर दिया। 25.10.2023 को दोनों इकाइयों ने आवश्यक दस्तावेजों को संलग्न करते हुए पत्र दायर किए और SIPB से पोर्टल खुला रखने का अनुरोध किया, यह कहते हुए कि अग्नि NOC जारी होते ही प्रस्तुत कर दी जाएगी। इसके बावजूद, SIPB ने 03.11.2023 को ACME Nalanda के 2023 के ब्याज सब्वेंशन आवेदनों को फिर कथित दस्तावेज‑अप्रस्तुतीकरण के आधार पर अस्वीकार कर दिया।
अग्निशमन विभाग ने बाद में 19.12.2023 को NOC जारी किए। 02.01.2024 को दोनों याचिकाकर्ताओं ने ब्याज सब्वेंशन सब्सिडी के लिए नए आवेदन दायर किए। जब कोई सब्सिडी जारी नहीं हुई, तो उन्होंने 27.02.2024 और 23.05.2024 को, मंत्री और अपर मुख्य सचिव सहित, संबंधित प्राधिकारियों को अभ्यावेदन भेजकर सब्सिडी जारी करने का अनुरोध किया।
12.07.2024 को SIPB ने 2024 के आवेदनों को यह एकमात्र आधार बताते हुए अस्वीकार कर दिया कि वाणिज्यिक संचालन 28.06.2016 को शुरू हो चुका था, जो BIIPP-2016 के 01.09.2016 को प्रभावी होने से पहले की तिथि है, इसलिए वे अनुपात्र हैं।
याचिकाकर्ताओं ने 15.07.2024 और 03.09.2024 को विस्तृत अभ्यावेदन भेजकर अपना पक्ष स्पष्ट किया और उन अन्य इकाइयों के समान व्यवहार की मांग की जिन्हें संशोधित नीति के तहत लाभ दिया गया था। जब प्राधिकारियों से कोई राहत नहीं मिली, तो उन्होंने इन रिट याचिकाओं के माध्यम से पटना उच्च न्यायालय की शरण ली।
न्यायालय ने क्या जांचा और क्या निर्णय दिया
पटना उच्च न्यायालय ने माननीय श्री न्यायमूर्ति अनिल कुमार सिन्हा की पीठ के माध्यम से दोनों रिट याचिकाओं की संयुक्त सुनवाई की, क्योंकि वे समान तथ्यों और विधिक प्रश्नों से उत्पन्न हुई थीं। न्यायालय ने तीन केंद्रीय प्रश्न चिन्हित किए: क्या 2022 के संशोधन के बाद याचिकाकर्ता BIIPP-2016 के तहत प्रोत्साहन के लिए पात्र हैं; क्या चरण‑I स्वीकृति और वित्तीय अनुमोदन ने कोई प्रवर्तनीय अधिकार उत्पन्न किया; और क्या उनके आवेदनों को अस्वीकार करना मनमाना या नीतियों एवं क़ानून के विरुद्ध था।
पहले, न्यायालय ने BIIPP-2016 के पाठ और धारा 8(ख) में 2022 के संशोधन का बारीकी से परीक्षण किया। धारा 4 के तहत “विद्यमान औद्योगिक इकाई” वह इकाई है जिसने नीति के प्रभावी होने से पहले वाणिज्यिक उत्पादन शुरू कर दिया हो। चूँकि दोनों इकाइयों ने 28.06.2016 को उत्पादन शुरू किया, जो BIIPP-2016 के 01.09.2016 को प्रभावी होने से पहले की तिथि है, अतः वे स्पष्ट रूप से इसी श्रेणी में आती हैं।
“विद्यमान नीति का अग्रसारण” शीर्षक वाली धारा 8 का उद्देश्य यह निर्धारित करना था कि पूर्ववर्ती नीतियों के अंतर्गत लाभ कैसे जारी रहेंगे या स्थानांतरित होंगे। धारा 8(क) उन प्रोजेक्टों से संबंधित है जिन्हें स्वीकृति मिल चुकी थी, परंतु जब BIIPP-2016 शुरू हुई तब तक उत्पादन शुरू नहीं हुआ था। धारा 8(ख) के मूल रूप में, विद्यमान इकाइयों को BIIP-2011 की दरों पर तब तक प्रोत्साहन लेने की अनुमति थी जब तक उनकी सीमा या पात्रता‑अवधि समाप्त न हो जाए, लेकिन जो इकाइयाँ पूर्व नीति के अंतर्गत कोई भी प्रोत्साहन ले चुकी थीं, उन्हें 2016 की नीति के तहत आवेदन करने से रोका गया था।
अधिसूचना सं. 4571 दिनांक 14.10.2022 द्वारा धारा 8(ख) को प्रतिस्थापित किया गया। संशोधित उपखंड के दो भाग हैं। पहला भाग एक सामान्य सशक्तिकरण प्रावधान है: विद्यमान इकाइयाँ, समय‑सीमा या इकाई‑सीमा समाप्त न होने की शर्त पर, BIIPP-2016 की शर्तों एवं दरों के अनुसार सब्सिडी प्राप्त करने की पात्र होंगी। दूसरा भाग प्रतिबंधात्मक है: जिन इकाइयों को पूर्व नीतियों के तहत पहले ही किसी प्रकार का प्रोत्साहन मिल चुका है, वे वर्तमान नीति में केवल उन मदों के लिए प्रोत्साहन पाने की पात्र होंगी जिनका लाभ उन्होंने पहले नहीं लिया है।
न्यायालय ने पाया कि याचिकाकर्ताओं ने स्वीकारोक्ति के साथ BIIP-2011 के तहत कोई भी प्रोत्साहन नहीं लिया। अतः धारा 8(ख) का प्रतिबंधात्मक भाग, जो दोहरे लाभ को रोकता है, उन पर लागू नहीं होता। उनका मामला सामान्य सशक्तिकरण भाग के अंतर्गत आंका जाना था। उद्देश्यपूर्ण व्याख्या के आधार पर न्यायालय ने माना कि संशोधित धारा 8(ख) विद्यमान इकाइयों जैसे याचिकाकर्ताओं को 2016 की नीति के तहत प्रोत्साहन मांगने से नहीं रोकती, बल्कि उन्हें स्पष्ट रूप से पात्र बनाती है, केवल उस सीमा तक जहाँ उन्होंने पहले लाभ प्राप्त कर लिया हो।
राज्य का तर्क था कि चूँकि याचिकाकर्ताओं ने 2011 नीति के प्रभावकाल के दौरान प्रोत्साहन के लिए आवेदन नहीं किया और उनका वाणिज्यिक संचालन BIIPP-2016 के लागू होने से पूर्व शुरू हो गया, अतः वे अब 2016 नीति के तहत लाभ का दावा नहीं कर सकते। न्यायालय ने इस दृष्टिकोण को अस्वीकार कर दिया। उसने माना कि धारा 8(ख) ऐसा कोई निषेध नहीं लगाती और संशोधन का उद्देश्य औद्योगिक इकाइयों के साथ समानतापूर्ण व्यवहार सुनिश्चित करना तथा पात्र विद्यमान इकाइयों को प्रचलित नीति के तहत प्रोत्साहन उपलब्ध कराते हुए औद्योगिक विकास को बढ़ावा देना था।
इसके बाद न्यायालय ने बिहार औद्योगिक निवेश प्रोत्साहन अधिनियम, 2016 और नियमों के तहत दी गई स्वीकृतियों के विधिक प्रभाव पर विचार किया। अधिनियम का उद्देश्य औद्योगिक निवेश को बढ़ावा देने के लिए एक सुनियोजित वैधानिक ढांचा उपलब्ध कराना है। धारा 16 के तहत बनाए गए नियम बहु‑स्तरीय स्वीकृति तंत्र प्रदान करते हैं। नियम 6 के तहत SIPB को प्रस्तावों का मूल्यांकन करने, पात्रता जाँचने और वित्तीय प्रोत्साहन हेतु स्वीकृतियाँ देने की सक्षम प्राधिकारी के रूप में स्थापित किया गया। नियम 7 में वित्तीय प्रोत्साहनों की रूपरेखा दी गई है।
न्यायालय ने जोर देकर कहा कि 2018 की चरण‑I स्वीकृति और उसके बाद 2019 का वित्तीय प्रोत्साहन अनुमोदन मात्र प्रशासनिक औपचारिकताएँ नहीं मानी जा सकतीं। ये नियमों के तहत विस्तृत परीक्षण के बाद जारी की गई वैधानिक स्वीकृतियाँ थीं, जिनमें परियोजनाओं, उनकी लागत और क्षेत्रीय वर्गीकरण की जांच शामिल थी।
2019 की स्वीकृति‑पत्र में SIPB ने स्पष्ट रूप से याचिकाकर्ताओं को प्राथमिकता अक्षय ऊर्जा क्षेत्र की इकाइयाँ माना और नियम 6(2)(iv) तथा नियम 7(2)(iv) के तहत वित्तीय प्रोत्साहन स्वीकृति के लिए सहमति दी, जो केवल वास्तविक व्यय के सत्यापन की शर्त के अधीन थी। न्यायालय के अनुसार, इससे याचिकाकर्ताओं के पक्ष में यह निर्विवादित, प्रवर्तनीय अधिकार उत्पन्न हुआ कि उनके प्रोत्साहन आवेदनों का नीति और नियमों के अनुरूप विचार कर निर्णय लिया जाएगा।
न्यायालय ने सर्वोच्च न्यायालय के स्थापित निर्णयों का हवाला दिया जिनमें यह माना गया है कि औद्योगिक प्रोत्साहन नीतियाँ राज्य द्वारा किए गए वादों या अभ्यावेदन के समान हैं। जब कोई उद्यमी पात्रता‑शर्तें पूरी कर ऐसी नीतियों पर भरोसा करते हुए निवेश करता है, तो महज़ तकनीकी या प्रक्रियागत आधारों पर लाभ से वंचित नहीं किया जा सकता।
प्रशासनिक विधि में सुव्यवस्थित “वैध अपेक्षा के सिद्धांत” का भी प्रयोग किया गया। जब कोई सार्वजनिक प्राधिकारी अपने अभ्यावेदन या सतत आचरण से किसी आवेदक के पक्ष में कोई अपेक्षा उत्पन्न करता है, तो उस अपेक्षा को मनमाने ढंग से या बिना ठोस कारण के नकारा नहीं जा सकता। न्यायालय ने सर्वोच्च न्यायालय के निर्णय State of Jharkhand v. Brahmputra Metallics Ltd., (2023) 10 SCC 634 का हवाला दिया। उस निर्णय के अनुच्छेद 39 में सर्वोच्च न्यायालय ने रेखांकित किया कि सार्वजनिक प्राधिकारियों को अपने अभ्यावेदनों का पालन करना चाहिए, क्योंकि नागरिक और व्यवसाय इन्हीं पर आधारित होकर अपने कार्य‑व्यवहार की योजना बनाते हैं और व्यावसायिक‑अनुकूल वातावरण के लिए इस प्रकार के विश्वास का बना रहना अनिवार्य है।
वर्तमान मामले में, न्यायालय ने पाया कि चरण‑I और वित्तीय स्वीकृतियों के बाद SIPB ने 2019 से निरंतर याचिकाकर्ताओं के आवेदनों पर विचार किया, प्रश्न पूछे, बैठकें बुलाईं और आगे की अनुपालना की माँग की। इस लम्बी प्रक्रिया के दौरान SIPB ने कभी भी उनके वाणिज्यिक संचालन की तिथि के आधार पर पात्रता पर प्रश्न नहीं उठाया, बल्कि केवल दस्तावेजों से संबंधित आपत्तियाँ कीं। यह आचरण, तथा वैधानिक स्वीकृतियों के साथ‑साथ, यह स्पष्ट वैध अपेक्षा उत्पन्न करता है कि दस्तावेज़ी प्रक्रिया पूर्ण होते ही प्रोत्साहन प्रदान किए जाएँगे।
न्यायालय ने नियम 7(4) का भी उल्लेख किया, जिसे उसने अनिवार्य प्रकृति का बताया। यह नियम प्रशासनिक अनिश्चितता को समाप्त कर स्वीकृत प्रोत्साहनों का शीघ्र वितरण सुनिश्चित करने के विधायी अभिप्राय को प्रतिबिंबित करता है। यह स्वीकृति के बाद हस्तक्षेप को केवल स्वीकृति के साथ संलग्न शर्तों की अनुपालना के सत्यापन तक सीमित करता है। दूसरे शब्दों में, एक बार वित्तीय स्वीकृति मिल जाने के बाद, प्राधिकारी नए आधारों पर मूल पात्रता को दोबारा नहीं खोल सकते।
इस पृष्ठभूमि में न्यायालय ने यह निष्कर्ष निकाला कि याचिकाकर्ताओं के दावों को बाद में — पहले कथित दस्तावेज‑अप्रस्तुतीकरण के आधार पर, जबकि पर्याप्त अनुपालना हो चुकी थी, और बाद में केवल पूर्व‑नीति वाणिज्यिक संचालन की तिथि के आधार पर — अस्वीकार करना मनमाना, अतार्किक और प्रोत्साहन नीति तथा वैधानिक नियमों के विपरीत था।
अनुच्छेद 77 में न्यायालय ने निष्कर्ष निकाला कि याचिकाकर्ताओं की इकाइयाँ संशोधित BIIPP-2016 की धारा 8(ख) के तहत प्रोत्साहन पाने की अधिकारी हैं। 2016 की नीति, संशोधन सहित पढ़ने पर, विद्यमान इकाइयों को भी प्रोत्साहनों का अग्रसारण करती है। चूँकि संबंधित प्राधिकारी पहले ही वित्तीय प्रोत्साहन स्वीकृति दे चुके थे, इसलिए विवादित पत्रों के माध्यम से प्रोत्साहन से वंचित करना मनमाना व नीति एवं नियमों के उल्लंघन के रूप में अवैध ठहराया गया।
तदनुसार, न्यायालय ने सभी विवादित अस्वीकृति पत्रों, जिनमें दिनांक 12.07.2024 का पत्र भी शामिल है, को निरस्त कर दिया। यह आदेश दिया गया कि याचिकाकर्ता BIIPP-2016 के तहत ब्याज सब्वेंशन और स्टाम्प शुल्क तथा पंजीकरण शुल्क की प्रतिपूर्ति पाने के अधिकारी हैं। प्रतिवादियों को निर्देश दिया गया कि वे इस निर्णय की प्रति प्राप्त होने या प्रस्तुत किए जाने की तिथि से अधिकतम तीन माह की अवधि के भीतर ये प्रोत्साहन प्रदान करें।
यह निर्णय क्यों महत्वपूर्ण है
यह निर्णय बिहार की औद्योगिक इकाइयों के लिए, विशेषकर उन इकाइयों के लिए जो 2011 से 2016 की औद्योगिक नीतियों के संक्रमण काल में चालू हुईं, काफी महत्वपूर्ण है।
पटना उच्च न्यायालय ने स्पष्ट कर दिया है कि जो विद्यमान इकाइयाँ पुरानी नीतियों के तहत कोई लाभ नहीं ले सकीं, वे 2022 के संशोधन के बाद भी BIIPP-2016 के अंतर्गत पात्र हो सकती हैं, भले ही उनका वाणिज्यिक संचालन 01.09.2016 से पहले शुरू हुआ हो।
न्यायालय ने यह भी स्पष्ट किया कि एक बार जब राज्य, SIPB के माध्यम से, वित्तीय प्रोत्साहनों के लिए वैधानिक स्वीकृतियाँ प्रदान कर देता है, तो वह बाद में बदलते आधारों या संकीर्ण तकनीकी आपत्तियों पर लाभ से इंकार नहीं कर सकता। प्राधिकारियों को निष्पक्षता के साथ कार्य करना होगा और अपनी ही नीतियों एवं निर्णयों का सम्मान करना होगा।
निवेशकों, विशेष रूप से अक्षय ऊर्जा जैसे प्राथमिकता क्षेत्रों में निवेश करने वालों के लिए, यह निर्णय यह पुष्ट करता है कि प्रोत्साहन नीतियों में राज्य के वादे विधिक रूप से मायने रखते हैं। यदि किसी निवेशक ने पात्रता‑मानदंड पूरे कर धन निवेश किया है, तो सरकार अपनी प्रतिबद्धताओं से सरलता से पीछे नहीं हट सकती।
छोटी और बड़ी दोनों प्रकार की औद्योगिक इकाइयों के लिए यह मामला यह दर्शाता है कि पूर्व स्वीकृतियों के बावजूद वादा की गई सब्सिडियों से मनमाने ढंग से वंचित किए जाने की स्थिति में उच्च न्यायालय के समक्ष चुनौती सफल हो सकती है।
विधिक प्रश्न और उनके उत्तर
- प्रश्न: क्या याचिकाकर्ता, जिनकी इकाइयों ने BIIPP-2016 के प्रभावी होने से पहले वाणिज्यिक उत्पादन शुरू कर दिया था, संशोधित 2016 नीति के तहत प्रोत्साहनों के लिए पात्र हैं?
उत्तर: हाँ। न्यायालय ने माना कि संशोधित धारा 8(ख) के तहत, जो विद्यमान इकाइयाँ पूर्व नीतियों के अंतर्गत प्रोत्साहन नहीं ले चुकी हैं, वे शर्तों एवं समय‑सीमाओं के अधीन BIIPP-2016 के तहत सब्सिडी प्राप्त करने की पात्र हैं, और धारा 8(ख) का प्रतिबंधात्मक भाग याचिकाकर्ताओं पर लागू नहीं होता। - प्रश्न: क्या बिहार औद्योगिक निवेश प्रोत्साहन नियम, 2016 के तहत दी गई चरण‑I स्वीकृति और तत्पश्चात वित्तीय अनुमोदन ने याचिकाकर्ताओं के पक्ष में कोई अर्जित या प्रवर्तनीय अधिकार उत्पन्न किया?
उत्तर: हाँ। न्यायालय ने माना कि वैधानिक परीक्षण के बाद प्रदान की गई ये स्वीकृतियाँ नीतियों के अनुरूप आवेदनों पर विचार कर प्रोत्साहन जारी किए जाने का अर्जित अधिकार उत्पन्न करती हैं। इन्हें मात्र प्रशासनिक औपचारिकताएँ नहीं माना जा सकता। - प्रश्न: क्या SIPB द्वारा जारी अस्वीकृति पत्र मनमाने थे या लागू नीतियों एवं वैधानिक नियमों के विपरीत थे?
उत्तर: हाँ। न्यायालय ने पाया कि पूर्व स्वीकृतियों तथा धारा 8(ख) में सशक्तिकरण संशोधन के बावजूद प्रोत्साहन से इंकार करना मनमाना, अतार्किक, नीति एवं नियमों के विरुद्ध और प्रॉमिसरी एसटॉपल तथा वैध अपेक्षा के सिद्धांतों के विपरीत था। सभी विवादित पत्रों को निरस्त कर दिया गया।
न्यायालय द्वारा उद्धृत मामले
- State of Jharkhand v. Brahmputra Metallics Ltd., (2023) 10 SCC 634
- State of Kerela and Ors. v. K.G. Madhavan Pillai and Ors, (1988) 4 SCC 669
- Commissioner of Central Excise, New Delhi v. Hari Chand Shri Gopal, (2011) 1 SCC 236
- A.L. Kalra v. P & E Corporation of India Ltd., 1984 SC 1361
- Sivanandan C.T. v. High Court of Kerala, (2024) 3 SCC 799
- Food Corporation of India v. Kamdhenu Cattle Feed Industries, (1993) 1 SCC 71
- U.P. Awas Evam Vikas Parishad v. Gyan Devi & Ors, (1995) 2 SCC 32
- M/s Sunny Stars Hotels Private Limited v. State of Bihar & Ors, CWJC No. 12104 of 2018
- M/s Leoline Foods Private Limited v. State of Bihar & Ors, CWJC No. 4051 of 2021
- State of Jharkhand & Ors v. Tata Cummins Ltd. & Anr, (2006) 4 SCC 57
मामले का विवरण
मामला संख्या: Civil Writ Jurisdiction Case No. 63 of 2025; Civil Writ Jurisdiction Case No. 19772 of 2024
मामले का शीर्षक: ACME Nalanda Solar Power Private Limited v. The State of Bihar & Ors; ACME Magadh Solar Power Private Limited v. The State of Bihar & Ors
उद्धरण: 2026 (2) PLJR 645
पीठ: Hon’ble Mr. Justice Anil Kumar Sinha
निर्णय की तिथि: 27.02.2026
याचिकाकर्ताओं के अधिवक्ता: श्री सत्यवीर भारती, वरिष्ठ अधिवक्ता; श्री अनिकेत प्रसून, अधिवक्ता; श्री ब्रिस्केतु शरण पांडेय, अधिवक्ता
प्रतिवादियों (राज्य/SIPB) के अधिवक्ता: श्री Standing Counsel (28)
मामले की प्रकृति: संविधान के अनुच्छेद 226 के तहत रिट याचिकाएँ, जिनमें BIIPP-2016 के अंतर्गत ब्याज सब्वेंशन सब्सिडी एवं स्टाम्प शुल्क तथा पंजीकरण शुल्क प्रतिपूर्ति के आवेदनों की अस्वीकृति को चुनौती दी गई तथा प्रोत्साहनों के लिए पात्रता की घोषणा की मांग की गई।
निर्णय का लिंक: Patna High Court official judgment link
यदि आपको यह व्याख्या उपयोगी लगी हो और आप यह जानना चाहते हों कि बिहार में विधिक विकास आपके अधिकारों को कैसे प्रभावित कर सकते हैं, तो आप Samvida Law Associates को आगे की जानकारी के लिए फ़ॉलो करने पर विचार कर सकते हैं।







