
मामले की पृष्ठभूमि
यह मामला कोविड-19 महामारी के समय से संबंधित है, जब राष्ट्रीय लॉकडाउन था और देशभर में, जिनमें बिहार भी शामिल है, स्कूल बंद थे।
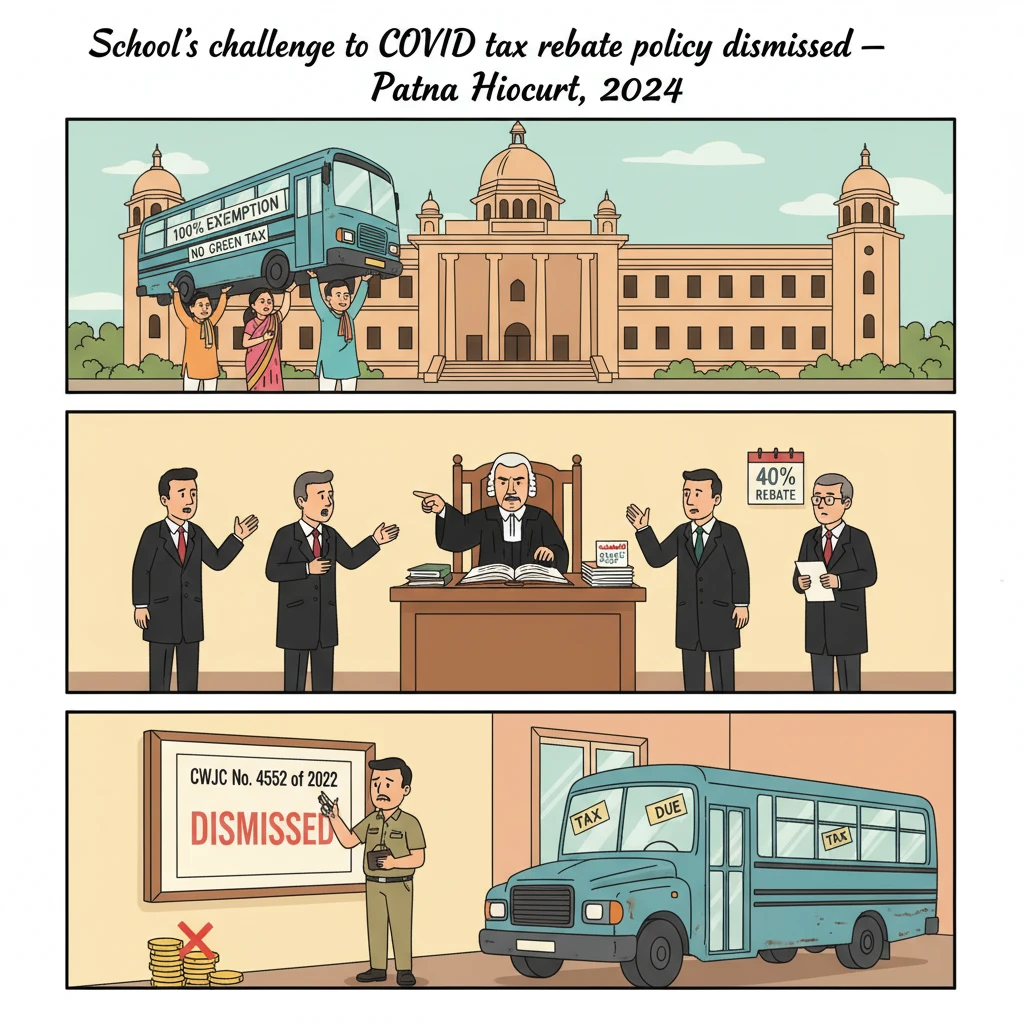
बिहार राज्य ने 30.06.2020 की दिनांकित अधिसूचना जारी की। इस अधिसूचना के तहत 21.03.2020 से 30.06.2020 की अवधि के लिए मोटर वाहन कर पर 40% रिबेट की अनुमति दी गई। यदि इस अवधि का कर 31.07.2020 से पहले जमा कर दिया जाता, तो कोई पेनल्टी नहीं लगाई जानी थी।
याचिकाकर्ता एक स्कूल का प्रबंधन है जो स्कूल बसें संचालित करता है। ये बसें पंजीकृत मोटर वाहन हैं और बिहार मोटर वाहन कराधान अधिनियम, 1994 के तहत मोटर वाहन कर देने के लिए बाध्य हैं।
याचिकाकर्ता के अनुसार, लॉकडाउन अवधि के दौरान सरकारी प्रतिबंधों के कारण बसें नहीं चलीं। फिर भी, उनसे कर और कुछ मामलों में पेनल्टी अदा करने की मांग की गई। अपने को पीड़ित महसूस करते हुए, स्कूल प्रबंधन ने पटना उच्च न्यायालय में रिट याचिका दायर की, जिसमें रिबेट की सीमित प्रकृति को चुनौती दी गई और स्कूल बसों पर ग्रीन टैक्स लगाए जाने के संबंध में भी शिकायत उठाई गई।
न्यायालय ने क्या परखा और क्या निर्णय दिया
पटना उच्च न्यायालय ने माननीय मुख्य न्यायाधीश द्वारा 15.04.2024 को उच्चारित मौखिक निर्णय के माध्यम से, याचिकाकर्ता द्वारा उठाई गई दो प्रमुख शिकायतों पर विचार किया।
पहला, स्कूल ने 30.06.2020 की अधिसूचना को चुनौती दी। शिकायत यह थी कि इस अधिसूचना ने केवल 21.03.2020 से 30.06.2020 की सीमित अवधि के लिए 40% रिबेट दिया, और केवल तभी पेनल्टी हटाई गई जब भुगतान 31.07.2020 से पहले किया गया हो।
याचिकाकर्ता का तर्क था कि चूँकि लॉकडाउन के दौरान स्कूल बसें नहीं चलीं, इसलिए सरकार को राहत को 40% रिबेट तक सीमित नहीं रखना चाहिए था। उसका रुख था कि जिस अवधि में पूरे देश में कोविड-19 फैला हुआ था, उस पूरी अवधि का मोटर वाहन कर माफ कर दिया जाना चाहिए था।
याचिकाकर्ता ने यह भी प्रस्तुत किया कि यदि कर 31.07.2020 के बाद भी जमा किया गया हो, तब भी कोई पेनल्टी नहीं लगनी चाहिए। उन्होंने उस अवधि के लिए पहले से अदा किए गए किसी भी कर और पेनल्टी की वापसी (रिफंड) की मांग की। संक्षेप में, वे उस पूरे कोविड काल के लिए कर और पेनल्टी की पूर्ण छूट चाहते थे, जब बसें उपयोग में नहीं थीं।
न्यायालय ने अपने तर्क की शुरुआत बिहार मोटर वाहन कराधान अधिनियम, 1994 के तहत कर के स्वरूप को देखकर की। उसने यह उल्लेख किया कि कर की देनदारी हर पंजीकृत मोटर वाहन के स्वामी पर है। इस अधिनियम में कर देयता के लिए वाहन का वास्तविक रूप से सड़क पर चलना अनिवार्य शर्त नहीं है।
न्यायालय ने इंगित किया कि कोई भी पंजीकृत मोटर वाहन, केवल इसलिए कर देने के लिए बाध्य है कि उसे बिहार राज्य के भीतर सड़कों पर उपयोग के लिए तैयार रखा गया है। कानूनी बाध्यता पंजीकृत वाहन के स्वामित्व से उत्पन्न होती है, न कि इस बात से कि किसी विशेष अवधि में वाहन वास्तव में चलाया गया या नहीं।
इसके बाद न्यायालय ने यह परखा कि क्या याचिकाकर्ता ने अधिनियम में वर्णित उस विशेष प्रक्रिया का पालन किया था, जिसके तहत वाहन के उपयोग न होने की स्थिति में कर से राहत मांगी जा सकती है।
न्यायालय ने दर्ज किया कि याचिकाकर्ता ने यह दावा नहीं किया था कि उसने पंजीकरण निलंबित करवाने की मांग की थी। न ही याचिकाकर्ता ने वाहनों के उपयोग को अस्थायी रूप से बंद करने की पूर्व सूचना दी थी।
ये कदम विशेष रूप से बिहार मोटर वाहन कराधान अधिनियम की धारा 17 के तहत प्रदान किए गए हैं। उस धारा के अंतर्गत, यदि वाहन उपयोग में नहीं लाया जाना है, तो वाहन स्वामी राहत के लिए आवेदन कर सकता है, परंतु ऐसी राहत वैधानिक शर्तों, जिनमें पूर्व सूचना भी शामिल है, के पालन पर निर्भर करती है।
न्यायालय ने कराधान अधिनियम की धारा 14 से भी समर्थन लिया। यह धारा यह निर्धारित करती है कि किसी अन्य राज्य की सक्षम परिवहन प्राधिकरण द्वारा जारी परमिट के तहत चलने वाला कोई भी वाहन यदि बिहार के भीतर उपयोग के लिए या उपयोग के लिए तैयार रखा जाएगा, तो उस पर बिहार अधिनियम के तहत कर देय होगा।
इस विधायी संरचना से न्यायालय ने यह निष्कर्ष निकाला कि कर लगाने के लिए वाहन का वास्तविक भौतिक उपयोग आवश्यक नहीं है। बिहार के भीतर उपयोग के लिए वाहन को तैयार रखना ही कर देयता को सक्रिय करने के लिए पर्याप्त है।
इन प्रावधानों के आधार पर न्यायालय ने यह माना कि केवल यह तथ्य कि लॉकडाउन के दौरान वाहन उपयोग में नहीं लाए गए, अपने आप में कर देनदारी को समाप्त नहीं करता। कानून में पहले से ही छूट या निलंबन के लिए विशेष तंत्र उपलब्ध हैं, और इन तंत्रों का याचिकाकर्ता द्वारा उपयोग नहीं किया गया।
30.06.2020 की अधिसूचना पर लौटते हुए, न्यायालय ने उसे एक लाभकारी अधिसूचना के रूप में वर्णित किया। इसमें 21.03.2020 से 30.06.2020 की अवधि के लिए, जब राष्ट्रीय लॉकडाउन लागू था, मोटर वाहन कर पर 40% रिबेट दिया गया।
इसके अतिरिक्त, यदि कर 31.07.2020 से पहले जमा कर दिया जाता था, तो अधिसूचना ने पेनल्टी हटा दी थी। न्यायालय के अनुसार, ऐसी अधिसूचना का उद्देश्य वाहन स्वामियों को असाधारण अवधि में आंशिक राहत देना था।
याचिकाकर्ता, हालांकि, आंशिक छूट से संतुष्ट नहीं था और पूर्ण छूट तथा रिफंड की मांग कर रहा था। न्यायालय ने स्पष्ट रूप से कहा कि याचिकाकर्ता किसी लाभकारी अधिसूचना को इस आधार पर चुनौती नहीं दे सकता कि सरकार को अधिक उदार होना चाहिए था।
पीठ ने उल्लेख किया कि कराधान अधिनियम की धारा 15 के तहत छूट या रिबेट देने की शक्ति सरकार के नीति क्षेत्राधिकार में आती है। न्यायालय यह तय नहीं करते कि कर रिबेट कितने प्रतिशत दिया जाना चाहिए। एक बार जब सरकार ने आंशिक छूट दे दी, तो, किसी अवैधता के अभाव में, उस निर्णय को पूर्ण माफी की मांग कर के जबरन नहीं खोला जा सकता।
न्यायालय ने कर कानून का एक प्रमुख सिद्धांत भी रेखांकित किया: कर प्रतिफल (क्विड प्रो क्वो) के आधार पर नहीं होता। सरल भाषा में, राज्य को वसूले गए हर रुपये के कर के बदले में सीधे लाभ या सेवा दिखाने की आवश्यकता नहीं है। अतः यह तथ्य कि राष्ट्रीय लॉकडाउन या राज्य के आदेशों के कारण स्कूल बसों का उपयोग नहीं हो सका, स्वचालित रूप से कर देनदारी को समाप्त या निलंबित नहीं कर देता।
न्यायालय ने यह भी देखा कि कराधान अधिनियम स्वयं यह बताता है कि किन शर्तों और किस प्रक्रिया के तहत, विशेषकर पंजीकृत स्वामी द्वारा किए गए आवेदन पर, छूट दी जा सकती है। इन वैधानिक उपायों का याचिकाकर्ता ने उपयोग नहीं किया। ऐसी स्थिति में न्यायालय को अधिसूचना में हस्तक्षेप करने का कोई कानूनी आधार नहीं मिला।
याचिकाकर्ता द्वारा उठाई गई दूसरी दलील ग्रीन टैक्स से संबंधित थी। स्कूल ने तर्क दिया कि स्कूल बसों पर ग्रीन टैक्स आरोपित नहीं होना चाहिए।
न्यायालय ने स्पष्ट किया कि स्कूल बसों को किसी भी कर से, जिसमें ग्रीन टैक्स भी शामिल है, छूट देना राज्य सरकार की नीति का विषय है। सरकार ने अपने विवेक से ऐसी छूट देने का विकल्प नहीं चुना है।
न्यायालय ने समझाया कि ग्रीन टैक्स 20 वर्ष से अधिक पुराने पंजीकृत परिवहन वाहनों पर लगाया जाता है। इसका उद्देश्य पुराने वाहनों से होने वाले प्रदूषण का समाधान करना है। पर्यावरणीय प्रभाव का निर्धारण वाहन के इंजन की आयु और अवस्था से होता है, यात्रियों की प्रकृति या स्थिति से नहीं।
अतः केवल यह तथ्य कि कोई वाहन स्कूल बस है या बच्चों को घर से स्कूल तक ले जाता है, पुराने इंजन से होने वाली पर्यावरणीय क्षति को कम नहीं करता। ग्रीन टैक्स “प्रदूषक भुगतान करे” सिद्धांत पर आधारित है, और केवल यात्रियों के प्रकार के कारण स्कूल बसें इसके दायरे से बाहर नहीं हैं।
न्यायालय ने जोड़ा कि यदि याचिकाकर्ता ग्रीन टैक्स से बचना चाहता है, तो बच्चों के परिवहन के लिए नए वाहन खरीदना बेहतर होगा। इससे न केवल प्रदूषण कम होगा, बल्कि स्कूल जाने वाले बच्चों की सुरक्षा भी बेहतर होगी।
अंततः न्यायालय ने माना कि रिट याचिका पर विचार करने का कोई कारण बिल्कुल नहीं है। 40% रिबेट प्रदान करने वाली अधिसूचना को दी गई चुनौती असफल रही, और पुराने स्कूल बसों पर ग्रीन टैक्स लगाने की चुनौती भी विफल रही। परिणामस्वरूप, रिट याचिका खारिज कर दी गई।
यह निर्णय क्यों महत्वपूर्ण है
यह निर्णय बिहार के उन स्कूल प्रबंधनों, परिवहन संचालकों और अन्य वाहन स्वामियों के लिए महत्वपूर्ण है, जिन्होंने कोविड-19 लॉकडाउन के दौरान अपने वाहन उपयोग में नहीं लाए, लेकिन फिर भी उन्हें मोटर वाहन कर चुकाना पड़ा।
पटना उच्च न्यायालय ने स्पष्ट कर दिया है कि केवल किसी पंजीकृत वाहन को लॉकडाउन के दौरान भी खड़ा रखना, अपने आप में कर देनदारी को समाप्त नहीं करता। यदि स्वामी कर से औपचारिक राहत चाहते हैं, तो उन्हें कराधान अधिनियम में वर्णित विशेष प्रक्रियाओं, जैसे निलंबन की मांग या उपयोग न करने की पूर्व सूचना देने, का पालन करना होगा।
निर्णय यह भी पुष्ट करता है कि आपातकालीन स्थिति में सरकार द्वारा केवल आंशिक कर रिबेट देने के नीति निर्णय में न्यायालय दखल नहीं देगा। किसी लाभकारी अधिसूचना पर केवल इस आधार पर अदालत में हमला नहीं किया जा सकता कि कुछ लोगों का मानना है कि राहत अधिक दी जानी चाहिए थी।
ग्रीन टैक्स के संदर्भ में, निर्णय स्पष्ट करता है कि पुरानी स्कूल बसों को स्वचालित रूप से छूट नहीं है। ध्यान पुराने इंजनों से होने वाले प्रदूषण पर है, न कि वाहन में कौन यात्रा कर रहा है, इस पर। 20 वर्ष से अधिक पुराने वाहन उपयोग करने वाले स्कूल संचालकों को ग्रीन टैक्स चुकाने के लिए तैयार रहना चाहिए या अपने वाहनों के बेड़े को बदलने पर विचार करना चाहिए।
कानूनी प्रश्न और उनके उत्तर
- प्रश्न: क्या पटना उच्च न्यायालय बिहार राज्य को 30.06.2020 की अधिसूचना में दिए गए 40% रिबेट से आगे जाकर, कोविड-19 लॉकडाउन के दौरान स्कूल बसों के लिए मोटर वाहन कर और पेनल्टी की पूर्ण छूट और रिफंड देने के लिए निर्देश दे सकता है?
उत्तर: नहीं। न्यायालय ने माना कि यह अधिसूचना बिहार मोटर वाहन कराधान अधिनियम, 1994 की धारा 15 के तहत लिया गया एक लाभकारी नीतिगत निर्णय है, और वास्तविक उपयोग की परवाह किए बिना कर देनदारी बनी रहती है, जब तक कि धारा 17 के तहत निलंबन या सूचना जैसी वैधानिक प्रक्रियाओं का पालन न किया जाए। न्यायालय ने हस्तक्षेप करने या पूर्ण माफी या रिफंड का आदेश देने से इंकार कर दिया। - प्रश्न: क्या केवल इस आधार पर कि वे बच्चों को ले जाती हैं, स्कूल बसें ग्रीन टैक्स के भुगतान से मुक्त हैं?
उत्तर: नहीं। न्यायालय ने माना कि स्कूल बसों को छूट देना राज्य सरकार के क्षेत्राधिकार में है और ऐसी छूट प्रदान नहीं की गई है। 20 वर्ष से अधिक पुराने पंजीकृत परिवहन वाहनों पर, यात्रियों के प्रकार की परवाह किए बिना, उनके द्वारा किए गए प्रदूषण के आधार पर ग्रीन टैक्स लागू होता है।
न्यायालय द्वारा उद्धृत मामले
- इस निर्णय के पाठ में किसी पूर्ववर्ती निर्णय का उल्लेख या उस पर भरोसा नहीं किया गया है।
मामले का विवरण
मामला संख्या: Civil Writ Jurisdiction Case No. 4525 of 2022
मामले का शीर्षक: Buddha Vikas Samiti, Buddha Colony, Patna through its Secretary Shanti Roy vs. The State of Bihar & Ors.
पीठ (कोरम): Hon’ble the Chief Justice K. Vinod Chandran और Hon’ble Mr. Justice Harish Kumar
उद्धरण: 2024 (2) PLJR 459
विधिक प्रतिनिधि (अधिवक्ता): याचिकाकर्ता की ओर से – Mr. Dinu Kumar, Advocate; Mrs. Ritika Rani, Advocate. प्रतिवादियों की ओर से – Mr. Sarvesh Kumar, Government Pleader 24.
मामले का स्वरूप: मोटर वाहन कर रिबेट संबंधी सरकारी अधिसूचना को चुनौती देने और स्कूल बसों पर ग्रीन टैक्स लगाए जाने का विरोध करने के लिए दायर दीवानी रिट क्षेत्राधिकार के तहत रिट याचिका।
निर्णय का लिंक: पटना उच्च न्यायालय का संपूर्ण निर्णय पढ़ने के लिए यहां क्लिक करें
यदि आपको यह व्याख्या उपयोगी लगी हो और आप यह जानने के इच्छुक हों कि
बिहार में विधिक विकास आपके अधिकारों को कैसे प्रभावित कर सकते हैं,
तो आप Samvida Law Associates को आगे की सूचनाओं के लिए फॉलो करने पर विचार कर सकते हैं।







