
वाद की पृष्ठभूमि
यह रिट याचिका केनरा बैंक के एक अधिकारी, स्वर्गीय ब्रजेश मिश्रा की मृत्यु के बाद उत्पन्न हुई। वे 28.04.2020 से कोलकाता सर्कल ऑफिस में मुख्य प्रबंधक के रूप में कार्यरत थे। सेवा के दौरान ही 20.01.2021 को उनकी मृत्यु हो गई।
सेवा के दौरान, विवाह से पूर्व, उन्होंने बैंक के अभिलेखों में अपनी माता (याचिकाकर्ता संख्या 1) और अपने भाई (याचिकाकर्ता संख्या 2) को संयुक्त नामांकित (जॉइंट नोमिनी) के रूप में अंकित किया था।
उनकी मृत्यु के बाद, याचिकाकर्ता संख्या 1 ने 21.03.2021 को केनरा बैंक में अपने पुत्र के मृत्यु एवं अंतिम देयक (टर्मिनल क्लेम्स) के निपटान हेतु आवेदन दिया और अनुरोध किया कि यह निपटान मृत अधिकारी की पत्नी, जो बाद में प्रतिवादी संख्या 4 बनीं, के साथ संयुक्त रूप से किया जाए।
बाद में, याचिकाकर्ता संख्या 1 ने 10.05.2021 की ईमेल तथा 13.05.2021 के पत्र द्वारा प्रतिवादी संख्या 4 के पक्ष में पूर्व में दी गई अपनी अधिकृत सहमति, जो सेवानिवृत्ति एवं अंतिम देयकों के निपटान से संबंधित थी, को वापस ले लिया।
बैंक ने दावा (क्लेम) का प्रसंस्करण किया और कुछ निपटान राशि जारी की, लेकिन उसे मृत कर्मचारी द्वारा लिए गए एक असुरक्षित ऋण के समायोजन में समाहित कर लिया। इस समायोजन की सूचना याचिकाकर्ताओं को 22.11.2021 के पत्र द्वारा दी गई।
इस बीच, 22.07.2021 को याचिकाकर्ताओं ने स्वर्गीय ब्रजेश मिश्रा की ओर से उनकी मृत्यु के कारण राष्ट्रीय पेंशन प्रणाली से “निकास” (एग्जिट) के लिए आवेदन किया, ताकि पेंशन फंड विनियामक और विकास प्राधिकरण (PFRDA) के पास पड़ी NPS की राशि जारी हो सके।
पत्र संख्या KC:HRM:807:2021 दिनांक 29.07.2021 के माध्यम से केनरा बैंक ने इस NPS दावे को अस्वीकार कर दिया। बैंक ने PFRDA (एक्जिट्स एंड विदड्रॉल) विनियम, 2015 के विनियमन 31(V) पर भरोसा किया और कहा कि चूंकि मृतक ने नामांकन विवाह से पहले किया था और विवाह के बाद कोई नया नामांकन नहीं कराया, इसलिए पूर्व नामांकन अमान्य हो चुका था। बैंक ने याचिकाकर्ताओं को निर्देश दिया कि NPS राशि के निपटान के लिए विधिक वारिस प्रमाण-पत्र (लीगल हेयर सर्टिफिकेट) प्रस्तुत करें।
अपने आप को पीड़ित महसूस करते हुए, माता और भाई ने सिविल रिट अधिकार क्षेत्र वाद संख्या 2846 वर्ष 2022 के माध्यम से पटना उच्च न्यायालय का दरवाजा खटखटाया, मुख्य रूप से 29.07.2021 की इस चिट्ठी को चुनौती देते हुए तथा मृतक के गृह ऋण की अदायगी के लिए NPS और अन्य पेंशन संबंधी लाभों की रिहाई की मांग करते हुए।
प्रारंभ में, मृत अधिकारी की पत्नी इस रिट की पक्षकार नहीं थीं। 09.02.2023 को न्यायालय ने निर्देश दिया कि उन्हें प्रतिवादी संख्या 4 के रूप में अभिमुख (इम्प्लीड) किया जाए। नोटिस की तामील के बाद, उन्होंने हाजिर होकर अपना पक्ष रखा।
न्यायालय ने क्या जांचा और क्या निर्णय दिया
न्यायालय ने तीन पक्षों के अधिवक्ताओं को सुना: याचिकाकर्ताओं (माता और भाई) के वकील, केनरा बैंक के वकील, और प्रतिवादी संख्या 4 (विधवा) के वकील।
याचिकाकर्ताओं की ओर से यह दलील दी गई कि बैंक का 2015 के PFRDA विनियम पर भरोसा गलत है क्योंकि 2017 में यह विनियम संशोधित हो चुका था। संशोधन ने स्पष्ट किया कि मृत्यु के कारण निकास के समय, नियोक्ता के अभिलेखों में अन्य अंतिम देयकों के लिए जो नामांकन विद्यमान है, वही NPS लाभों के लिए भी नामांकन माना जाएगा।
याचिकाकर्ताओं ने संशोधित नियम को परिशिष्ट-5/1 के रूप में प्रस्तुत किया और कहा कि, इस परिवर्तन के बावजूद, बैंक ने अवैध रूप से उनके दावे को अस्वीकार कर दिया और विधिक वारिस प्रमाण-पत्र पर जोर देता रहा। उन्होंने यह भी रेखांकित किया कि याचिकाकर्ता संख्या 1 एक विधवा माता हैं, वृद्धावस्था जनित बीमारियों से ग्रस्त हैं, उनका कोई स्वतंत्र आय-स्रोत नहीं है, और वे अपने दिवंगत पुत्र द्वारा लिए गए गृह ऋण को चुकाने में संघर्ष कर रही हैं।
याचिकाकर्ताओं के अनुसार, बैंक बार-बार याचिकाकर्ता संख्या 1 को धमकी दे रहा था कि यदि गृह ऋण का भुगतान नहीं हुआ तो उस फ्लैट की नीलामी कर दी जाएगी जो उसी ऋण से खरीदा गया था। चूंकि NPS राशि जारी नहीं की जा रही थी, बकाया ऋण राशि का समायोजन संभव नहीं था और ब्याज व दंडात्मक ब्याज लगातार बढ़ते जा रहे थे। याचिकाकर्ताओं ने दावा किया कि NPS कोष से गृह ऋण देयता पूर्णतः या काफी हद तक चुकाई जा सकती है।
दूसरी ओर, केनरा बैंक ने अपने आदेश का बचाव किया। बैंक ने तर्क दिया कि 29.07.2021 का विवादित निर्णय 11.05.2015 को भारत के राजपत्र में प्रकाशित 2015 के PFRDA विनियम पर आधारित है। विनियमन 31(V) के तहत, विवाह से पूर्व किया गया कोई भी नामांकन विवाह के उपरांत, जब तक नया नामांकन न हो, अमान्य हो जाता है।
बैंक ने कहा कि विवादित आदेश के बाद, विधवा (प्रतिवादी संख्या 4) ने भी 29.07.2021 को NPS से निकास के लिए, दावेदार के रूप में, आवेदन किया। उन्हें सूचित किया गया कि उनका दावा, नामांकित होने के रूप में, स्वीकार नहीं किया जा सकता, क्योंकि विवाह के बाद कभी भी उनका नामांकन नहीं कराया गया था।
बैंक के अनुसार, संशोधित PFRDA विनियमों के अंतर्गत NPS दावे केवल वैध दावेदारों के पक्ष में तभी निपटाए जा सकते हैं जब अन्य अंतिम देयकों के खातों में उनका हक पहले से निपटाया जा चुका हो। यहां, भारत सरकार के दिशा-निर्देशों के अनुसार अनुग्रह राशि (ग्रेच्युटी) और अन्य खातों का निपटान याचिकाकर्ता संख्या 1 और विधवा के संयुक्त पक्ष में किया जा चुका था।
बैंक ने यह भी कहा कि माता, भाई और विधवा के बीच गंभीर विवाद उत्पन्न हो गए हैं। अतः, सरकारी दिशा-निर्देशों के अनुसार, विवाद को सुलझाने और समुचित निपटान के लिए संयुक्त विधिक वारिस प्रमाण-पत्र की आवश्यकता है। बैंक ने न्यायालय को यह भी अवगत कराया कि मृतक की देनदारियां अब भी लंबित हैं: गृह ऋण में लगभग 31,96,787.69 रुपये, और ओवरड्राफ्ट में 5,63,267.03 रुपये, जैसा कि उसके प्रति-शपथ-पत्र के परिशिष्ट-2 में दर्शाया गया है।
प्रतिवादी संख्या 4 (विधवा) के अधिवक्ता ने याचिकाकर्ताओं के रुख और बैंक के उन्हें दरकिनार करने के प्रयासों का विरोध किया। उन्होंने तर्क दिया कि मृतक की पत्नी होने के नाते, वे NPS के अंतर्गत सभी अंतिम लाभों और मृत्यु दावा निपटान की हकदार हैं। उन्होंने यह भी कहा कि याचिकाकर्ता संख्या 2, जो उनके जेठ हैं, स्वयं और उनकी माता की देखभाल करने में सक्षम हैं, जबकि उनकी स्वयं की कोई आय नहीं है और पति की मृत्यु के बाद वे भारी आर्थिक कठिनाई में हैं।
खातों, लॉकरों और सेफ कस्टडी में रखी शेष राशि के निपटान हेतु बैंक के अपने आवेदन पत्र का हवाला देते हुए, विधवा के अधिवक्ता ने प्रस्तुत किया कि स्वर्गीय ब्रजेश मिश्रा के विधिक वारिस के रूप में उन्हें माना गया है। अतः वे NPS लाभों की भी हकदार हैं।
उन्होंने यह भी दलील दी कि बैंक की विवादित सूचना विनियमों के अनुरूप है, क्योंकि विवाह से पूर्व किया गया कोई भी नामांकन अमान्य हो जाता है और विवाह के बाद नया नामांकन कराना अनिवार्य है। उन्होंने संबंधित विनियम के पैरा 32(V) पर भरोसा किया। आगे, उन्होंने उच्चतम न्यायालय के निर्णय Shakti Yezdani & Anr. v. Jayanand Jayant Salgonkar & Ors. (सिविल अपील संख्या 7107 वर्ष 2017) का हवाला देते हुए कहा कि केवल नामांकित होना पूर्ण स्वामित्व प्रदान नहीं करता और न ही यह विधिक वारिसों को बाहर कर देता है; सामान्य उत्तराधिकार के नियम लागू रहते हैं।
इसके बाद उच्च न्यायालय ने नामांकन से संबंधित व्यापक विधिक स्थिति की समीक्षा की। न्यायालय ने उच्चतम न्यायालय के निर्णय Shipra Sengupta v. Mridul Sengupta & Ors., (2009) 10 SCC 680 का उल्लेख किया, जिसमें Sarbati Devi & Anr. v. Usha Devi, (1984) 1 SCC 424 का अनुसरण करते हुए यह माना गया कि नामांकन केवल किसी व्यक्ति को राशि प्राप्त करने या संपत्ति का प्रबंधन करने का अधिकार देता है। इससे नामांकित व्यक्ति संपत्ति का लाभकारी स्वामी नहीं बन जाता। संबंधित व्यक्ति की मृत्यु के बाद, उत्तराधिकार कानून के अनुसार विधिक वारिस उस राशि या संपत्ति पर दावा कर सकते हैं।
न्यायालय ने स्वयं पटना उच्च न्यायालय के खंडपीठ के निर्णयों पर भी भरोसा किया। Ati Razia Devi v. State of Bihar & Ors., 2016(1) PLJR 835 में, जो पारिवारिक पेंशन से संबंधित था, यह माना गया कि नामांकन का उद्देश्य केवल राज्य को भुगतान करने और वैध मुक्ति (वैलिड डिस्चार्ज) प्राप्त करने में सक्षम बनाना है; नामांकित व्यक्ति धनराशि को वास्तविक लाभार्थी के लिए ट्रस्ट के रूप में धारण करता है, जो दीवानी न्यायालय में अपने अधिकारों का दावा कर सकता है।
Shiv Shankar Arya v. Union of India & Ors., 2016(2) PLJR 477 में, खंडपीठ ने दोहराया कि नामांकन केवल भुगतान प्राप्त करने और वैध मुक्ति देने की प्राधिकारी (ऑथोरिटी) है; नामांकित व्यक्ति पूर्ण स्वामी नहीं बनता, बल्कि वारिसों के लिए एक ट्रस्टी के रूप में रहता है।
न्यायालय ने Khushboo Gupta v. Life Insurance Corporation of India, 2019(4) PLJR 885 का भी उल्लेख किया। वहां, यद्यपि मृतक ने अपनी माता को नामांकित किया था, न्यायालय ने माना कि पत्नी और माता, दोनों ही हिंदू उत्तराधिकार अधिनियम, 1956 के तहत वर्ग–I की वारिस हैं, अतः वे बीमा धनराशि में 50–50 प्रतिशत की हिस्सेदार हैं।
बैंक द्वारा जिस विशिष्ट प्रावधान पर भरोसा किया गया था, उस पर आते हुए न्यायालय ने PFRDA विनियमों के बिंदु संख्या 31 के उपबंध (v) की जांच की, जिसमें कहा गया है कि विवाह के समय नया नामांकन किया जाएगा और विवाह से पूर्व किया गया कोई भी नामांकन अमान्य माना जाएगा। न्यायालय ने माना कि बैंक की यह व्याख्या “पूर्णतः भ्रांतिपूर्ण” है।
न्यायालय के अनुसार, यह उपबंध उस स्थिति से संबंधित है जहां विवाह के बाद सदस्य वास्तव में नया नामांकन करता है। ऐसी स्थिति में, पूर्व नामांकन नए नामांकन द्वारा प्रतिस्थापित हो जाता है। यह उपबंध केवल इस आधार पर, कि सदस्य का विवाह हो गया, जबकि उसने कोई नया नामांकन नहीं कराया, स्वतःपूर्व नामांकन को अमान्य नहीं ठहराता।
यह निर्विवाद तथ्य था कि स्वर्गीय ब्रजेश मिश्रा ने विवाह के बाद कोई नया नामांकन नहीं कराया। यह भी, तथ्य और कानून दोनों रूपों में, विवाद रहित था कि प्रतिवादी संख्या 4 उनकी विधवा हैं और याचिकाकर्ता संख्या 1 उनकी माता हैं, और दोनों ही हिंदू उत्तराधिकार अधिनियम, 1956 के तहत वर्ग–I की वारिस हैं। स्वयं याचिकाकर्ता संख्या 1 ने प्रारंभ में अपने पुत्र के मृत्यु दावे के निपटान को विधवा के साथ संयुक्त रूप से किए जाने का अनुरोध किया था।
न्यायालय ने दोहराया कि कानून में नामांकन से किसी को विशिष्ट लाभकारी हित नहीं मिलता; यह केवल यह निर्धारित करता है कि संस्था किसे भुगतान करेगी। संस्था से प्राप्त राशि का वितरण अभी भी उत्तराधिकार कानून के अनुसार ही होगा। एक बार जब माता और विधवा के अधिकार वर्ग–I की वारिस के रूप में स्थापित हो गए, तो केवल पारिवारिक विवादों के कारण उन अधिकारों को छीना नहीं जा सकता।
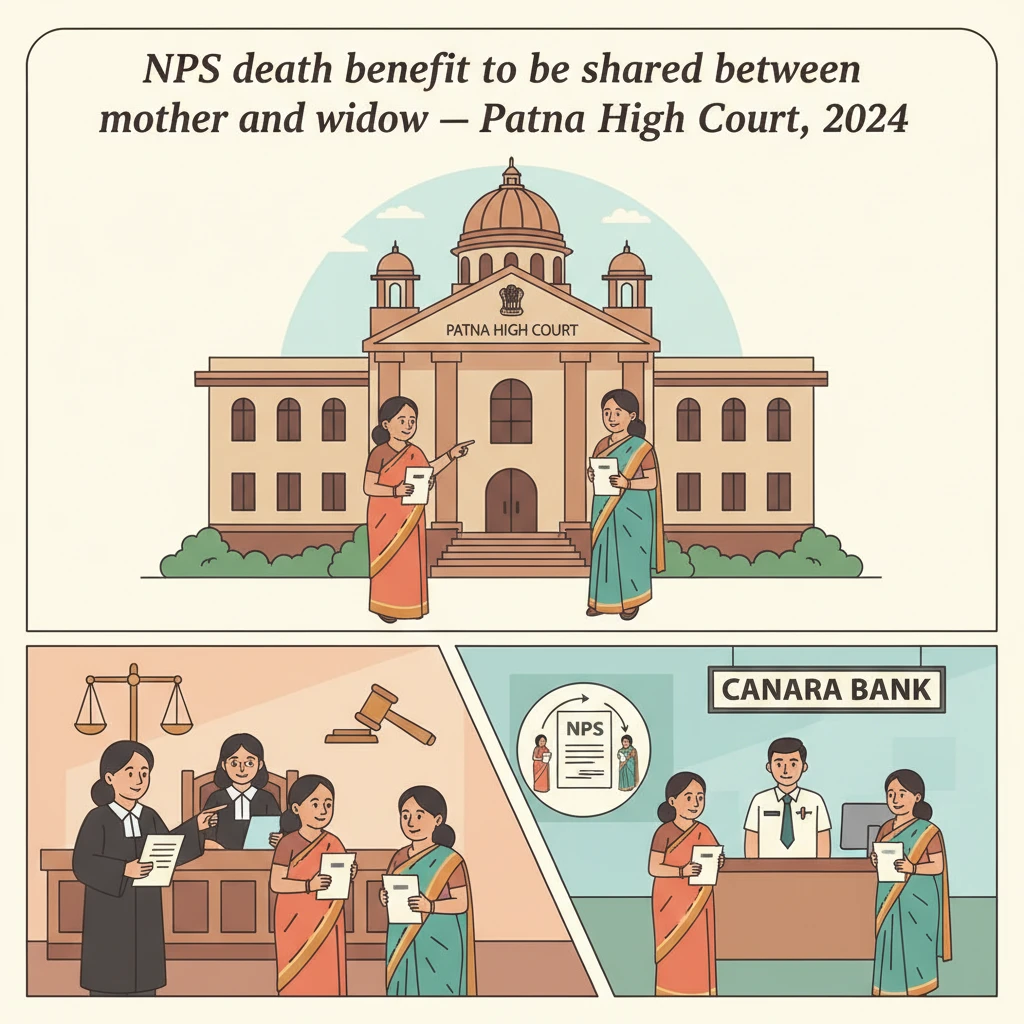
इस तर्क के आधार पर न्यायालय ने केनरा बैंक को निर्देश दिया कि NPS की राशि या कोई अन्य अंतिम देयक, जिसमें जो भी हो, का आधा हिस्सा याचिकाकर्ता संख्या 1 को तथा शेष आधा हिस्सा प्रतिवादी संख्या 4 को दे, अर्थात दोनों के बीच बराबर-बराबर बांटकर भुगतान करे। यह प्रक्रिया, न्यायालय के आदेश की प्राप्ति या प्रस्तुति के चार सप्ताह के भीतर, यथासंभव, पूरी कर ली जाए।
लंबित गृह ऋण और ओवरड्राफ्ट के संबंध में, न्यायालय ने यह उल्लेख किया कि ये देनदारियां कानून के अनुसार मृतक के विधिक वारिसों की संपत्ति से निपटाई जानी हैं। यदि NPS और अन्य राशि प्राप्त करने के बाद याचिकाकर्ता संख्या 1 और प्रतिवादी संख्या 4 ऋण का भुगतान करने पर सहमत हों, तो बैंक इन राशियों को गृह ऋण के समायोजन में लगा देगा। यदि वे सहमत नहीं होते हैं, तो बैंक Securitisation and Reconstruction of Financial Assets and Enforcement of Security Interest Act, 2002 (SARFAESI Act) के अंतर्गत कार्रवाई करने के लिए स्वतंत्र होगा।
इसी आधार पर रिट याचिका आंशिक रूप से स्वीकार की गई, मुख्यतः इस अर्थ में कि बैंक का यह रुख कि पुराना नामांकन शून्य है, निरस्त कर दिया गया और न्यायालय ने NPS एवं अन्य देयों का समान रूप से माता और विधवा के बीच वितरण का निर्देश दिया।
यह निर्णय क्यों महत्वपूर्ण है
यह निर्णय उन मृत कर्मचारियों के परिवारों के लिए महत्वपूर्ण है जिन पर राष्ट्रीय पेंशन प्रणाली या इसी प्रकार की अन्य योजनाएं लागू होती हैं।
यह स्पष्ट करता है कि केवल इस आधार पर कि सदस्य ने विवाह कर लिया और नामांकन अद्यतन नहीं किया, बैंक और नियोक्ता विवाह–पूर्व नामांकन को स्वतः अमान्य नहीं मान सकते।
और भी महत्वपूर्ण यह है कि पटना उच्च न्यायालय ने पुनः पुष्टि की कि नामांकन केवल इस बात की प्रक्रिया है कि बैंक और संस्थाएं किसे राशि का भुगतान करें। यह यह तय नहीं करता कि मृत्यु के बाद उस राशि का वास्तविक स्वामी कौन होगा।
सरल शब्दों में, भले ही माता, पिता, पत्नी या कोई अन्य व्यक्ति नामांकित हो, मृत्यु के बाद राशि पर अंतिम अधिकार सभी विधिक वारिसों के बीच, उत्तराधिकार कानून के अनुसार, बांटा जाएगा। बैंक जैसी संस्थाएं नामांकित व्यक्ति को भुगतान करके वैध मुक्ति प्राप्त कर लेती हैं, परंतु इससे अन्य विधिक वारिसों के लिए दरवाजा बंद नहीं होता।
मृत कर्मचारियों की विधवाओं, माता-पिता और बच्चों के लिए इसका अर्थ यह है कि यदि वे विधिक वारिस हैं, तो वे, भले ही उनका नाम नामांकन प्रपत्र में न हो, मृत्यु लाभों में उचित हिस्से की मांग कर सकते हैं।
यह निर्णय परिवार के सदस्यों के अधिकारों और बैंकों के वसूली अधिकारों के बीच संतुलन भी बनाता है। यह बैंक को यह अनुमति देता है कि यदि परिजन गृह ऋण देयों की अदायगी में सहयोग न करें तो वह SARFAESI के तहत कदम उठा सके, फिर भी यह सुनिश्चित करते हुए कि NPS की राशि विधिसम्मत वारिसों तक पहुंचे।
कानूनी प्रश्न और उनके उत्तर
- प्रश्न: क्या NPS सदस्य की शादी हो जाने पर विवाह–पूर्व किया गया नामांकन स्वतः अमान्य हो जाता है, ताकि बैंक पूर्व–नामांकित व्यक्तियों को NPS लाभ देने से इंकार कर सके?
उत्तर: नहीं। पटना उच्च न्यायालय ने माना कि विनियमन 31(v) स्वतः अमान्यता का प्रावधान नहीं करता; यह केवल उस स्थिति पर लागू होता है जब विवाह के बाद नया नामांकन किया जाए। - प्रश्न: क्या सदस्य की मृत्यु पर नामांकित व्यक्ति NPS या अन्य अंतिम लाभों का पूर्ण स्वामी बन जाता है और अन्य विधिक वारिसों का अधिकार समाप्त हो जाता है?
उत्तर: नहीं। न्यायालय ने माना कि नामांकन मात्र प्राप्ति की अनुमति है; धनराशि का वितरण अभी भी हिंदू उत्तराधिकार अधिनियम, 1956 के अनुसार विधिक वारिसों के बीच किया जाएगा। - प्रश्न: मृत अधिकारी की NPS और अन्य अंतिम देयों की राशि उसकी माता और विधवा के बीच किस प्रकार बाँटी जानी चाहिए?
उत्तर: न्यायालय ने केनरा बैंक को निर्देश दिया कि NPS और अन्य अंतिम लाभों का आधा हिस्सा माता (याचिकाकर्ता संख्या 1) को तथा आधा हिस्सा विधवा (प्रतिवादी संख्या 4) को दिया जाए, क्योंकि दोनों ही वर्ग–I की विधिक वारिस हैं।
न्यायालय द्वारा उद्धृत निर्णय
- Shipra Sengupta v. Mridul Sengupta & Ors., (2009) 10 SCC 680
- Sarbati Devi & Anr. v. Usha Devi, (1984) 1 SCC 424
- Ati Razia Devi v. State of Bihar & Ors., 2016(1) PLJR 835
- Shiv Shankar Arya v. Union of India & Ors., 2016(2) PLJR 477
- Khushboo Gupta v. Life Insurance Corporation of India Through Executive Director & Ors., 2019(4) PLJR 885
- Shakti Yezdani & Anr. v. Jayanand Jayant Salgonkar & Ors., Civil Appeal No. 7107 of 2017
वाद का विवरण
वाद संख्या: Civil Writ Jurisdiction Case No. 2846 of 2022
वाद का शीर्षक: Smt. Raj Lakshmi Mishra & Anr. v. The Chairman-cum-Managing Director, Canara Bank & Ors.
पीठ: माननीय श्री न्यायमूर्ति हरीश कुमार
निर्णय की तिथि: 03.09.2024
उद्धरण: 2024(4) PLJR 449
अधिवक्ता:
- याचिकाकर्ताओं की ओर से: श्री ज्ञानेंद्र कुमार शुक्ल, अधिवक्ता
- केनरा बैंक (प्रतिवादी संख्या 1 से 3) की ओर से: श्री जीतेन्द्र कुमार, अधिवक्ता
- प्रतिवादी संख्या 4 (विधवा) की ओर से: श्री शेखर सिंह, अधिवक्ता
वाद का स्वरूप: भारत के संविधान के अनुच्छेद 226 के अंतर्गत रिट याचिका, जिसमें NPS और अंतिम लाभों से वंचित करने को चुनौती दी गई तथा उनके विमोचन एवं उन्हें ऋण देनदारियों के समायोजन में लगाने हेतु निर्देश मांगे गए।
निर्णय की प्रति का लिंक: पूरे पटना उच्च न्यायालय के निर्णय को पढ़ने के लिए यहां क्लिक करें
यदि आपको यह व्याख्या उपयोगी लगी हो और आप यह जानने के इच्छुक हों कि बिहार में विधिक विकास आपके अधिकारों को कैसे प्रभावित कर सकते हैं,
तो आप आगे की जानकारी के लिए Samvida Law Associates को फॉलो करने पर विचार कर सकते हैं।







