
मामले की पृष्ठभूमि
याचिकाकर्त्री ने सारण जिले में 10 धुर भूमि खरीदी थी। भूमि का विवरण खाता संख्या 271 के अंतर्गत प्लॉट संख्या 334 के हिस्से के रूप में, मोहल्ला छोटा तेलपा, वार्ड संख्या 36, होल्डिंग संख्या 931, नगर छपरा के भीतर स्थित, के रूप में दिया गया है।
बिक्री विलेख 31.08.2019 को पंजीकृत हुआ। उस समय, याचिकाकर्त्री ने आवश्यकतानुसार स्टाम्प ड्यूटी और पंजीकरण शुल्क जमा कर दिया था। दस्तावेज़ में उसने भूमि की श्रेणी, तथा उस पर बने निर्माण के स्वरूप को, आवासीय के रूप में अंकित किया।
याचिकाकर्त्री के अनुसार, पंजीकरण के समय संपूर्ण प्रक्रिया संपन्न हो चुकी थी और पंजीकरण अधिकारी द्वारा कोई आपत्ति नहीं उठाई गई थी।
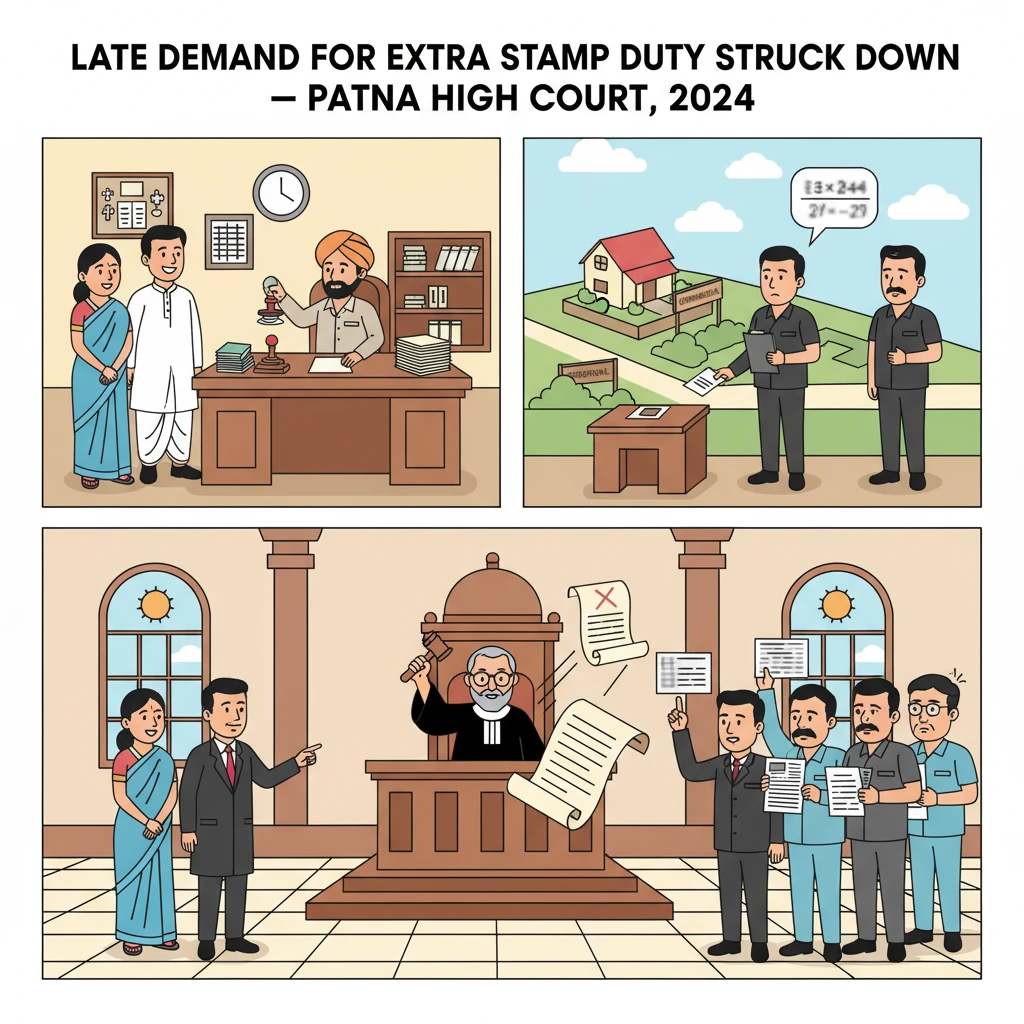
तीन वर्ष से अधिक समय बीत जाने के बाद, याचिकाकर्त्री को अचानक 11.11.2023 की तिथि की एक नोटिस प्राप्त हुई। इस नोटिस में 09.07.2022 को स्टाम्प केस संख्या 41 of 2022 में सहायक महानिरीक्षक, पंजीकरण, सारण प्रमंडल द्वारा पारित एक पूर्व आदेश का संदर्भ दिया गया था।
उस आदेश के द्वारा, याचिकाकर्त्री को 1,38,046/- रुपये की स्टाम्प ड्यूटी की कमी तथा 13,805/- रुपये के जुर्माने, कुल 1,51,851/- रुपये, अदा करने का निर्देश दिया गया था। नोटिस में सात दिन के भीतर 1,85,313/- रुपये की और भी अधिक राशि जमा करने की मांग की गई। आधार यह बताया गया कि भूमि को “व्यावसायिक उपयोग के योग्य” के रूप में लिया जाना चाहिए था, न कि “आवासीय” के रूप में।
न्यायालय ने क्या परखा और क्या निर्णय दिया
पटना उच्च न्यायालय के समक्ष मुख्य प्रश्न यह था कि क्या प्राधिकारी, कई वर्ष बीत जाने के बाद, विधिवत पंजीकृत बिक्री विलेख को पुनः खोल कर, भूमि की श्रेणी आवासीय से व्यावसायिक में बदलते हुए, अतिरिक्त स्टाम्प ड्यूटी की मांग कर सकते हैं।
याचिकाकर्त्री ने 09.07.2022 दिनांकित आदेश को मुख्यतः दो आधारों पर चुनौती दी।
पहला, उसने कहा कि आदेश एकतरफा (ex parte), अर्थात उसके अभाव में, पारित किया गया। उसके अनुसार, इतनी भारी कमी की ड्यूटी और जुर्माना थोपने से पहले उसे कोई नोटिस जारी नहीं किया गया।
दूसरा, और अधिक महत्वपूर्ण आधार यह था कि जिला उप-पंजीयक (प्रतिवादी संख्या 5) द्वारा सहायक महानिरीक्षक, पंजीकरण (प्रतिवादी संख्या 4) को भेजा गया मूल संदर्भ ही भारतीय स्टाम्प अधिनियम, 1899 के अंतर्गत अवैधानिक था।
याचिकाकर्त्री ने अधिनियम की धारा 47-ए(1) पर भरोसा किया। यह प्रावधान उस स्थिति से संबंधित है जब पंजीकरण अधिकारी को शंका हो कि किसी दस्तावेज़ में संपत्ति का वर्गीकरण, माप या बाजार मूल्य सही रूप से उल्लेखित नहीं है।
धारा 47-ए(1) के तहत, जब वह हस्ताांतरण, विनिमय, उपहार, बंटवारा या निपटान से संबंधित किसी औजार (इंस्ट्रूमेंट) को पंजीकृत कर रहा हो और उसे यह संतोष हो जाए कि संपत्ति का वर्गीकरण या निर्माण का माप गलत है, या यह कि बाजार मूल्य, न्यूनतम अनुमानित मूल्य की मार्गदर्शिका रजिस्टर (Guideline Register of Estimated Minimum Value) में अंकित मूल्य से कम दिखाया गया है, तो उसे उस औजार को उचित बाजार मूल्य और स्टाम्प ड्यूटी तय करने के लिए कलेक्टर को संदर्भित करना अनिवार्य है।
महत्वपूर्ण यह है कि धारा में कहा गया है कि ऐसा औजार उसे “पंजीकरण से पूर्व” संदर्भित करना होगा।
धारा 47-ए(1) के प्रावधान (proviso) में एक और स्थिति जोड़ी गई है। यदि विलेख में दर्शाया गया बाजार मूल्य मार्गदर्शिका रजिस्टर में निर्धारित न्यूनतम मूल्य से कम नहीं है, फिर भी पंजीकरण अधिकारी को यह विश्वास हो कि वास्तविक बाजार मूल्य उस न्यूनतम मूल्य से अधिक है, तो वह औजार को पंजीकृत करने के बाद भी कलेक्टर को संदर्भित कर सकता है। परंतु, ऐसा संदर्भ करते समय उसे अपने इस विश्वास के उचित कारण स्पष्ट रूप से अंकित करने होंगे।
याचिकाकर्त्री का निवेदन था कि उसके मामले में उप-पंजीयक ने 31.08.2019 को पंजीकरण के समय कोई ऐसा संदर्भ नहीं किया। बिक्री विलेख बिना किसी आपत्ति के पंजीकृत कर लिया गया। संदर्भ काफी बाद में, 09.05.2022 को, तब किया गया जब उप-पंजीयक ने सहायक महानिरीक्षक, पंजीकरण को मामला भेजा, जिसके परिणामस्वरूप स्टाम्प केस संख्या 41 of 2022 शुरू हुआ।
इस व्याख्या के समर्थन में, याचिकाकर्त्री ने पटना उच्च न्यायालय के एक खंडपीठ निर्णय The State of Bihar and others v. Smt. Tetra Devi, 2018 (3) PLJR 136 का हवाला दिया। उस मामले में खंडपीठ ने यह माना था कि कलेक्टर द्वारा स्टाम्प ड्यूटी की कमी के लिए स्वतः संज्ञान (suo motu) लेकर जारी की गई नोटिस पंजीकरण की तिथि से दो वर्ष के भीतर ही जारी की जा सकती है। खंडपीठ ने यह भी कहा था कि जब पंजीकरण के समय कोई संदर्भ नहीं किया गया हो, तो उप-पंजीयक बाद में विलंब से ऐसी अनुशंसा नहीं कर सकता।
याचिकाकर्त्री ने समान पीठ (co-ordinate Bench) के निर्णय Shahnaz Begam vs. The State of Bihar & Ors., 2018 (2) PLJR 293 पर भी भरोसा किया। उस निर्णय में न्यायालय ने स्पष्ट रूप से कहा था कि धारा 47-ए(1) के अंतर्गत पंजीकरण अधिकारी केवल पंजीकरण से पहले ही किसी औजार को उचित बाजार मूल्य निर्धारण हेतु कलेक्टर को संदर्भित कर सकता है। पंजीकरण के बाद कोई भी नई कार्यवाही केवल धारा 47-ए(3) के तहत कलेक्टर द्वारा स्वतः संज्ञान (suo motu) से ही की जा सकती है, और वह भी पंजीकरण की तिथि से दो वर्ष के भीतर।
धारा 47-ए(3), जैसा कि Shahnaz Begam में उद्धृत किया गया था और वर्तमान मामले में पुनः परखा गया, कलेक्टर अथवा सहायक महानिरीक्षक पंजीकरण को यह शक्ति देता है कि वह, जहाँ धारा 47-ए(1) के अंतर्गत पहले से कोई संदर्भ न किया गया हो, पंजीकरण की तिथि से दो वर्ष के भीतर, अपने स्तर से किसी पंजीकृत औजार को मंगाकर उसकी जांच कर सके। यदि उसे यह मिले कि बाजार मूल्य सही रूप से नहीं बताया गया, या नियमों के तहत निर्धारित न्यूनतम मूल्य से भी कम दर्शाया गया है, तो वह सही मूल्य तथा देय ड्यूटी का निर्धारण कर, अंतर की वसूली कर सकता है।
इस प्रकार, कानून दो पृथक मार्ग प्रदान करता है: पहला, पंजीकरण अधिकारी द्वारा पंजीकरण के समय या उससे पूर्व किया जाने वाला संदर्भ; दूसरा, पंजीकरण के बाद कलेक्टर द्वारा दो वर्ष की अवधि के भीतर स्वतः संज्ञान लेकर की जाने वाली कार्रवाई।
दूसरी ओर, राज्य के अधिवक्ता ने विवादित आदेश का समर्थन करने की कोशिश की। उसका कहना था कि मौके पर सत्यापन (spot verification) के दौरान पाया गया कि बिक्री विलेख में भूमि की जो श्रेणी आवासीय बताई गई थी, वह वास्तविक स्थिति से मेल नहीं खाती। उसके अनुसार, यह अंतर 20.02.2022 दिनांकित एक पत्र के माध्यम से विभाग को सूचित किया गया। उसी आधार पर जिला उप-पंजीयक, सारण, छपरा ने 09.05.2022 के पत्र द्वारा मामला सहायक महानिरीक्षक, पंजीकरण, सारण प्रमंडल को संदर्भित किया। इसके बाद स्टाम्प केस संख्या 41 of 2022 शुरू हुआ, जिसके परिणामस्वरूप 09.07.2022 का आदेश पारित हुआ, जिसमें याचिकाकर्त्री को 1,51,851/- रुपये स्टाम्प ड्यूटी की कमी और जुर्माने के रूप में अदा करने को कहा गया।
न्यायालय ने दोनों पक्षों की दलीलें सुनीं और अभिलेख पर उपलब्ध दस्तावेज़ों का अवलोकन किया। उसने पाया कि बिक्री विलेख 31.08.2019 को पंजीकृत हुआ था। उप-पंजीयक द्वारा सहायक महानिरीक्षक को संदर्भ केवल 09.05.2022 को किया गया, जो पंजीकरण की तिथि से स्पष्ट रूप से ढाई वर्ष से अधिक समय बाद था।
न्यायमूर्ति मोहित कुमार शाह ने माना कि भारतीय स्टाम्प अधिनियम, 1899 की धारा 47-ए(1) के तहत प्रतिवादी संख्या 5, अर्थात जिला उप-पंजीयक, को पंजीकरण पूर्ण हो जाने के बाद और इतने विलंब से संदर्भ करने का कोई अधिकार-क्षेत्र (jurisdiction) नहीं था। यह प्रावधान स्पष्ट शब्दों में संदर्भ को “पंजीकरण करते समय” और सामान्य खंड में “पंजीकरण से पूर्व” की अवस्था से ही जोड़ता है।
न्यायालय ने धारा 47-ए(3) को भी विस्तार से परखा। उसने रेखांकित किया कि यदि पंजीकरण के बाद कोई कार्यवाही शुरू की जानी हो, तो वह केवल कलेक्टर अथवा सहायक महानिरीक्षक पंजीकरण द्वारा अपने स्तर से (suo motu) और केवल पंजीकरण की तिथि से दो वर्ष के भीतर ही की जा सकती है। यह अधिकार पंजीकरण अधिकारी से किसी संदर्भ पर निर्भर नहीं है।
परंतु, वर्तमान मामले में तो यह दो वर्ष की अवधि भी बीत चुकी थी। वास्तव में कार्यवाही 31.08.2019 की पंजीकरण तिथि से ढाई वर्ष से अधिक समय बाद ही शुरू की गई। अतः धारा 47-ए(3) के तहत भी याचिकाकर्त्री के विरुद्ध कथित स्टाम्प ड्यूटी की कमी की वसूली के लिए कोई वैध नई कार्रवाई नहीं की जा सकती थी।
न्यायालय ने उल्लेख किया कि वर्तमान मामले के तथ्य, समान पीठ के पूर्व निर्णय Shahnaz Begam से पूर्णतः मेल खाते हैं। दोनों ही मामलों में पंजीकरण अधिकारी द्वारा संदर्भ, पंजीकरण के बाद और कानून द्वारा अनुमत अवधि से परे किया गया था, जिसके कारण कार्यवाही टिकाऊ नहीं रही।
अंततः न्यायालय ने यह निष्कर्ष निकाला कि प्रतिवादी संख्या 5 (जिला उप-पंजीयक) द्वारा विलंब से संदर्भ करना और प्रतिवादी संख्या 4 (सहायक महानिरीक्षक, पंजीकरण) द्वारा 09.07.2022 का आदेश पारित करना, दोनों ही क्रियाएं मनमानी, विकृत एवं भारतीय स्टाम्प अधिनियम, 1899 की धारा 47-ए की स्पष्ट मंशा के प्रतिकूल हैं।
परिणामस्वरूप, पटना उच्च न्यायालय ने सहायक महानिरीक्षक, पंजीकरण, तिरहुत प्रमंडल, सारण द्वारा स्टाम्प केस संख्या 41 of 2022 में पारित 09.07.2022 की विवादित आदेश को निरस्त कर दिया। रिट याचिका स्वीकार कर ली गई। वसूली के संबंध में कोई अतिरिक्त निर्देश दर्ज नहीं किए गए, जिसका अर्थ यह है कि निरस्त आदेश के आधार पर उठाई गई मांग याचिकाकर्त्री के विरुद्ध लागू नहीं की जा सकती।
यह निर्णय क्यों महत्वपूर्ण है
यह निर्णय बिहार के साधारण भूमि खरीदारों और विक्रेताओं के लिए, विशेषकर छपरा और पटना जैसे शहरी क्षेत्रों में, जहाँ भूमि उपयोग वर्गीकरण अक्सर विवाद का कारण बनता है, अत्यंत महत्वपूर्ण है।
पटना उच्च न्यायालय ने स्पष्ट कर दिया है कि एक बार बिक्री विलेख पंजीकृत हो जाने और खरीदार द्वारा आवश्यक स्टाम्प ड्यूटी अदा कर दिए जाने के बाद, प्राधिकारी अपनी सुविधा से लंबे अंतराल के पश्चात उस लेनदेन को पुनः नहीं खोल सकते। कानून अवमूल्यन या गलत वर्गीकरण की जांच के लिए स्पष्ट चरण और समय-सीमाएँ निर्धारित करता है।
यदि उप-पंजीयक को संदेह हो कि भूमि का विवरण या मूल्यांकन गलत है, तो उसे उसी समय, पंजीकरण के समय या उससे पहले, अथवा तत्काल उसके पश्चात कारणों सहित संदर्भ करना होगा। यदि ऐसा नहीं किया जाता, तो कलेक्टर की स्वतः संज्ञान लेकर दस्तावेज़ की पुनः जांच करने की शक्ति भी केवल पंजीकरण की तिथि से दो वर्ष तक सीमित है।
संपत्ति के खरीदारों के लिए यह निर्णय इस दृष्टि से कुछ सुरक्षा प्रदान करता है कि यदि पंजीकरण बिना आपत्ति और मार्गदर्शिका मूल्यों के भीतर पूरा हो गया हो, तो उन्हें वर्षों बाद अचानक भारी अतिरिक्त स्टाम्प ड्यूटी और जुर्माने की मांगों का सामना नहीं करना पड़ेगा।
कानूनी प्रश्न और उनके उत्तर
- प्रश्न: क्या जिला उप-पंजीयक धारा 47-ए(1), भारतीय स्टाम्प अधिनियम, 1899 के तहत, पंजीकरण के दो वर्ष से अधिक समय बाद किसी पंजीकृत बिक्री विलेख को स्टाम्प ड्यूटी की कमी का निर्धारण करने के लिए सहायक महानिरीक्षक, पंजीकरण को संदर्भित कर सकता है?
उत्तर: नहीं। पटना उच्च न्यायालय ने माना कि पंजीकरण के बाद और ढाई वर्ष से अधिक समय बीत जाने के उपरांत, उप-पंजीयक के पास ऐसा संदर्भ करने का कोई अधिकार-क्षेत्र नहीं था। धारा 47-ए(1) के तहत कोई भी संदर्भ पंजीकरण के समय या उससे पूर्व ही किया जा सकता है। - प्रश्न: क्या धारा 47-ए(3), भारतीय स्टाम्प अधिनियम, 1899 के तहत, पंजीकरण की तिथि से दो वर्ष से अधिक समय बाद कथित स्टाम्प ड्यूटी की कमी के निर्धारण की कार्यवाही शुरू की जा सकती है?
उत्तर: नहीं। न्यायालय ने माना कि धारा 47-ए(3) के तहत भी कलेक्टर या सहायक महानिरीक्षक केवल पंजीकरण की तिथि से दो वर्ष के भीतर ही स्वतः संज्ञान लेकर कार्रवाई कर सकते हैं। वर्तमान मामले में कार्यवाही ढाई वर्ष से अधिक समय बाद शुरू हुई, अतः वह समय-सीमा से परे और अवैध थी। - प्रश्न: क्या 09.07.2022 का वह आदेश, जिसमें 1,51,851/- रुपये स्टाम्प ड्यूटी की कमी और जुर्माने के रूप में जमा करने का निर्देश दिया गया था, विधिसंगत था?
उत्तर: नहीं। न्यायालय ने पाया कि यह आदेश मनमाना, विकृत और भारतीय स्टाम्प अधिनियम, 1899 की धारा 47-ए के प्रतिकूल है; अतः इसे निरस्त कर रिट याचिका स्वीकार कर ली गई।
न्यायालय द्वारा उद्धृत मामले
- 2018 (3) PLJR 136 – The State of Bihar and others v. Smt. Tetra Devi
- 2018 (2) PLJR 293 – Shahnaz Begam vs. The State of Bihar & Ors.
मामले का विवरण
मामला संख्या: Civil Writ Jurisdiction Case No. 698 of 2024
मामला शीर्षक: Raj Kumari Devi v. The State of Bihar & Ors.
पीठ: माननीय न्यायमूर्ति श्री मोहित कुमार शाह
निर्णय की तिथि: 22.08.2024
प्रकाशन संदर्भ: 2024 (4) PLJR 53
अधिवक्ता:
- याचिकाकर्त्री की ओर से: अधिवक्ता श्री कौशलेंद्र राय
- प्रतिवादी (राज्य) की ओर से: श्री विकास कुमार, SC-11; श्री रेवती कांत रमन, J.C. to SC-11
मामले का स्वरूप: नागरिक रिट क्षेत्राधिकार के अंतर्गत रिट याचिका, स्टाम्प ड्यूटी कार्यवाही (स्टाम्प केस संख्या 41 of 2022) में पारित आदेश को चुनौती देते हुए, स्टाम्प ड्यूटी की कथित कमी और जुर्माने की मांग को निरस्त कराने के लिए दायर।
विवादित आदेश: सहायक महानिरीक्षक, पंजीकरण, सारण प्रमंडल द्वारा स्टाम्प केस संख्या 41 of 2022 में 09.07.2022 को पारित आदेश।
परिणाम: विवादित आदेश निरस्त; रिट याचिका स्वीकार।
निर्णय की लिंक: पटना उच्च न्यायालय की वेबसाइट पर पूर्ण निर्णय देखें
यदि आपको यह व्याख्या उपयोगी लगी हो और आप जानना चाहते हों कि बिहार में कानूनी विकास आपके अधिकारों को कैसे प्रभावित कर सकते हैं, तो आप Samvida Law Associates को आगे की जानकारियों के लिए फॉलो करने पर विचार कर सकते हैं।







