
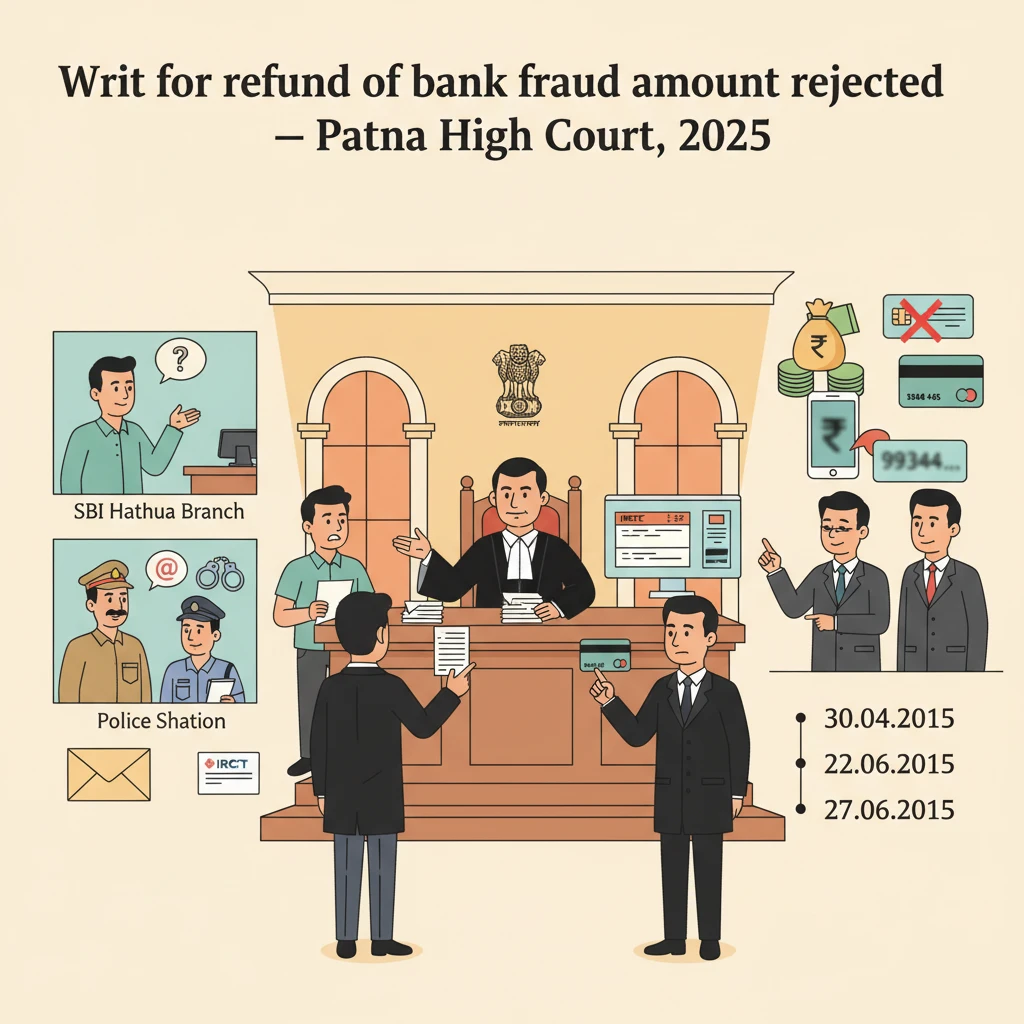
मामले की पृष्ठभूमि
याचिकाकर्ता का बचत बैंक खाता संख्या 11453719697, जिला गोपालगंज के हथुआ शाखा, भारतीय स्टेट बैंक में था।
वह अपनी पासबुक एंट्री अपडेट करवाने के लिए शाखा गया। प्रविष्टियों की जांच करने पर उसे पता चला कि 30.04.2015 से 22.06.2015 के बीच अलग‑अलग तिथियों पर उसके खाते से कुल Rs. 11,28,283/- की राशि निकाली गई और भारतीय रेलवे खानपान एवं पर्यटन निगम (IRCTC) को जमा कर दी गई।
याचिकाकर्ता के अनुसार, उसने कभी भी भारतीय स्टेट बैंक को अपने खाते से IRCTC में कोई राशि ट्रांसफर करने की अनुमति या निर्देश नहीं दिया था। इन डेबिट प्रविष्टियों पर ध्यान देने के बाद वह तुरंत SBI, हथुआ के शाखा प्रबंधक के पास गया और इन अनधिकृत निकासी पर आपत्ति जताई।
शाखा प्रबंधक ने कथित तौर पर अनभिज्ञता और असहायता व्यक्त की। खुद को पीड़ित मानते हुए, याचिकाकर्ता ने प्रथम सूचना रिपोर्ट दर्ज कराई, जिसे हथुआ थाना कांड संख्या 106/2015 के रूप में दर्ज किया गया, जिसमें इन निकासी के संबंध में धोखाधड़ी का आरोप लगाया गया।
याचिकाकर्ता ने विवादित ट्रांसफर के संबंध में भारतीय रिज़र्व बैंक और IRCTC को भी पत्र लिखे। IRCTC ने उत्तर में सूचित किया कि उसने लेनदेन का विवरण बैंक को उपलब्ध करा दिया है। याचिकाकर्ता ने संपूर्ण Rs. 11,28,283/- की राशि ब्याज सहित लौटाने के लिए भारतीय स्टेट बैंक की चेयरपर्सन को भी पत्र भेजा।
जब बैंक की ओर से कोई सुधारात्मक कार्रवाई नहीं हुई, तो याचिकाकर्ता ने पटना उच्च न्यायालय में यह रिट याचिका दायर की और प्रतिवादियों, विशेषकर SBI, को निर्देश (मैंडमस) देने की मांग की कि वे उक्त राशि को ब्याज सहित उसके बचत खाते में पुनः जमा करें, यह आरोप लगाते हुए कि यह राशि उसकी अनुमति के बिना अवैध रूप से निकाली गई है।
न्यायालय ने क्या जांचा और क्या निर्णय दिया
पटना उच्च न्यायालय ने सभी पक्षों — याचिकाकर्ता, भारतीय स्टेट बैंक (प्रतिवादी बैंक) और IRCTC (प्रतिवादी सं. 6 और 7) — द्वारा दायर याचिकाओं और हलफनामों की जांच की।
लेनदेन के संबंध में बैंक का पक्ष
भारतीय स्टेट बैंक ने प्रतितर्क हलफनामा दाखिल कर विवादित निकासी का विवरण और इस संबंध में अपना पक्ष रखा। SBI के अनुसार, स्वयं याचिकाकर्ता के परिशिष्टों से स्पष्ट है कि 53 दिनों की अवधि में उसके खाते से लगभग 295 लेनदेन किए गए।
बैंक ने कहा कि ये सभी लेनदेन याचिकाकर्ता के डेबिट कार्ड का उपयोग करके किए गए। याचिकाकर्ता ने मोबाइल नंबर 9934402334 पर SMS अलर्ट सुविधा भी ली हुई थी और विवादित सभी लेनदेन के दौरान इस नंबर पर SMS संदेश भेजे गए।
SBI ने आगे संकेत किया कि याचिकाकर्ता ने विवादित IRCTC-संबंधित लेनदेन के अतिरिक्त, अपने व्यक्तिगत नकद निकासी के लिए भी ATM कार्ड का उपयोग किया। बैंक ने स्पष्ट किया कि जिन सभी लेनदेन पर याचिकाकर्ता ने आपत्ति की है, वे न तो शाखा काउंटर पर और न ही किसी SBI ATM से किए गए, बल्कि किसी निजी कंप्यूटर से IRCTC पर ऑनलाइन टिकट बुकिंग के लिए किए गए।
SBI के अनुसार, ऐसे ऑनलाइन IRCTC टिकट बुकिंग पूरी करने के लिए निम्नलिखित विवरणों की आवश्यकता होती है और उन्हें दर्ज किया जाता है:
- IRCTC पर याचिकाकर्ता का व्यक्तिगत लॉग‑इन और पासवर्ड
- डेबिट/ATM कार्ड नंबर
- कार्ड के पीछे मुद्रित CVV नंबर
- कार्ड की वैधता अवधि
- अंतिम भुगतान के समय पंजीकृत मोबाइल नंबर पर भेजा गया वन टाइम पासवर्ड (OTP)
बैंक ने जोर देकर कहा कि ये सभी सूचनाएं केवल कार्डधारक को ही ज्ञात होती हैं और लेनदेन तभी पूरा होता है जब पंजीकृत मोबाइल नंबर पर भेजा गया OTP सही‑सही दर्ज किया जाए।
SBI को यह आश्चर्यजनक लगा कि 53 दिनों में लगभग 293 लेनदेन SMS अलर्ट सक्रिय होने के बावजूद याचिकाकर्ता की जानकारी के बिना कैसे हो सकते हैं। बैंक ने दावा किया कि उसे इस बात का कोई निश्चित ज्ञान नहीं है कि वास्तव में कार्ड का उपयोग किसने किया, और एक बार ATM कार्ड जारी हो जाने के बाद, कार्ड की सुरक्षा और उससे संबंधित विवरणों की गोपनीयता बनाए रखना व्यक्तिगत खाता धारक की जिम्मेदारी है।
बैंक ने न्यायालय को सूचित किया कि ATM कार्ड पहले ही ब्लॉक किया जा चुका है और याचिकाकर्ता द्वारा दायर FIR (हथुआ थाना कांड संख्या 106/2015 दिनांक 22.06.2015) दर्ज होकर जांचाधीन है। SBI ने यह प्रारंभिक कानूनी आपत्ति भी उठाई कि रिट में की गई प्रार्थना ग्राह्य नहीं है, क्योंकि बैंक केवल अपने सामान्य व्यवसायिक कार्य के तहत कार्य कर रहा था और किसने IRCTC से टिकट खरीदे, इसमें उसकी कोई भूमिका नहीं थी।
बुकिंग प्रक्रिया पर IRCTC की व्याख्या
IRCTC (प्रतिवादी सं. 6 और 7) ने भी प्रतितर्क हलफनामा दायर कर यह स्पष्ट किया कि उसके प्लेटफॉर्म पर ऑनलाइन टिकट बुकिंग की प्रक्रिया कैसे काम करती है।
IRCTC ने कहा कि किसी भी उपयोगकर्ता को पहले उसकी वेबसाइट पर पंजीकरण करना होता है। पंजीकरण हेतु एक विशिष्ट यूज़र नेम, एक विशिष्ट मोबाइल नंबर और एक पता आवश्यक होता है। पंजीकरण के दौरान दिए गए मोबाइल नंबर पर एक OTP (सत्यापन कोड) भेजा जाता है। इस स्तर पर पते का सत्यापन नहीं किया जाता।
पंजीकरण के समय बैंक या कार्ड विवरण नहीं पूछे जाते। केवल वास्तविक टिकट बुकिंग के समय, जब उपयोगकर्ता यूज़र आईडी और पासवर्ड के साथ लॉग‑इन कर यात्रा विवरण दर्ज करता है, तभी सिस्टम उपयोगकर्ता को पेमेंट पेज पर भेजता है, जहाँ बैंक/कार्ड का विवरण भरा जाता है। इसके बाद प्रणाली प्रमाणीकरण और क्लियरेंस के लिए बैंक से संवाद करती है।
IRCTC ने स्पष्ट किया कि भुगतान के लिए प्रयुक्त कार्ड नंबर उसके डाटाबेस में संग्रहीत नहीं किए जाते, इसलिए IRCTC को यह मालूम नहीं होता और वह इस पर नियंत्रण भी नहीं रखता कि भुगतान किस कार्ड नंबर से किया गया। उसने जोर देकर कहा कि ऑनलाइन लेनदेन के लिए डेबिट कार्ड के सुरक्षित प्रयोग की जिम्मेदारी उपयोगकर्ता और कार्ड जारी करने वाले बैंक की होती है, और IRCTC उस हिस्से में शामिल नहीं होता।
IRCTC ने आगे कहा कि याचिकाकर्ता की Rs. 11,28,283/- की कथित अनधिकृत निकासी से संबंधित 292 लेनदेन की शिकायत प्राप्त होने के बाद उसने सभी विवरणों की जांच की और 27.06.2015 को SBI को ई‑मेल के माध्यम से लेनदेन का विवरण भेज दिया। सभी संबद्ध यूज़र आईडी निष्क्रिय कर दी गईं। हालांकि जब तक शिकायत IRCTC तक पहुंची, तब तक उन सभी ई‑टिकटों के अंतर्गत यात्राएं पूरी हो चुकी थीं या उनकी अवधि समाप्त हो चुकी थी।
विवादित ई‑टिकट एक SBI डेबिट कार्ड, ATM कार्ड संख्या 6220180294500007736 के माध्यम से बुक किए गए थे, जिसकी पुष्टि SBI के संबंधित विभाग ने की। IRCTC ने निष्कर्ष निकाला कि यह मामला पूरी तरह उपयोगकर्ता और उसके कार्ड जारी करने वाले बैंक के बीच है और वास्तविक डेबिट प्रक्रिया में IRCTC की कोई भूमिका नहीं है।
धोखाधड़ी और बैंक की मिलीभगत के संबंध में याचिकाकर्ता के आरोप
याचिकाकर्ता ने SBI और IRCTC के पक्षों को चुनौती देते हुए विस्तृत पुनर्जवाबी हलफनामा दायर किया। उसका कहना था कि जैसे ही धोखाधड़ीपूर्ण लेनदेन का पता चला, उसने पाया कि उस समय के SBI, हथुआ शाखा के शाखा प्रबंधक श्री नवीन प्रकाश का तबादला जिला मधुबनी कर दिया गया था।
FIR (हथुआ थाना कांड संख्या 106/15 दिनांक 22.06.2015) दर्ज होने के बाद, साइबर सेल ने मामले की जांच की और एक राहुल झा की पहचान की, जिसने कथित तौर पर IRCTC लॉग‑इन यूज़र आईडी संचालित की और IRCTC के माध्यम से टिकटिंग की, और जो जिला मधुबनी का ही निवासी था।
याचिकाकर्ता के अनुसार, यह संयोग तत्कालीन शाखा प्रबंधक की राहुल झा के साथ मिलीभगत के प्रति गंभीर संदेह उत्पन्न करता है। याचिकाकर्ता ने दावा किया कि राहुल झा 16.09.2016 से हिरासत में है और आरोप लगाया कि संपूर्ण धोखाधड़ी बैंक प्रबंधक की संलिप्तता के साथ की गई।
याचिकाकर्ता ने आरोप लगाया कि तत्कालीन शाखा प्रबंधक ने इस बात का दुरुपयोग किया कि यह खाता याचिकाकर्ता द्वारा लंबे समय से संचालित नहीं किया जा रहा था। याचिकाकर्ता के सेवानिवृत्त होने के बाद उसकी सेवानिवृत्ति लाभ की राशि इस खाते में जमा हुई थी, जिसे उसने अपनी दो पुत्रियों और एक पुत्र के विवाह के लिए सुरक्षित रखा था, इसलिए वह इसे अक्सर संचालित नहीं करता था।
उसने आगे आरोप लगाया कि शाखा प्रबंधक ने उसके खाते से संबंधित बैंक के कंप्यूटर सिस्टम में दर्ज जानकारी को नष्ट, मिटाया या बदल दिया, और यह कंप्यूटर संसाधनों के दुरुपयोग के समान है, जिसके कारण सूचना प्रौद्योगिकी अधिनियम, 2008 की धारा 43 के तहत बैंक क्षतिपूर्ति के लिए उत्तरदायी है।
याचिकाकर्ता ने अपने खाते की प्रोफाइल प्रिंटआउट में कथित विसंगतियों की ओर भी ध्यान दिलाया, जैसे गोपालगंज के स्थान पर “जिला मधुबनी” का दर्ज होना और एक ऐसे लैंडलाइन नंबर का उल्लेख, जो उसके अनुसार, कभी उसके पास नहीं था और न ही उसने प्रदान किया था। याचिकाकर्ता के अनुसार, ये बातें उसके खाते की प्रोफाइल में बैंक अधिकारियों द्वारा की गई हेर‑फेर पर और संदेह उत्पन्न करती हैं, ताकि धोखाधड़ीपूर्ण लेनदेन को सुगम बनाया जा सके।
याचिका की ग्राह्यता और वैकल्पिक उपाय पर बैंक की आपत्ति
एक अतिरिक्त प्रतितर्क हलफनामे में SBI ने पुनः यह प्रारंभिक आपत्ति उठाई कि रिट याचिका ग्राह्य नहीं है। उसने सूचना प्रौद्योगिकी अधिनियम, 2000 का सहारा लिया, विशेष रूप से:
- धारा 43‑A, जो डाटा सुरक्षा में विफल रहने पर क्षतिपूर्ति से संबंधित है
- धारा 46(1), जिसके तहत केंद्र सरकार ने प्रत्येक राज्य के सूचना प्रौद्योगिकी विभाग के सचिव को निर्णयकर्ता अधिकारी के रूप में अधिसूचित किया है (अधिसूचना सं. GSR 240(E) दिनांक 25.03.2003)
- धारा 57, जो निर्णयकर्ता प्राधिकारी के आदेशों के विरुद्ध अपीलीय न्यायाधिकरण का प्रावधान करती है
- धारा 62, जो अपीलीय न्यायाधिकरण के आदेश के विरुद्ध उच्च न्यायालय में अपील का प्रावधान करती है
इस आधार पर बैंक ने दलील दी कि याचिकाकर्ता के पास I.T. अधिनियम के तहत निर्णयकर्ता प्राधिकारी के समक्ष प्रभावी वैधानिक उपाय उपलब्ध है, जिसके बाद अपीलीय न्यायाधिकरण और आवश्यकता पड़ने पर उच्च न्यायालय तक अपील का रास्ता खुला है, अतः सीधे उच्च न्यायालय में अनुच्छेद 226 के तहत रिट याचिका दायर करना उचित नहीं है।
सुप्रीम कोर्ट के निर्णय पर न्यायालय की निर्भरता
न्यायालय ने पक्षकारों द्वारा की गई दलीलों और उनके बीच किए गए बहुस्तरीय, परस्पर विरोधी तथ्यात्मक आरोप‑प्रत्यारोपों पर ध्यान दिया, जिनमें शामिल थे:
- वास्तव में डेबिट कार्ड का उपयोग किसने किया
- कार्ड और खाते के विवरण कथित रूप से कैसे लीक हुए
- बैंक कर्मियों और साइबर सेल द्वारा पहचाने गए व्यक्ति की कथित मिलीभगत
- खाते की प्रोफाइल के विवरण की शुद्धता या उसमें की गई हेर‑फेर
प्रतिवादी बैंक के अधिवक्ता ने सुप्रीम कोर्ट के निर्णय AIR 1976 SC 386, D.L.F. Housing Construction (P) Ltd. बनाम दिल्ली म्यूनिसिपल कॉरपोरेशन एवं अन्य के पैरा 18 पर भरोसा किया। उस निर्णय में सुप्रीम कोर्ट ने यह सिद्धांत प्रतिपादित किया कि जहां मूलभूत तथ्यों पर विवाद हो और कानून एवं तथ्यों के जटिल प्रश्न, जो साक्ष्य पर निर्भर हों, उत्पन्न हों, वहाँ रिट न्यायालय उचित फोरम नहीं है। ऐसे मामलों में उच्च न्यायालय को रिट याचिका को प्राथमिक स्तर पर ही अस्वीकार कर देना चाहिए और पक्षकारों को नियमित वाद के द्वारा अपने उपाय प्राप्त करने के लिए छोड़ देना चाहिए।
उस मामले के सिद्धांत को उद्धृत करते हुए पटना उच्च न्यायालय ने जोर दिया कि ठोस और पर्याप्त तथ्यात्मक आधार के बिना रिट क्षेत्राधिकार में निष्कर्ष निकालना जोखिमपूर्ण होगा।
उच्च न्यायालय का निष्कर्ष
सुप्रीम कोर्ट के मार्गदर्शन को लागू करते हुए पटना उच्च न्यायालय ने माना कि वर्तमान विवाद में कानून और तथ्यों के अत्यंत विवादास्पद और जटिल प्रश्न शामिल हैं। इन मुद्दों को विस्तार से साक्ष्य, अभिलेखों की जांच और संभवतः गवाहों की जिरह के माध्यम से तय किए जाने की आवश्यकता है, जो कि रिट कार्यवाही में संतोषजनक ढंग से संभव नहीं है।
न्यायालय ने विशेष रूप से यह उल्लेख किया कि ऐसे मामलों का निर्णय किसी ऐसे न्यायालय या प्राधिकरण द्वारा किया जाना चाहिए, जो मूल क्षेत्राधिकार रखता हो, न कि उच्च न्यायालय द्वारा अपने रिट क्षेत्राधिकार में।
अतः न्यायालय ने याचिकाकर्ता के आरोपों के गुण‑दोष में जाने या कथित धोखाधड़ीपूर्ण लेनदेन के लिए उत्तरदायित्व तय करने से इनकार कर दिया।
इसके बजाय, न्यायालय ने रिट याचिका खारिज कर दी, साथ ही याचिकाकर्ता को अपनी शिकायत के निवारण के लिए उपयुक्त फोरम, जैसे सूचना प्रौद्योगिकी अधिनियम के अधीन वैधानिक प्रणाली या आवश्यकतानुसार नियमित दीवानी कार्यवाही, का सहारा लेने की स्पष्ट रूप से स्वतंत्रता प्रदान की।
रिट याचिका की खारिजी के परिणामस्वरूप सभी अंतरिम प्रार्थना‑पत्र भी निपटाए गए माने गए।
यह निर्णय क्यों महत्वपूर्ण है
यह निर्णय इसलिए महत्वपूर्ण है क्योंकि यह स्पष्ट करता है कि जब तथ्यों पर गंभीर विवाद हो, तो पटना उच्च न्यायालय रिट क्षेत्राधिकार में जटिल बैंकिंग धोखाधड़ी और साइबर धोखाधड़ी के विवादों का निपटारा नहीं करेगा।
जहां धनराशि ऑनलाइन लेनदेन के माध्यम से डेबिट हुई हो और धोखाधड़ी, डेबिट कार्ड के दुरुपयोग या बैंक कर्मियों की मिलीभगत के आरोप हों, वहां विस्तृत साक्ष्य आवश्यक होते हैं। उच्च न्यायालय ने संकेत दिया है कि ऐसे प्रश्नों की सुनवाई उपयुक्त मूल फोरम द्वारा की जानी चाहिए, न कि रिट याचिका के माध्यम से।
खाता धारकों के लिए यह निर्णय संकेत देता है कि यदि वे ऑनलाइन प्लेटफार्मों से संबंधित बड़ी अनधिकृत निकासी का शिकार हों, तो केवल रिट दायर करना पर्याप्त नहीं हो सकता। उन्हें निम्नलिखित कदम उठाने पड़ सकते हैं:
- FIR और साइबर सेल के माध्यम से आपराधिक जांच को आगे बढ़ाना
- सूचना प्रौद्योगिकी अधिनियम के तहत निर्णयकर्ता प्राधिकारी के समक्ष उपाय तलाशना
- क्षतिपूर्ति और वसूली के लिए नियमित दीवानी वाद दायर करने पर विचार करना
बैंकों और IRCTC जैसे सेवा प्रदाताओं के लिए यह निर्णय इस बात को पुनः पुष्ट करता है कि ऐसे विवादों में उनकी भूमिका और जवाबदेही का परीक्षण संपूर्ण तथ्य‑खोज प्रक्रिया में किया जाएगा, न कि संक्षिप्त रिट कार्यवाही में।
कानूनी प्रश्न और उनके उत्तर
- प्रश्न: क्या पटना उच्च न्यायालय रिट क्षेत्राधिकार में, जब तथ्यों पर गंभीर विवाद और मिलीभगत के आरोप हों जिनके लिए साक्ष्य की आवश्यकता हो, भारतीय स्टेट बैंक और अन्य प्रतिवादियों को कथित धोखाधड़ीपूर्ण निकासी की राशि लौटाने का आदेश दे सकता है?
उत्तर: नहीं। न्यायालय ने माना कि जहां मूलभूत तथ्यों पर विवाद हो और कानून एवं तथ्यों के जटिल प्रश्न, जो साक्ष्य पर निर्भर हों, उत्पन्न हों, वहां रिट क्षेत्राधिकार उचित फोरम नहीं है। याचिकाकर्ता को अपने उपाय के लिए उपयुक्त मूल फोरम का सहारा लेना होगा। - प्रश्न: जब सूचना प्रौद्योगिकी अधिनियम, 2000 में डाटा सुरक्षा में विफलता और क्षतिपूर्ति के लिए वैकल्पिक वैधानिक उपाय उपलब्ध हों, तो क्या रिट याचिका ग्राह्य है?
उत्तर: न्यायालय ने बैंक की इस दलील को स्वीकार किया कि ऐसे मामलों को I.T. अधिनियम के अधीन निर्णयकर्ता तंत्र या नियमित दीवानी न्यायालय के समक्ष जाना चाहिए, और इसी आधार पर रिट याचिका खारिज करते हुए याचिकाकर्ता को उपयुक्त फोरम से संपर्क करने की स्वतंत्रता दी।
न्यायालय द्वारा उद्धृत मामला
- AIR 1976 Supreme Court 386, D.L.F. Housing Construction (P) Ltd. बनाम Delhi Municipal Corporation and others – इस सिद्धांत के लिए उद्धृत, कि जहां मूलभूत तथ्य गंभीर विवाद में हों और जटिल तथ्यात्मक प्रश्नों के लिए साक्ष्य की आवश्यकता हो, वहां रिट क्षेत्राधिकार उपयुक्त नहीं है।
मामले का विवरण
मामला संख्या: Civil Writ Jurisdiction Case No. 11423 of 2015
मामले का शीर्षक: Surendra Nath Pandey v. The State Bank of India & Others
न्यायालय: High Court of Judicature at Patna
कोरम: माननीय न्यायमूर्ति श्रीमती G. Anupama Chakravarthy
निर्णय की तिथि: 10-01-2025
उद्धरण: 2025 (2) PLJR 553
अधिवक्ता:
- याचिकाकर्ता की ओर से: Mr. Alok Kumar @ Alok Kr Shahi, Advocate
- प्रतिवादी बैंक (State Bank of India) की ओर से: Mr. Rakesh Kumar Singh, Advocate
- प्रतिवादी IRCTC की ओर से: M/s R.K. Agrawal और Sanjeev Kumar, Advocates
- अन्य प्रतिवादियों की ओर से: विशेष रूप से उल्लेखित नहीं
मामले की प्रकृति: बचत बैंक खाते से कथित अनधिकृत ऑनलाइन निकासी की राशि की वापसी हेतु मैंडमस की मांग वाली दीवानी रिट याचिका
निर्णय का लिंक: पूर्ण निर्णय पढ़ने के लिए यहाँ क्लिक करें
यदि आपको यह व्याख्या उपयोगी लगी हो और आप बिहार में कानूनी विकास आपके अधिकारों को कैसे प्रभावित कर सकते हैं, इस बारे में नियमित जानकारी पाना चाहते हों,
तो आप Samvida Law Associates को आगे की अपडेट के लिए फॉलो करने पर विचार कर सकते हैं।







