
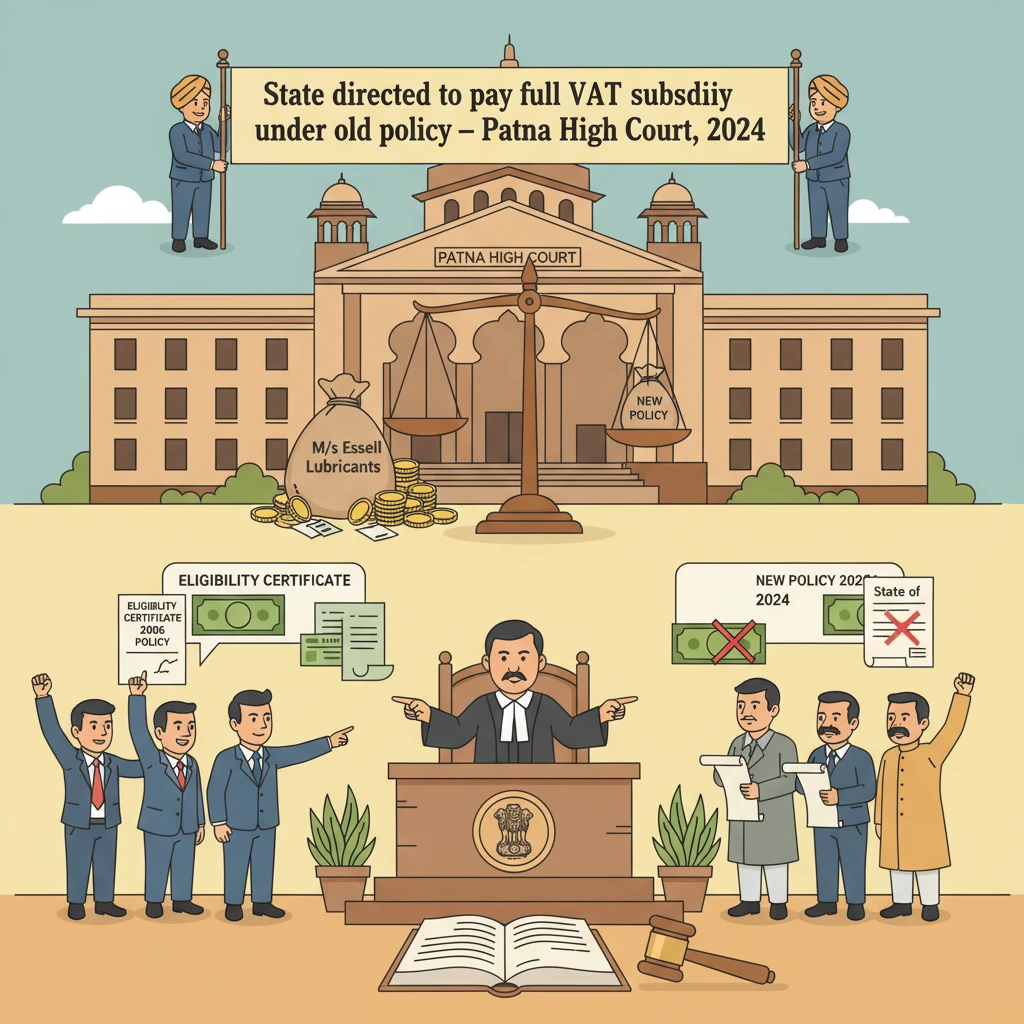
प्रकरण की पृष्ठभूमि
यह प्रकरण बिहार राज्य और एक औद्योगिक इकाई के बीच बिहार औद्योगिक प्रोत्साहन नीति, 2006 (जिसे 2006 नीति कहा गया है) के तहत वादे किए गए कर प्रोत्साहनों को लेकर उत्पन्न विवाद से संबंधित है।
याचिकाकर्ता, एम/एस एस्सेल ल्यूब्रिकेंट्स एंड केमिकल्स प्राइवेट लिमिटेड ने बिहार के औरंगाबाद में परिशोधित पेट्रोलियम उत्पादों की एक विनिर्माण इकाई स्थापित की। इकाई ने 01.07.2008 को वाणिज्यिक उत्पादन आरंभ किया।
2006 नीति के तहत, 01.04.2006 से पांच वर्ष के भीतर उत्पादन शुरू करने वाली नई औद्योगिक इकाइयों को, कुछ सीमाओं के अधीन, राज्य सरकार को चुकाए गए स्वीकृत वैट (Value Added Tax) की 80% प्रतिपूर्ति दस वर्ष की अवधि के लिए देने का वादा किया गया था।
इस वादे के बल पर, याचिकाकर्ता ने अपनी इकाई स्थापित की और 2006 नीति के तहत आवेदन किया। पत्र सं. 546 दिनांक 31.07.2010 के द्वारा, जिला उद्योग केन्द्र, औरंगाबाद के महाप्रबंधक ने पात्रता प्रमाणपत्र जारी किया। इस प्रमाणपत्र ने पुष्टि की कि याचिकाकर्ता 2006 नीति के तहत 80% वैट प्रतिपूर्ति प्राप्त करने के लिए पात्र है।
वित्तीय वर्ष 2010-11 और 2011-12 के लिए, प्राधिकारियों ने याचिकाकर्ता के दावे को स्वीकार किया और स्वीकृत वैट राशि के 80% की प्रतिपूर्ति का भुगतान किया।
हालाँकि, वित्तीय वर्ष 2012-13, 2013-14 और 2014-15 के लिए, याचिकाकर्ता ने कुल रु. 26,94,442/- की प्रतिपूर्ति का दावा किया, परंतु केवल रु. 9,14,606/- ही प्राप्त हुए। वाणिज्य कर विभाग को अभ्यावेदन देने के बावजूद रु. 17,79,836/- की शेष राशि अदा नहीं की गई।
इस परिस्थिति में, याचिकाकर्ता ने वर्तमान रिट आवेदन दायर किया, जिसमें 2006 नीति के तहत 2012-13 से 2014-15 के लिए वैट प्रतिपूर्ति के रूप में लगभग रु. 17.79 लाख के भुगतान के लिए निर्देश की प्रार्थना की गई। आई.ए. सं. 1/2022 के माध्यम से, याचिकाकर्ता ने पत्र सं. 649 दिनांक 27.08.2021 को भी चुनौती दी, जिसके द्वारा जिला उद्योग केन्द्र ने यह सूचित किया था कि याचिकाकर्ता के पास जिला स्तरीय सिंगल विंडो क्लीयरेंस समिति / राज्य निवेश प्रोत्साहन बोर्ड की स्वीकृति नहीं है।
न्यायालय ने क्या परीक्षण किया और क्या निर्णय दिया
पटना उच्च न्यायालय के न्यायमूर्ति अनिल कुमार सिन्हा ने मामले की सुनवाई की और 2006 औद्योगिक नीति तथा बाद की 2011 औद्योगिक नीति दोनों की समीक्षा की, साथ ही यह भी देखा कि याचिकाकर्ता की इकाई कैसे स्थापित की गई और राज्य प्राधिकारियों ने उसके साथ कैसा व्यवहार किया।
याचिकाकर्ता के अधिवक्ता ने तर्क दिया कि:
- 2006 नीति ने स्पष्ट रूप से यह वादा किया था कि 01.04.2006 से पांच वर्ष के भीतर उत्पादन शुरू करने वाली नई इकाइयों को 80% वैट प्रतिपूर्ति दी जाएगी।
- याचिकाकर्ता की इकाई ने 01.07.2008 को वाणिज्यिक उत्पादन शुरू किया, जो इस समय सीमा के भीतर है, और वह 2006 नीति के दायरे में पूर्ण रूप से आती है।
- राज्य प्राधिकारियों ने स्वयं पात्रता प्रमाणपत्र (परिशिष्ट 1) जारी किया, जिसमें 80% वैट प्रतिपूर्ति के लिए पात्रता की पुष्टि की गई।
- इसी आधार पर, राज्य ने वित्तीय वर्ष 2010-11 और 2011-12 के लिए वास्तव में 80% वैट प्रतिपूर्ति का भुगतान भी किया।
- केवल बाद में, 01.09.2021 को दायर पूरक प्रत्युत्तर हलफनामे में, राज्य ने पहली बार यह दावा किया कि याचिकाकर्ता के पास जिला स्तरीय सिंगल विंडो क्लीयरेंस समिति / राज्य निवेश प्रोत्साहन बोर्ड की स्वीकृति नहीं है।
- राज्य ने यह भी रुख लिया कि चूँकि नई औद्योगिक नीति, 2011 लागू हो चुकी है, इसलिए याचिकाकर्ता केवल 25% वैट प्रतिपूर्ति का ही हकदार है, 80% का नहीं।
याचिकाकर्ता की ओर से यह रेखांकित किया गया कि उसने 2006 नीति के वादे पर भरोसा करते हुए अपनी औद्योगिक इकाई स्थापित की और भारी पूंजी निवेश किया। इस वादे के आधार पर अपनी स्थिति बदलने के बाद, अब उसे वादा किया गया लाभ नहीं दिया जा सकता।
दूसरी ओर, राज्य के अधिवक्ता ने तर्क दिया कि:
- औद्योगिक नीति, 2011 ने पूर्ववर्ती 2006 नीति का स्थान ले लिया है।
- 2011 नीति की धारा 3(iii) के तहत “वर्तमान में कार्यरत” औद्योगिक इकाइयाँ केवल स्वीकृत वैट/प्रवेश कर की 25% प्रतिपूर्ति की ही हकदार हैं, और याचिकाकर्ता को 2012-13, 2013-14 और 2014-15 के लिए पहले ही 25% की दर से भुगतान किया जा चुका है।
- याचिकाकर्ता ने राज्य निवेश प्रोत्साहन बोर्ड या जिला समिति से स्वीकृति प्राप्त नहीं की।
- विभाग ने अभी तक आंतरिक रूप से ऐसी इकाइयों के संबंध में निर्णय नहीं लिया है जिनके पास यह स्वीकृति नहीं है।
- 2006 नीति की अवधि समाप्त हो चुकी है और वह बंद हो गई; अब 2011 नीति और बाद में 2016 नीति प्रभावी हैं।
न्यायालय के समक्ष मुख्य विधिक प्रश्न यह था कि क्या राज्य, बाद की 2011 नीति और कथित सिंगल विंडो क्लीयरेंस के अभाव पर भरोसा करके, 2006 नीति के तहत वादा की गई 80% वैट प्रतिपूर्ति से इनकार कर सकता है।
न्यायालय ने पहले नीतियों के पाठ का परीक्षण किया:
2006 नीति के तहत:
- धारा 2(vi) में लघु, मध्यम एवं बड़े उद्योगों के लिए वैट पर सब्सिडी/प्रोत्साहन का प्रावधान था।
- नई इकाइयों को एक पासबुक दी जानी थी, जिसमें बिहार वैट अधिनियम के तहत भुगतान किया गया वैट दर्ज किया जाता और वाणिज्य कर विभाग द्वारा सत्यापित किया जाता।
- निदेशक, उद्योगों को सत्यापन के बाद प्रोत्साहन राशि का भुगतान करने के लिए अधिकृत किया गया था।
- नई इकाइयों को सरकारी खाते में जमा स्वीकृत वैट की 80% प्रतिपूर्ति दस वर्ष की अवधि के लिए दी जानी थी।
- अधिकतम सब्सिडी निवेशित पूंजी की 300% तक थी।
2011 नीति के तहत:
- धारा 3(b) में समान रूप से कहा गया कि नई इकाइयाँ स्वीकृत वैट के विरुद्ध 80% वैट प्रतिपूर्ति के लिए दस वर्ष तक पात्र होंगी, बशर्ते कि यह निवेशित पूंजी के 300% की सीमा के अधीन रहे।
- हालाँकि, “संचालित इकाइयों के लिए वैट/प्रवेश कर की प्रतिपूर्ति” शीर्षक के अंतर्गत धारा 3(iii) में यह कहा गया कि “वर्तमान में कार्यरत औद्योगिक इकाइयों” को सरकारी खाते में जमा स्वीकृत वैट के विरुद्ध केवल 25% वैट/प्रवेश कर की प्रतिपूर्ति मिलेगी।
राज्य ने यह तर्क देने के लिए 2011 नीति की धारा 3(iii) पर भरोसा किया कि याचिकाकर्ता, एक वर्तमान में कार्यरत इकाई होने के नाते, केवल 25% प्रतिपूर्ति का ही हकदार है।
इसके बाद न्यायालय ने प्रतिज्ञात्मक निवारण (promissory estoppel) और औद्योगिक प्रोत्साहनों पर उच्चतम न्यायालय के बाध्यकारी निर्णयों का परीक्षण किया:
- Pournami Oil Mills and Others vs. State of Kerala and Another, 1986 Supp SCC 728 में, उच्चतम न्यायालय ने यह माना कि सरकारी रियायत के जवाब में स्थापित नई उद्योगें प्रतिज्ञात्मक निवारण के सिद्धांत का सहारा लेकर यह आग्रह कर सकती हैं कि राज्य, कर छूट के वादे की अवधि तक अपने वचन का पालन करे।
- Motilal Padampat Sugar Mills Co. Ltd. vs. State of UP and Others, (1979) 2 SCC 409 में, उच्चतम न्यायालय ने निर्णय दिया कि जहाँ सरकार कोई वादा इस आशय से करती है कि उस पर अमल किया जाएगा और वचनग्राही उस वादे पर भरोसा करके अपनी स्थिति बदल लेता है, वहाँ अनुच्छेद 299 के पारंपरिक संविदात्मक औपचारिकताओं के अभाव में भी सरकार उस वादे से बाध्य रहती है।
पटना उच्च न्यायालय ने अपने ही पूर्व निर्णय M/s Gangotri Iron & Steel Co. Ltd. vs. State of Bihar & Others, 2021(3) PLJR 73 पर भी भरोसा किया, जिसमें इसी 2006 नीति पर विचार किया गया था। उस मामले में न्यायालय ने माना था कि एक बार राज्य ने सब्सिडी/प्रोत्साहन का स्पष्ट और निर्विवाद वादा कर दिया और औद्योगिक इकाई ने उस वादे पर भरोसा करते हुए अपनी स्थिति बदल ली, तो प्रतिज्ञात्मक निवारण के सिद्धांत पर राज्य उस वादे का पालन करने के लिए बाध्य है।
निर्णय में Kasinka Trading तथा Rom Industries vs. State of Jammu & Kashmir, (2005) 7 SCC 348 जैसे उच्चतम न्यायालय के फैसलों का भी उल्लेख किया गया, जिनमें यह कहा गया कि जहाँ किसी छूट या लाभ का अधिकार पहले से ही एक निश्चित अवधि के लिए अर्जित हो चुका हो और शर्तें पूरी हों, वहाँ उस अवधि के दौरान छूट वापस लेने से, तब तक अर्जित अधिकार खत्म नहीं हो सकता, जब तक कि प्रबल जनहित स्पष्ट रूप से न दिखाया जाए।
इन सिद्धांतों को लागू करते हुए, न्यायालय ने यह माना कि:
- 2006 नीति के तहत, राज्य ने 01.04.2006 से पांच वर्ष के भीतर उत्पादन शुरू करने वाली नई इकाइयों को दस वर्ष तक 80% वैट प्रतिपूर्ति देने का “निर्विवाद वादा” किया था।
- याचिकाकर्ता की इकाई ने 01.07.2008 को उत्पादन आरंभ किया, जो निर्धारित अवधि के भीतर है।
- राज्य ने 2006 नीति के तहत 80% वैट प्रतिपूर्ति के लिए पात्रता की पुष्टि करते हुए पात्रता प्रमाणपत्र जारी किया।
- याचिकाकर्ता ने इस वादे और नीति पर भरोसा करके अपनी स्थिति बदली और पर्याप्त राशि का निवेश किया।
- राज्य ने दो वित्तीय वर्षों (2010-11 और 2011-12) के लिए वास्तव में 80% वैट की प्रतिपूर्ति भी की, जिससे नीति के वादे पर अमल और उसकी पुष्टि हुई।
- बाद में राज्य केवल 2011 नीति के कारण बाद के वर्षों के लिए लाभ को 25% तक घटाकर पीछे नहीं हट सकता था।
जिला स्तरीय सिंगल विंडो क्लीयरेंस समिति / राज्य निवेश प्रोत्साहन बोर्ड की स्वीकृति के अभाव संबंधी आपत्ति के संबंध में न्यायालय ने स्पष्ट और कड़ा रुख अपनाया। न्यायालय ने ध्यान दिलाया कि यही राज्य प्राधिकारी पहले ही पात्रता प्रमाणपत्र दे चुके थे और पूर्ववर्ती वर्षों के लिए 80% वैट की प्रतिपूर्ति कर चुके थे। इस पृष्ठभूमि में यह दलील कि इकाई के पास सिंगल विंडो क्लीयरेंस नहीं है, “हास्यास्पद” और “अस्वीकार्य” बताई गई।
न्यायालय ने दिनांक 27.08.2021 के पत्र सं. 649 में निहित निर्णय को “मनमाना और सनकपूर्ण” तथा विचार के अनुप्रयोग से रहित बताया, क्योंकि राज्य ने स्वयं याचिकाकर्ता को पात्र माना था और आंशिक रूप से वादा किया गया लाभ पहले ही दे दिया था।
न्यायालय ने विशेष रूप से यह माना कि 2006 नीति के तहत दस वर्ष तक प्रोत्साहन लाभ देने का वादा करने के बाद, तथा याचिकाकर्ता द्वारा मानदंडों को पूरा कर उस वादे पर अमल करने के बाद, प्रतिज्ञात्मक निवारण और विधिसम्मत अपेक्षा (legitimate expectation) के सिद्धांतों के तहत राज्य इन लाभों से इनकार नहीं कर सकता।
तदनुसार, न्यायालय ने:
- पत्र सं. 649 दिनांक 27.08.2021 को निरस्त कर दिया।
- प्रतिवादी प्राधिकारियों को निर्देश दिया कि 2012-13, 2013-14 और 2014-15 की अवधि के लिए, पहले से अदा की गई राशि को समायोजित करने के बाद, याचिकाकर्ता द्वारा चुकाई गई वैट राशि का 80% प्रतिपूर्ति करें।
- आदेश दिया कि इस प्रकार गणना की गई राशि, आदेश की प्रति प्राप्ति या प्रस्तुति की तिथि से दो माह के भीतर अदा की जानी चाहिए।
यह निर्णय क्यों महत्वपूर्ण है
यह निर्णय बिहार की उन औद्योगिक इकाइयों के लिए महत्वपूर्ण है, जिन्होंने पूर्ववर्ती औद्योगिक नीतियों के भरोसे अपने उद्योग स्थापित किए।
पटना उच्च न्यायालय ने स्पष्ट रूप से कहा है कि एक बार राज्य किसी निश्चित अवधि के लिए कर लाभ का एक स्तर वादा कर दे और उद्योग उस वादे पर भरोसा करके अपनी इकाई शुरू कर दे और निवेश कर दे, तो मध्यावधि में नीति बदलकर राज्य लाभ घटा नहीं सकता, जब तक कि कोई सशक्त जनहित का कारण न हो, जिसे स्पष्ट रूप से स्थापित करना होगा।
यह निर्णय यह भी दर्शाता है कि राज्य परस्पर विरोधी रुख नहीं ले सकता—पहले पात्रता प्रमाणपत्र जारी कर और लाभ का भुगतान कर, और बाद में सिंगल विंडो क्लीयरेंस के अभाव जैसी तकनीकी आपत्तियों के आधार पर उन्हीं लाभों से इंकार करना।
औद्योगिक निवेशकों के लिए, यह निर्णय इस बात को पुष्ट करता है कि:
- सरकारी लिखित नीतिगत वादे और पात्रता प्रमाणपत्रों का विधिक महत्व है।
- यदि कोई उद्योग नीति का पालन करता है, समय पर उत्पादन शुरू करता है और शर्तें पूरी करता है, तो वह वादा किए गए प्रोत्साहनों की मांग कर सकता है।
- यदि लाभ को गलत तरीके से कम कर दिया जाए या रोक दिया जाए, तो न्यायालय हस्तक्षेप कर भुगतान का निर्देश दे सकते हैं।
राज्य के लिए, यह निर्णय यह स्मरण कराता है कि निवेश आकर्षित करने के लिए दी गई नीतिगत आश्वासन का ईमानदारी से पालन करना होगा, ताकि सरकारी योजनाओं में विश्वास और पूर्वानुमेयता बनी रहे।
विधिक प्रश्न और उत्तर
- प्रश्न: क्या बिहार राज्य, 2006 नीति की समय सीमा के भीतर उत्पादन शुरू करने वाली नई औद्योगिक इकाई के लिए, बाद की 2011 औद्योगिक नीति का सहारा लेकर, वैट प्रतिपूर्ति 80% से घटाकर 25% कर सकता है?
उत्तर: नहीं। न्यायालय ने माना कि 2006 नीति के तहत 80% वैट प्रतिपूर्ति दस वर्ष तक देने के स्पष्ट वादे से राज्य बाध्य है और 2011 नीति का हवाला देकर इस अर्जित लाभ को घटा नहीं सकता। - प्रश्न: क्या राज्य, पात्रता प्रमाणपत्र जारी करने और पूर्ववर्ती वर्षों के लिए 80% प्रतिपूर्ति का भुगतान करने के बाद, इस आधार पर वैट प्रतिपूर्ति से इनकार कर सकता है कि इकाई के पास जिला स्तरीय सिंगल विंडो क्लीयरेंस समिति / राज्य निवेश प्रोत्साहन बोर्ड की स्वीकृति नहीं है?
उत्तर: नहीं। न्यायालय ने इस दलील को हास्यास्पद और अस्वीकार्य माना। पूर्ववर्ती पात्रता प्रमाणपत्र और भुगतान से राज्य बाध्य था और इस आधार पर लाभ से इनकार करने वाला पत्र मनमाना बताकर निरस्त कर दिया गया। - प्रश्न: क्या औद्योगिक प्रोत्साहन से संबंधित मामलों में प्रतिज्ञात्मक निवारण और विधिसम्मत अपेक्षा का सिद्धांत राज्य के विरुद्ध लागू होता है?
उत्तर: हाँ। उच्चतम न्यायालय और पटना उच्च न्यायालय के पूर्व निर्णयों पर भरोसा करते हुए न्यायालय ने माना कि जहाँ उद्योग कोई इकाई स्थापित कर स्पष्ट नीतिगत वादे पर भरोसा करके अपनी स्थिति बदल लेता है, वहाँ जब तक प्रबल जनहित सिद्ध न हो, राज्य उस वादे से बाध्य रहता है।
न्यायालय द्वारा उद्धृत वाद
- Pournami Oil Mills and Others vs. State of Kerala and Another, 1986 Supp SCC 728.
- Motilal Padampat Sugar Mills Co. Ltd. vs. State of UP and Others, (1979) 2 SCC 409.
- M/s Gangotri Iron & Steel Co. Ltd. vs. State of Bihar & Others, 2021(3) PLJR 73.
- Kasinka Trading (प्रतिज्ञात्मक निवारण और छूट वापसी के सिद्धांत के लिए संदर्भित)।
- Rom Industries vs. State of Jammu & Kashmir, (2005) 7 SCC 348.
प्रकरण का विवरण
मामला संख्या: सिविल रिट अधिकारिता प्रकरण सं. 10038/2020
मामले का शीर्षक: M/s Essell Lubricants and Chemicals Private Limited बनाम The State of Bihar & Others
कोरम: माननीय श्री न्यायमूर्ति अनिल कुमार सिन्हा
उद्धरण: 2025(3) PLJR 3
अधिवक्ता:
याचिकाकर्ता की ओर से: श्री ब्रिस्केतु शरण पांडेय
प्रतिवादीगण (राज्य) की ओर से: श्री ललित किशोर, महाधिवक्ता
प्रकरण का स्वरूप: भारत के संविधान के अनुच्छेद 226 के तहत रिट याचिका, जिसमें बिहार औद्योगिक प्रोत्साहन नीति, 2006 के अंतर्गत वैट प्रतिपूर्ति के भुगतान के लिए निर्देश तथा इस प्रकार के लाभ से इंकार करने वाले विभागीय पत्र को चुनौती दी गई।
निर्णय की तिथि: 22.03.2024 (मौखिक निर्णय; CAV तिथि 26.02.2024)
निर्णय लिंक: https://patnahighcourt.gov.in/viewjudgment/MTUjMTAwMzgjMjAyMCMxI04=-UlkqO3SpJtk=
यदि आपको यह व्याख्या उपयोगी लगी हो और आप यह जानने के इच्छुक हों
कि बिहार में विधिक विकास आपके अधिकारों को कैसे प्रभावित कर सकते हैं,
तो आप Samvida Law Associates को और अद्यतनों के लिए फॉलो करने पर विचार कर सकते हैं।







