
मामले की पृष्ठभूमि
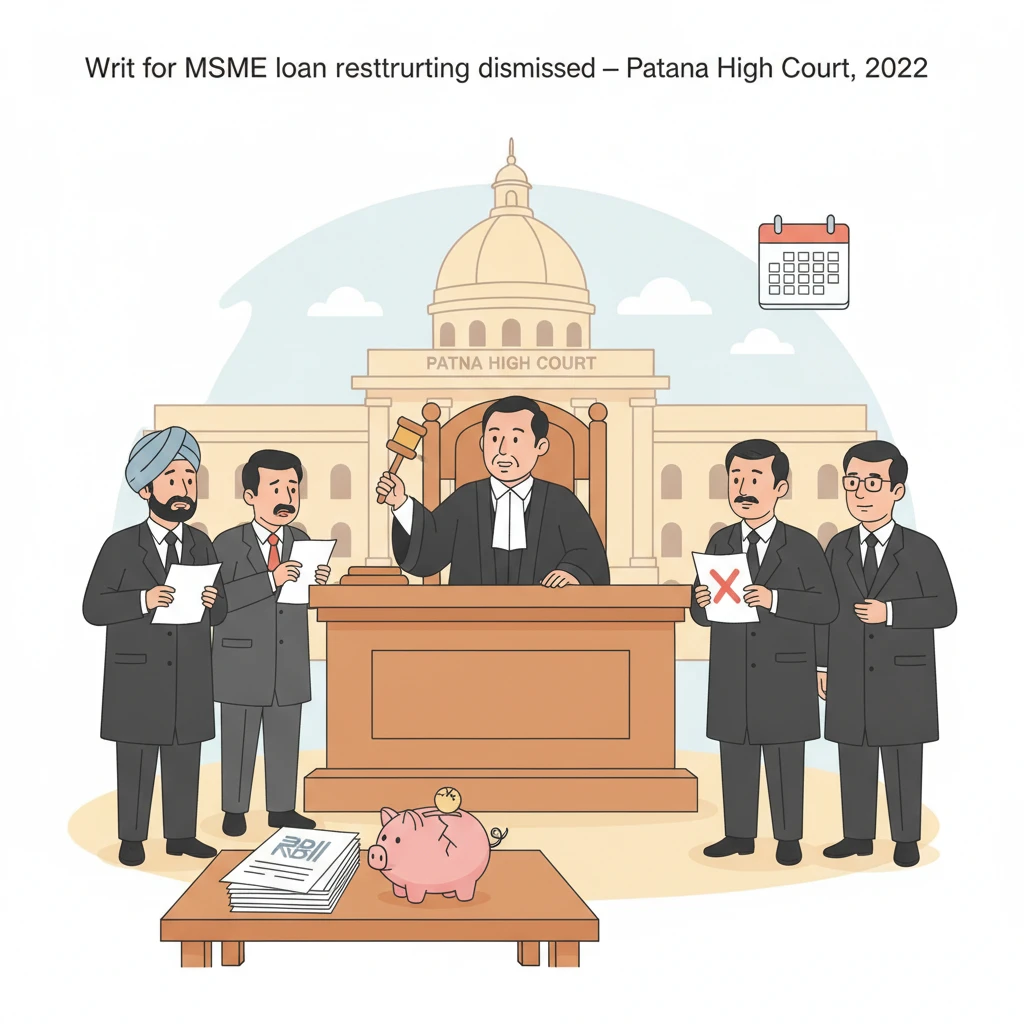
याचिकाकर्ता एक प्राइवेट कंपनी है, जिसने उत्तरदाता बैंक से टर्म लोन और नकद ऋण सुविधाएं ली थीं, जो अब विलय के बाद Union Bank of India हो गया है। याचिकाकर्ता के अनुसार, बैंक ने पर्याप्त कार्यशील पूंजी स्वीकृत नहीं की और वितरण (डिस्बर्समेंट) में भी देरी की। इसके कारण, याचिकाकर्ता का कहना था कि उसकी इकाई आर्थिक संकट में फंस गई और ऋण की किस्तें चुकाना मुश्किल हो गया।
इस स्थिति से निपटने के लिए याचिकाकर्ता ने अपने ऋण खाते के पुनर्गठन की मांग की। इस अनुरोध का आधार भारतीय रिज़र्व बैंक (RBI) की दिनांक 1 जनवरी 2019 की एक अभिसूचना (कम्युनिकेशन) थी। उस अभिसूचना ने सूक्ष्म, लघु और मध्यम उद्यम (MSME) को दिए गए अग्रिमों के पुनर्गठन से संबंधित पूर्ववर्ती RBI परिपत्रों को दोहराया था।
याचिकाकर्ता ने इसी RBI अभिसूचना पर भरोसा करते हुए बैंक के समक्ष पुनर्गठन के लिए आवेदन किया। हालांकि, बैंक ने 10 फरवरी 2020 की एक चिट्ठी द्वारा याचिकाकर्ता के अनुरोध को अस्वीकार कर दिया। इसके बाद याचिकाकर्ता ने भारत के संविधान के अनुच्छेद 226 के तहत पटना उच्च न्यायालय की शरण ली और सिविल रिट अधिकारिता मामला संख्या 7863/2021 दायर किया।
रिट याचिका में कंपनी ने बैंक के 10.02.2020 दिनांकित अस्वीकृति पत्र को निरस्त (क्वैश) करने की मांग की। साथ ही यह भी आग्रह किया गया कि बैंक को निर्देश दिया जाए कि वह उसके ऋण के पुनर्गठन के प्रस्ताव पर RBI के दिशानिर्देशों के अनुसार विचार करे और उसे स्वीकार करे।
इस बीच, पुनर्गठन के अनुरोध को अस्वीकार किए जाने से भी पहले, बैंक पहले ही सिक्यूरिटाइजेशन एंड रिकंस्ट्रक्शन ऑफ फ़ाइनेंशियल एसेट्स एंड एन्फोर्समेंट ऑफ सिक्योरिटीज इंटरेस्ट एक्ट, 2002 (SARFAESI Act) के तहत वसूली की कार्यवाही शुरू कर चुका था। बैंक ने 17.06.2019 को SARFAESI की कार्यवाही शुरू की थी, ताकि याचिकाकर्ता से अपना बकाया वसूल सके।
याचिकाकर्ता ने स्वयं उच्च न्यायालय के समक्ष स्वीकार किया कि उसने उन SARFAESI कार्यवाहियों को चुनौती देते हुए ऋण वसूली न्यायाधिकरण (DRT), पटना में SARFAESI अधिनियम की धारा 17 के तहत एक आवेदन दायर किया था। याचिकाकर्ता के अधिवक्ता के निवेदन के अनुसार, DRT ने बाद में 29.09.2021 को बैंक की वसूली कार्यवाही को निरस्त कर दिया।
न्यायालय ने क्या विचार किया और क्या निर्णय दिया
पटना उच्च न्यायालय ने COVID-19 प्रतिबंधों के कारण वीडियो कॉन्फ्रेंस के माध्यम से याचिकाकर्ता के अधिवक्ता और बैंक के अधिवक्ता दोनों की दलीलें सुनीं। न्यायालय के समक्ष मुख्य प्रश्न यह था कि क्या उसे बैंक द्वारा याचिकाकर्ता के ऋण के पुनर्गठन से इनकार में हस्तक्षेप करना चाहिए और क्या उसे RBI की 01.01.2019 की अभिसूचना के तहत पुनर्गठन लाभ देने के लिए बैंक को निर्देश देना चाहिए।
याचिकाकर्ता के अधिवक्ता ने तर्क दिया कि RBI की अभिसूचनाओं को वैधानिक बल प्राप्त है और वे सभी बैंकों पर बाध्यकारी हैं। अतः एक बार जब याचिकाकर्ता ने MSME के लिए RBI दिशानिर्देशों के तहत पुनर्गठन के लिए आवेदन कर दिया, तो बैंक बाध्य था कि वह पुनर्गठन पर विचार करे और उसे स्वीकृत करे। शिकायत यह थी कि RBI के निर्देशों के बावजूद बैंक ने यह सुविधा नहीं दी।
न्यायालय ने पहले 01.01.2019 की RBI अभिसूचना की जांच की। सावधानीपूर्वक परीक्षण के बाद खंडपीठ ने अवलोकन किया कि उस परिपत्र की प्रवर्तनीयता उसमें उल्लिखित कई विशिष्ट शर्तों के पूरा होने पर निर्भर करती है। यह परिपत्र किसी MSME उधारकर्ता द्वारा झेली जाने वाली हर वित्तीय कठिनाई के मामले में स्वतः या बिना शर्त पुनर्गठन का अधिकार प्रदान नहीं करता।
इसके बाद उच्च न्यायालय ने इस मामले की वास्तविक परिस्थितियों पर गौर किया। उसने नोट किया कि बैंक 17.06.2019 को SARFAESI अधिनियम के तहत पहले ही वसूली की कार्यवाही शुरू कर चुका था, जो कि पुनर्गठन के अनुरोध को 10.02.2020 को अस्वीकार करने से काफी पहले की बात है। अतः जिस दिन बैंक ने पुनर्गठन से इनकार किया, उस दिन याचिकाकर्ता का खाता पहले से ही SARFAESI कार्यवाही के अधीन था।
यह भी विवादित नहीं था कि याचिकाकर्ता ने उन वसूली उपायों को चुनौती देते हुए SARFAESI अधिनियम की धारा 17 के तहत DRT, पटना में एक आवेदन दायर किया था। वह SARFAESI अपील 10.02.2020 को लंबित थी।
इस पृष्ठभूमि में, न्यायालय ने याचिकाकर्ता से अपेक्षा की कि वह RBI दिशानिर्देशों से यह दिखाए कि पुनर्गठन लाभ उन खातों के लिए भी उपलब्ध हैं, जिनमें SARFAESI के तहत वसूली की कार्यवाही पहले से शुरू हो चुकी है और लंबित है, तथा जहां उधारकर्ता DRT के समक्ष उन कार्यवाहियों का प्रतिवाद कर रहा है।
न्यायालय ने दर्ज किया कि याचिकाकर्ता RBI की अभिसूचना या दिशानिर्देशों में ऐसा कोई प्रावधान नहीं दिखा सका। ऐसा कुछ भी प्रस्तुत नहीं किया गया जिससे यह साबित हो कि जो खाते पहले से SARFAESI कार्यवाही के अधीन हैं और DRT के समक्ष चुनौती में हैं, वे फिर भी पुनर्गठन के लिए अधिकारपूर्वक पात्र हैं।
इस निर्विवाद तथ्यात्मक स्थिति के आधार पर न्यायालय ने निष्कर्ष निकाला कि पुनर्गठन को अस्वीकार किए जाने की तिथि (10.02.2020) को याचिकाकर्ता का खाता पहले से ही SARFAESI अधिनियम के तहत वसूली कार्यवाही के अधीन था। अतः केवल इसी आधार पर भी याचिकाकर्ता यह सिद्ध नहीं कर सका कि उसे 01.01.2019 की RBI अभिसूचना के तहत ऋण अदायगी के पुनर्गठन का दावा करने का अधिकार प्राप्त था।
इसके बाद खंडपीठ ने एक व्यापक और अधिक व्यावहारिक पहलू की ओर ध्यान दिया। उसने यह रेखांकित किया कि ऋण खातों के पुनर्गठन को स्वीकृत या अस्वीकृत करना मूलतः राजकोषीय (फिस्कल) विवेक का विषय है। बैंकों को ऐसे निर्णय व्यावसायिक और वित्तीय विचारों का मूल्यांकन करने के बाद लेने होते हैं।
न्यायालय ने रेखांकित किया कि किसी भी उधारकर्ता द्वारा “केवल मांग कर देने” मात्र से यह अपेक्षा नहीं की जा सकती कि बैंक पुनर्गठन दे देगा। पुनर्गठन एक विवेकाधीन वाणिज्यिक उपाय है। यह कई कारकों पर निर्भर करता है, जिनमें वित्तीय स्थिति और परियोजना की व्यवहारिकता (वायबिलिटी), गिरवी/बंधक (कोलेट्रल सिक्योरिटी) की पर्याप्तता और स्थिति, तथा उधारकर्ता की पूर्व अदायगी प्रोफ़ाइल और आचरण शामिल हैं।
ये सभी विस्तृत तथ्यात्मक और वित्तीय प्रश्न हैं। इनमें अक्सर विवादित तथ्यात्मक मुद्दे शामिल होते हैं, जिनके लिए सबूत और गहन परीक्षण की आवश्यकता होती है। न्यायालय ने माना कि ऐसे मुद्दों का मूल्यांकन संविधान के अनुच्छेद 226 के तहत रिट कार्यवाही में प्रभावी ढंग से नहीं किया जा सकता।
दूसरे शब्दों में, उच्च न्यायालय ने इस बात पर बल दिया कि रिट न्यायालय बैंकों के पुनर्गठन संबंधी वाणिज्यिक निर्णयों का पुनर्मूल्यांकन करने के लिए उचित मंच नहीं है, खासकर तब जब वित्तीय व्यवहारिकता, सुरक्षा और उधारकर्ता के आचरण से जुड़े मुद्दे विवादित और जटिल हों।
इन कानूनी और तथ्यात्मक विचारों के आधार पर न्यायालय ने 10.02.2020 के बैंक के पुनर्गठन अस्वीकृति निर्णय में हस्तक्षेप करने से इनकार कर दिया। उसने माना कि याचिकाकर्ता के ऋण खाते के पुनर्गठन हेतु बैंक को निर्देश दिए जाने का कोई आधार प्रस्तुत नहीं किया गया।
न्यायालय ने आगे बढ़कर स्वयं रिट याचिका के स्वरूप पर टिप्पणी की। उसने अवलोकन किया कि यह कार्यवाही “पूरी तरह से भ्रमित अवधारणा पर आधारित” (थोरोली मिसकंसीव्ड) थी, क्योंकि उपर्युक्त कारणों से याचिकाकर्ता द्वारा कोई भी प्रवर्तनीय कानूनी दावा प्रदर्शित नहीं किया गया था।
खंडपीठ ने नोट किया कि पक्षकारों के बीच ऋण, बैंक की कथित चूक और वित्तीय पहलुओं से संबंधित वास्तविक विवाद अभी भी उपयुक्त दीवानी उपायों के माध्यम से निर्णय के लिए शेष हैं। उन विवादों के गुण-दोष में गए बिना, न्यायालय ने इस रिट याचिका को याचिकाकर्ता द्वारा शुरू की गई “आइशो-आराम वाली मुकदमेबाजी” (लक्ज़ूरियस लिटिगेशन) से कम नहीं बताया।
फलस्वरूप, न्यायालय ने याचिकाकर्ता पर 2,000/- रुपये की लागत लगाना उपयुक्त समझा। यह राशि पटना उच्च न्यायालय विधिक सेवा प्राधिकरण को जमा कराने का निर्देश दिया गया। अंततः रिट याचिका खारिज कर दी गई।
यह निर्णय क्यों महत्वपूर्ण है
यह निर्णय उन उधारकर्ताओं, विशेषकर वित्तीय तनाव झेल रही MSME इकाइयों के लिए महत्वपूर्ण है, जो RBI की पुनर्गठन योजनाओं को जीवनरेखा के रूप में देखते हैं। पटना उच्च न्यायालय ने स्पष्ट कर दिया है कि पुनर्गठन संबंधी RBI परिपत्र हर मामले में स्वतः राहत की गारंटी नहीं देते।
एक बार जब बैंक SARFAESI अधिनियम के तहत वसूली प्रक्रिया शुरू कर चुका हो और वे कार्यवाहियां DRT के समक्ष चुनौती में लंबित हों, तब उधारकर्ता यह मानकर नहीं चल सकते कि उनके पास अभी भी रिट याचिका के माध्यम से बैंक को ऋण का पुनर्गठन करने के लिए बाध्य करने का अधिकार है।
निर्णय यह भी रेखांकित करता है कि न्यायालय प्रायः बैंक के पुनर्गठन संबंधी वाणिज्यिक निर्णयों में हस्तक्षेप नहीं करेंगे। यह प्रश्न कि कारोबार अभी भी व्यवहारिक (वायबल) है या नहीं, सुरक्षा (सिक्योरिटी) का मूल्य कितना है, और उधारकर्ता ने अतीत में कैसा व्यवहार किया है—ये सब वाणिज्यिक और तथ्यात्मक विषय हैं। इनका परीक्षण बैंकों और जहां आवश्यक हो, दीवानी न्यायालयों या अधिकरणों द्वारा किया जाना है, न कि उच्च न्यायालय द्वारा रिट कार्यवाही में।
MSME और अन्य उधारकर्ताओं के लिए यह मामला इस बात की याद दिलाता है कि उन्हें समय रहते सक्रिय होकर बैंक से संवाद स्थापित करना चाहिए, इससे पहले कि मामला SARFAESI वसूली के चरण तक पहुंच जाए। यह यह संकेत भी देता है कि स्पष्ट कानूनी अधिकार के बिना, बैंकों पर दबाव बनाने के तौर पर रिट अधिकारिता का उपयोग करने पर लागत (कॉस्ट) लग सकती है।
कानूनी प्रश्न और उनके उत्तर
- प्रश्न: जब SARFAESI के तहत वसूली कार्यवाही पहले ही शुरू हो चुकी हो और DRT के समक्ष लंबित हो, तब क्या कोई उधारकर्ता रिट याचिका के माध्यम से RBI की 01.01.2019 की MSME पुनर्गठन अभिसूचना के तहत अपने ऋण खाते के पुनर्गठन के लिए बैंक को बाध्य कर सकता है?
उत्तर: नहीं। पटना उच्च न्यायालय ने कहा कि याचिकाकर्ता यह दिखाने में विफल रहा कि RBI दिशानिर्देश SARFAESI कार्यवाही के अधीन खातों के लिए पुनर्गठन की अनुमति देते हैं, और यह भी कि वित्तीय एवं तथ्यात्मक विचारों पर आधारित पुनर्गठन संबंधी निर्णयों में अनुच्छेद 226 के तहत हस्तक्षेप उपयुक्त नहीं है। - प्रश्न: क्या ऋण खातों का पुनर्गठन कानूनी अधिकार का विषय है या बैंक के विवेक का?
उत्तर: न्यायालय ने माना कि पुनर्गठन राजकोषीय विवेक और बैंक के निर्णय का विषय है, जो विभिन्न वित्तीय मानदंडों पर निर्भर करता है। केवल इसलिए कि कोई उधारकर्ता पुनर्गठन मांगता है, बैंक उस पर पुनर्गठन देने के लिए बाध्य नहीं हैं। - प्रश्न: प्रस्तुत तथ्यों के आधार पर क्या रिट याचिका ग्राह्य (मेनटेननेबल) थी?
उत्तर: न्यायालय ने पाया कि कोई प्रवर्तनीय दावा प्रस्तुत नहीं किया गया था और रिट याचिका को पूरी तरह से भ्रमित अवधारणा पर आधारित बताते हुए, उसे लागत के साथ खारिज कर दिया।
न्यायालय द्वारा उद्धृत मामले
- निर्णय में किसी भी प्रकाशन योग्य नजीर (रिपोर्टेड प्रीसिडेंट) का उल्लेख या उस पर निर्भरता नहीं की गई है। न्यायालय ने मामला RBI की 01.01.2019 की अभिसूचना, SARFAESI कार्यवाहियों और रिट अधिकारिता व बैंक विवेक से संबंधित सामान्य सिद्धांतों के आधार पर तय किया।
मामले का विवरण
मामला संख्या: Civil Writ Jurisdiction Case No. 7863 of 2021
शीर्षक (केस टाइटल): M/s Maksi Agro Cool Chains Pvt. Ltd. बनाम Union Bank of India एवं अन्य
साइटेशन: 2022 (2) PLJR 66
न्यायालय: High Court of Judicature at Patna
कोरम: माननीय श्री न्यायमूर्ति Chakradhari Sharan Singh तथा माननीय श्री न्यायमूर्ति Madhuresh Prasad
निर्णय की तिथि: 16-02-2022
अधिवक्ता:
- याचिकाकर्ता की ओर से: श्री Arbind Kumar Jha, अधिवक्ता; सुश्री Jyoti Prakash, अधिवक्ता
- उत्तरदाता बैंक की ओर से: श्री Kumar Alok, अधिवक्ता
मामले का स्वरूप: भारत के संविधान के अनुच्छेद 226 के तहत दायर रिट याचिका, जिसमें ऋण पुनर्गठन के अनुरोध को अस्वीकार करने के निर्णय को निरस्त करने तथा पुनर्गठन प्रदान करने का निर्देश जारी करने की मांग की गई थी।
निर्णय का लिंक: पटना उच्च न्यायालय के आधिकारिक निर्णय तक पहुंचने के लिए यहां क्लिक करें
यदि आपको यह व्याख्या उपयोगी लगी हो और आप बिहार में विधिक विकास आपके अधिकारों को कैसे प्रभावित कर सकते हैं, इस बारे में सूचित रहना चाहते हों, तो आप Samvida Law Associates को आगे की अद्यतनों के लिए फॉलो करने पर विचार कर सकते हैं।







