
न्यायालय ने बैंक के निर्णय को बरकरार रखा और पाया कि गंभीर लापरवाही के कारण 22 लाख रुपये का नुकसान हुआ।
पक्षपात, दुर्भावना और प्राकृतिक न्याय के उल्लंघन से संबंधित सभी तर्कों को खारिज कर दिया गया।
रिट याचिका खारिज कर दी गई और दंड आदेश प्रभावी बना रहा।
मामले की पृष्ठभूमि
यह मामला उत्तर बिहार ग्रामीण बैंक द्वारा अपने एक अधिकारी के विरुद्ध की गई विभागीय कार्रवाई से उत्पन्न हुआ। उक्त अधिकारी ने 27.03.1989 को बैंक में स्केल-I अधिकारी के रूप में ज्वाइन किया था। वर्षों के दौरान उन्होंने विभिन्न शाखाओं में कार्य किया और जनवरी 2016 में उन्हें स्केल-II अधिकारी के रूप में पदोन्नत कर जगदीशपुर शाखा, नौतन प्रखंड, पश्चिम चंपारण, क्षेत्रीय कार्यालय बेतिया के अंतर्गत, में शाखा प्रबंधक के रूप में पदस्थापित किया गया।
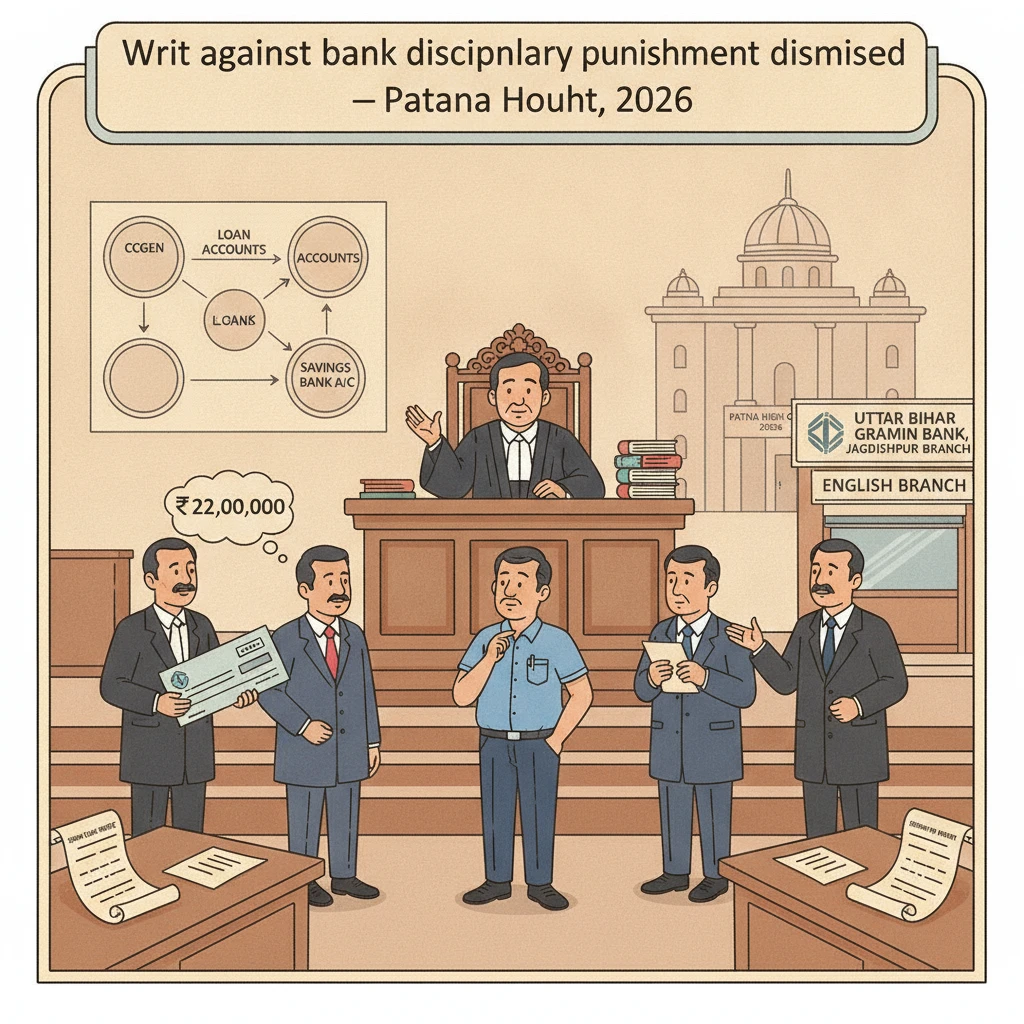
जगदीशपुर शाखा में शाखा प्रबंधक के रूप में कार्य करते हुए, एक अन्य शाखा (इंग्लिश शाखा, क्षेत्रीय कार्यालय मोतिहारी के अंतर्गत) के चार CCGEN ऋण खातों से संबंधित एक लेन-देन हुआ। CCGEN प्रणाली के माध्यम से एक फर्म के पक्ष में जारी चेक जगदीशपुर शाखा के एक बचत बैंक खाते (खाता संख्या 1002221010002592) में जमा किया गया। याचिकाकर्ता, शाखा प्रबंधक के रूप में, ने इन CCGEN ऋण खातों से 22,00,000 रुपये उक्त बचत खाते में जमा कर दिए।
क्षेत्रीय प्रबंधक, मोतिहारी ने 30.04.2020 की तिथि वाला कारण बताओ नोटिस (पत्र संख्या RO MOT/13/2020-21/REC/119) जारी किया, जिसमें यह आरोप लगाया गया कि याचिकाकर्ता चार CCGEN खातों में उधारकर्ताओं की पूर्व लेन-देन इतिहास की जांच करने में विफल रहा और जिन खातों का संबंध उसकी शाखा से नहीं था, उनसे 22 लाख रुपये का लेन-देन होने दिया। याचिकाकर्ता ने 30.05.2020 को जवाब दिया, किसी भी गलत कार्य को नकारते हुए परिस्थितियों की व्याख्या की।
स्पष्टीकरण से असंतुष्ट होकर, बैंक ने 17.08.2020 को आरोप पत्र (पत्र संख्या HO/DAD/13/20-21/137) जारी किया और पुनः याचिकाकर्ता को अपना उत्तर देने के लिए निर्देशित किया। उन्होंने 31.08.2020 को उत्तर देकर आरोपों से इंकार किया।
इसके बाद विभागीय जांच शुरू की गई। पत्र संख्या 161 दिनांक 02.09.2020 के द्वारा, बैंक ने एक जांच अधिकारी और एक प्रस्तुतकर्ता अधिकारी की नियुक्ति की। जांच की बैठकों का आयोजन हुआ, दोनों पक्षों द्वारा दस्तावेज प्रस्तुत किए गए और लिखित तर्क-पत्र दाखिल किए गए। अंततः जांच अधिकारी ने सभी आरोप सिद्ध पाए और 15.02.2021 को अपनी रिपोर्ट दंडाधिकारी के समक्ष प्रस्तुत की।
12.03.2021 को दंडाधिकारी ने आदेश (पत्र संख्या HO/DAD/13/20-21/985 372) पारित कर, उत्तर बिहार ग्रामीण बैंक (अधिकारियों एवं कर्मचारी) सेवा विनियम, 2010 के विनियमन 39(1)(b)(i), यथा 2013 संशोधन सहित, के अंतर्गत, सेवानिवृत्ति तक समय मान वेतनमान के प्रारंभिक स्तर पर वेतन घटाने की मुख्य दंडात्मक सजा दी।
याचिकाकर्ता ने 20.04.2021 को उत्तर बिहार ग्रामीण बैंक के अध्यक्ष-सह-अपील प्राधिकारी के समक्ष वैधानिक अपील दायर की। अपीलीय प्राधिकारी ने 28.09.2021 के आदेश (पत्र संख्या HO/DAD/14/21-22/149) द्वारा अपील को खारिज करते हुए दंड को बरकरार रखा।
इन दोनों आदेशों को चुनौती देते हुए याचिकाकर्ता ने पटना उच्च न्यायालय में सिविल रिट क्षेत्राधिकार वाद संख्या 547/2022 दायर किया। इस बीच, वह 31.01.2021 को सेवा से सुपरएनुएशन पर पहले ही सेवानिवृत्त हो चुका था।
न्यायालय ने क्या परखा और क्या निर्णय दिया
पटना उच्च न्यायालय ने, माननीय न्यायमूर्ति रितेश कुमार के माध्यम से, यह परखा कि क्या विभागीय एवं अपीलीय आदेशों में कोई विधिक त्रुटि, प्राकृतिक न्याय का उल्लंघन या मस्तिष्क के अनुप्रयोग का अभाव है, और क्या दंड मनमाना या असंगत (अतिप्रमाणिक) है।
याचिकाकर्ता के अधिवक्ता ने तर्क दिया कि जांच पक्षपातपूर्ण और त्रुटिपूर्ण थी। उनके अनुसार, जांच अधिकारी ने साक्ष्य का समुचित सत्यापन और परीक्षण नहीं किया तथा उत्तरों और लिखित तर्क-पत्र में ली गई रक्षा को नजरअंदाज कर दिया। उनका कहना था कि बिना किसी विधिक सामग्री के आरोप सिद्ध मान लिए गए और दंडाधिकारी ने दंड देने से पूर्व 28.01.2021 को दिए गए लिखित तर्क-पत्र और रक्षा पर विचार नहीं किया।
याचिकाकर्ता ने आगे यह प्रस्तुत किया कि:
- उसने कोर बैंकिंग सिस्टम (CBS) के वातावरण में बैंकिंग मानकों और प्रथाओं के अनुसार कार्य किया, जब उसने इंग्लिश शाखा के CCGEN खातों से चेक की राशि जगदीशपुर शाखा में ग्राहक के बचत खाते में जमा की।
- ऐसे चेकों के संग्रह पर रोक लगाने वाला कोई विशिष्ट प्रचलन पत्र या निर्देश नहीं था।
- यदि CCGEN खाता NPA की ओर अग्रसर था तो उस खाते को फ्रीज या निष्क्रिय करना इंग्लिश शाखा के शाखा प्रबंधक का दायित्व था; यदि कोई चूक थी तो वह वहाँ थी, न कि उसके साथ।
- उसके विरुद्ध कोई दुर्भावनापूर्ण इरादा, आर्थिक लाभ या विनाशकारी परिणाम सिद्ध नहीं हुआ; अतः उसका कृत्य अधिक से अधिक प्रक्रियात्मक त्रुटि था, न कि दुराचार।
- प्रस्तुतकर्ता अधिकारी का लिखित तर्क-पत्र उसे नहीं दिया गया और यहां तक कि रक्षा दस्तावेज भी उपलब्ध नहीं कराए गए, जिससे उसे हानि पहुंची।
- अपीलीय प्राधिकारी ने उसके विस्तृत आधारों पर विचार किए बिना अपील खारिज कर दी, जिससे पूर्वनिश्चित एवं लक्षित दृष्टिकोण झलकता है।
याचिकाकर्ता ने पूर्ववर्ती निर्णयों पर भरोसा किया, जिनमें Ramendra Prasad Gauro v. Chairman, Uttar Bihar Gramin Bank (एकल पीठ और LPA निर्णय) तथा Hassan Muzahid और Rani Laxmi Bai Kshetriya Gramin Bank के मामले शामिल हैं, जिनमें यह रेखांकित किया गया है कि दंडाधिकारी और अपीलीय प्राधिकारी को जांच रिपोर्ट पर कर्मचारी के उत्तर पर विचार कर कारणयुक्त निर्णय देना होता है। उसका तर्क था कि, समान रूप से, उसके मामले में भी प्राधिकारियों ने उसकी रक्षा की अनदेखी की।
दूसरी ओर, प्रतिवादी-बैंक के अधिवक्ता ने बिल्कुल भिन्न तस्वीर प्रस्तुत की। उन्होंने कहा कि याचिकाकर्ता के कृत्य से बैंक को 22 लाख रुपये तथा ब्याज का वित्तीय नुकसान हुआ और उसका आचरण जानबूझकर की गई लापरवाही को दर्शाता है।
बैंक ने यह इंगित किया कि:
- चारों CCGEN ऋण खाते इंग्लिश शाखा के थे, न कि जगदीशपुर शाखा के। याचिकाकर्ता यह जानते हुए भी इन खातों से 22 लाख रुपये का लेन-देन होने दिया, जिससे ऋण खातों को डेबिट कर उसकी शाखा के बचत खाता संख्या 1002221010002592 में राशि जमा हुई।
- इन ऋण खातों की सीमा MMDC खातों के विरुद्ध प्राथमिक सुरक्षा के रूप में स्वीकृत थी, इसलिए इन सीमाओं का दुरुपयोग सीधे तौर पर बैंक की सुरक्षा को प्रभावित करता था।
- याचिकाकर्ता यह देखने में विफल रहा कि सितंबर 2011 से बचत खाते में औसत न्यूनतम शेष 9,000 रुपये से अधिक नहीं था और पिछले छह वर्षों में, अचानक 22 लाख रुपये की जमा से पहले केवल एक ही लेन-देन हुआ था। इन स्पष्ट चेतावनी संकेतों के बावजूद उसने लेन-देन होने दिया।
- ग्राहक ने पूरी राशि तीन किस्तों में निकाल ली, जिससे बैंक को प्रभावी रूप से नुकसान हुआ।
बैंक ने यह जोर देकर कहा कि विभागीय कार्यवाही में याचिकाकर्ता को पूरा अवसर दिया गया। जांच आठ बैठकों तक चली; प्रस्तुतकर्ता अधिकारी ने 17 दस्तावेज प्रस्तुत किए; रक्षा पक्ष ने 21 प्रदर्श (एक्ज़िबिट) प्रस्तुत किए; प्रस्तुतकर्ता अधिकारी का लिखित तर्क-पत्र याचिकाकर्ता को दिया गया; और स्वयं याचिकाकर्ता ने 28.01.2021 को अपना लिखित तर्क-पत्र दाखिल किया। जांच अधिकारी ने समस्त सामग्री पर विचार करके आरोपों को सिद्ध माना। उसकी रिपोर्ट याचिकाकर्ता को दी गई, जिसने 21.02.2021 को अपना उत्तर दाखिल किया। इसके बाद ही दंडाधिकारी ने दंड आदेश पारित किया।
बैंक ने सर्वोच्च न्यायालय के कई निर्णयों पर भी भरोसा किया: State Bank of India v. Bela Bagchi, Regional Manager, U.P. SRTC v. Hotilal तथा TNCS Corporation Ltd. v. K. Meerabai। इन निर्णयों में यह प्रतिपादित किया गया है कि बैंक अधिकारी सार्वजनिक धन का प्रबंधन करते हैं, उन्हें उच्चतम स्तर की ईमानदारी बनाए रखनी होती है और अधिकार से परे कार्य करना या विश्वास की हानि स्वयं में गंभीर दुराचार है। ऐसे मामलों में न्यायालयों को दंड में सहजता से हस्तक्षेप नहीं करना चाहिए और सहानुभूति विश्वास की हानि पर हावी नहीं हो सकती।
दोनों पक्षों की दलीलें सुनने और अभिलेखों का अवलोकन करने के बाद, पटना उच्च न्यायालय ने कुछ प्रमुख प्रश्नों पर ध्यान केंद्रित किया:
पहला, क्या जांच में प्राकृतिक न्याय का वास्तविक उल्लंघन हुआ था? न्यायालय ने पाया कि याचिकाकर्ता को अपना बचाव करने का पूरा अवसर दिया गया था। उसे आरोप पत्र मिला, उसने उत्तर दाखिल किए, आठ जांच बैठकों में भाग लिया, रक्षा दस्तावेज प्रस्तुत किए, प्रस्तुतकर्ता अधिकारी का तर्क-पत्र तथा जांच अधिकारी की रिपोर्ट प्राप्त की और अपने लिखित प्रतिवेदन भी दाखिल किए। न्यायालय ने विशेष रूप से यह नोट किया कि रक्षा कथन/तर्क-पत्र और जांच रिपोर्ट उसे उपलब्ध कराए गए थे। अतः यह आरोप कि प्रस्तुतकर्ता अधिकारी का तर्क-पत्र उपलब्ध नहीं कराया गया, असत्य पाया गया।
दूसरा, क्या दंडाधिकारी ने रक्षा की अनदेखी कर यांत्रिक रूप से कार्य किया? न्यायालय ने इस प्रकरण की तुलना याचिकाकर्ता द्वारा उद्धृत Ramendra Prasad Gauro श्रृंखला के मामलों से की, जिनमें कर्मचारी के उत्तर पर विचार किए बिना दंड आदेश पारित किए गए थे। किंतु यहां न्यायालय ने माना कि दंडाधिकारी ने दंड देने से पूर्व सभी पहलुओं पर विचार किया। अतः वे पूर्ववर्ती निर्णय याचिकाकर्ता के पक्ष में सहायक नहीं थे।
तीसरा, क्या स्वयं आरोप तुच्छ था या साक्ष्य से रहित था? न्यायालय ने माना कि याचिकाकर्ता अपनी मूल ड्यूटी में स्पष्ट रूप से विफल रहा। चेक अन्य शाखा के खातों से संबंधित थे। जगदीशपुर शाखा के शाखा प्रबंधक के रूप में यह उसकी जिम्मेदारी थी कि वह इतने बड़े डेबिट की अनुमति देने से पहले इंग्लिश शाखा से संबंधित CCGEN खातों की स्थिति की पुष्टि करता।
न्यायालय ने यह अवलोकन किया कि बैंकिंग प्रथा में, जब अधिक राशि के चेक प्रस्तुत होते हैं, तो प्रचलित प्रक्रिया यह है कि संबंधित ग्राहक या शाखा से पुष्टि की जाती है, उसके बाद ही मंजूरी दी जाती है। याचिकाकर्ता ने ऐसा नहीं किया। उसने अपनी शाखा की प्रणाली से CCGEN खातों के पूर्व लेन-देन इतिहास की भी जांच नहीं की। न ही उसने बचत खाते में असामान्य पैटर्न पर ध्यान दिया: 2011 से लगभग 9,000 रुपये की शेष राशि और छह वर्षों में केवल एक लेन-देन, तथा अचानक 22 लाख रुपये की जमा।
इस लापरवाही के कारण बैंक को 22 लाख रुपये तथा ब्याज का नुकसान हुआ। न्यायालय ने रेखांकित किया कि बैंक अधिकारी से उच्च स्तर की ईमानदारी और सत्यनिष्ठा की अपेक्षा की जाती है और उसे बैंक के हितों की रक्षा करनी होती है। बैंक का अनुशासन इसी पर निर्भर करता है कि प्रत्येक अधिकारी अपने अधिकार के भीतर रहे; अधिकार से परे कार्य करना स्वयं में दुराचार है।
चौथा, क्या न्यायालय को दंड में हस्तक्षेप करना चाहिए? बैंक द्वारा उद्धृत सर्वोच्च न्यायालय के निर्णयों पर भरोसा करते हुए, न्यायालय ने माना कि आरोप गंभीर था, सामान्य या सहज प्रकृति का नहीं। परिणामी वित्तीय नुकसान और उससे भी अधिक, विश्वास की हानि ने कठोर कार्रवाई को न्यायोचित ठहराया। न्यायालय ने उल्लेख किया कि सार्वजनिक धन से जुड़े कर्मचारियों के मामले में दुराचार को “लोहे की छड़ी” से निपटने की आवश्यकता है और दंड के संदर्भ में न्यायिक सहानुभूति की गुंजाइश बहुत कम है।
इन निष्कर्षों के आलोक में, न्यायालय ने यह निर्णय दिया कि 12.03.2021 के दंडाधिकारी के आदेश तथा 28.09.2021 के अपीलीय प्राधिकारी के आदेश में हस्तक्षेप का कोई आधार नहीं है। परिणामस्वरूप, रिट याचिका खारिज कर दी गई।
यह निर्णय क्यों महत्वपूर्ण है
यह निर्णय बैंक अधिकारियों और अन्य कर्मचारियों के लिए, जो सार्वजनिक या संस्थागत धन का प्रबंधन करते हैं, महत्वपूर्ण संदेश देता है। पटना उच्च न्यायालय ने स्पष्ट कर दिया कि बड़े लेन-देन के लिए बुनियादी सत्यापन प्रक्रियाओं का पालन न करना, भले ही अधिकारी सद्भावना या व्यक्तिगत लाभ के अभाव का दावा करे, गंभीर दुराचार माना जा सकता है।
न्यायालय ने यह भी रेखांकित किया कि विभागीय जांच में मूल प्रश्न यह है कि क्या कर्मचारी को अपना बचाव करने का निष्पक्ष अवसर दिया गया। यदि अभिलेख से स्पष्ट हो कि delinquent अधिकारी को आरोप मिले, उसने सुनवाइयों में भाग लिया, दस्तावेज प्रस्तुत किए और जांच रिपोर्ट पर उत्तर दिया, तो प्राकृतिक न्याय के उल्लंघन के आरोपों को न्यायालय सहज रूप से स्वीकार नहीं करेगा।
वे कर्मचारी जो यह आशा रखते हैं कि न्यायालय विभागीय दंड को नरम या कम कर देंगे, इस निर्णय से यह संकेत मिलता है कि विशेष रूप से बैंकिंग क्षेत्र में, न्यायालय नियोक्ता के विश्वास की हानि संबंधी आकलन पर काफी निर्भर रहते हैं। राशि का आकर उतना महत्वपूर्ण नहीं जितना उल्लंघन की प्रकृति और कर्मचारी की भूमिका।
अंत में, यह निर्णय उन मामलों से अंतर स्थापित करता है, जिनमें कारणहीन (non-speaking) दंड आदेशों को निरस्त किया गया था। यहां, क्योंकि प्राधिकारियों ने रक्षा पर विचार किया और प्रक्रिया का पालन किया, इसलिए अन्य विभागीय मामलों में राहत देने वाले पूर्ववर्ती निर्णयों को लागू नहीं माना गया।
कानूनी प्रश्न और उनके उत्तर
प्रश्न: क्या बैंक अधिकारी पर की गई विभागीय जांच और लगाया गया दंड, प्राकृतिक न्याय के सिद्धांतों का उल्लंघन था या मस्तिष्क के अनुप्रयोग के अभाव से ग्रस्त था?
उत्तर: नहीं। न्यायालय ने माना कि याचिकाकर्ता को अपना बचाव करने का पूरा अवसर दिया गया, जांच की प्रक्रिया विधिसम्मत थी, और दंडाधिकारी एवं अपीलीय प्राधिकारी दोनों ने दंड लगाने और उसे बरकरार रखने से पूर्व उपलब्ध सामग्री पर विचार किया।
प्रश्न: क्या बिना सत्यापन के, दूसरी शाखा के ऋण खातों से 22 लाख रुपये का लेन-देन कराने में अधिकारी का आचरण इतना मामूली या तकनीकी था कि उसे दुराचार न माना जाए?
उत्तर: नहीं। न्यायालय ने पाया कि पूर्व लेन-देन और खाता स्थिति की जांच न करना, जिसके कारण 22 लाख रुपये का नुकसान हुआ, गंभीर लापरवाही और दुराचार था, विशेषकर जब बैंक अधिकारियों से अधिक उच्च स्तर की ईमानदारी और सावधानी की अपेक्षा की जाती है।
प्रश्न: क्या उच्च न्यायालय को रिट क्षेत्राधिकार में बैंक द्वारा लगाए गए दंड की मात्रा (quantum) में हस्तक्षेप करना चाहिए था?
उत्तर: नहीं। सर्वोच्च न्यायालय के निर्णयों पर भरोसा करते हुए न्यायालय ने माना कि सार्वजनिक धन से जुड़े और विश्वास की हानि वाले मामलों में, जब तक दंड अत्यंत असंगत (shockingly disproportionate) न हो, तब तक उसमें हस्तक्षेप उचित नहीं है, और इस मामले में दंड ऐसा नहीं था।
न्यायालय द्वारा उद्धृत मामले
- C.W.J.C. No. 17012 of 2014, Ramendra Prasad Gauro v. Chairman, Uttar Bihar Gramin Bank (पटना उच्च न्यायालय, एकल पीठ)
- L.P.A. No. 1434 of 2018, The Chairman, Uttar Bihar Gramin Bank & Others v. Ramendra Prasad Gauro (पटना उच्च न्यायालय, खंडपीठ)
- Hassan Muzahid v. Bihar State Electricity Board & Others, 2015 (4) PLJR (HC)
- Chairman, Disciplinary Authority, Rani Laxmi Bai Kshetriya Gramin Bank v. Jagdish Sharan Varshney & Others (सुप्रीम कोर्ट)
- State Bank of India & Others v. Bela Bagchi & Others, (2005) 7 SCC 435
- Regional Manager, U.P. SRTC & Others v. Hotilal & Another, (2003) 3 SCC 605
- TNCS Corporation Ltd. & Others v. K. Meerabai, (2006) 2 SCC 235
- (2018) 3 PLJR 543 में प्रकाशित निर्णय (Allahabad Bank विभागीय मामला, पटना उच्च न्यायालय की खंडपीठ)
मामले का विवरण
मामला संख्या: Civil Writ Jurisdiction Case No. 547 of 2022
मामले का शीर्षक: Bhola Mahto v. The Chairman, Uttar Bihar Gramin Bank & Others
न्यायालय: High Court of Judicature at Patna
पीठ: Hon’ble Mr. Justice Ritesh Kumar
निर्णय की तिथि: 06.04.2026
प्रतिवेदन (Citation): 2026 (3) PLJR 335
अधिवक्ता:
- याचिकाकर्ता की ओर से: Mr. Satish Chandra Mishra, Advocate
- प्रतिवादियों (Uttar Bihar Gramin Bank) की ओर से: Mr. Prabhakar Jha, Advocate
मामले का स्वरूप: बैंक कर्मचारी के विभागीय दंड और अपीलीय आदेश को चुनौती देते हुए सिविल रिट क्षेत्राधिकार के अंतर्गत रिट याचिका।
पूर्ण निर्णय का लिंक: पटना उच्च न्यायालय का पूर्ण निर्णय पढ़ने के लिए यहां क्लिक करें
यदि आपको यह व्याख्या उपयोगी लगी हो और आप बिहार में
कानूनी विकास आपके अधिकारों को कैसे प्रभावित कर सकते हैं, इस बारे में
जानकारी प्राप्त करते रहना चाहते हों, तो आप Samvida Law Associates को आगे के अद्यतनों के लिए फॉलो करने पर विचार कर सकते हैं।







