
मामले की पृष्ठभूमि
याचिकाकर्ता एक स्कूल का प्रबंधन है जो विद्यार्थियों के परिवहन के लिए बसें संचालित करता है। ये बसें पंजीकृत मोटर वाहन हैं, जिन पर बिहार मोटर वाहन कराधान अधिनियम, 1994 के तहत कर देय है।
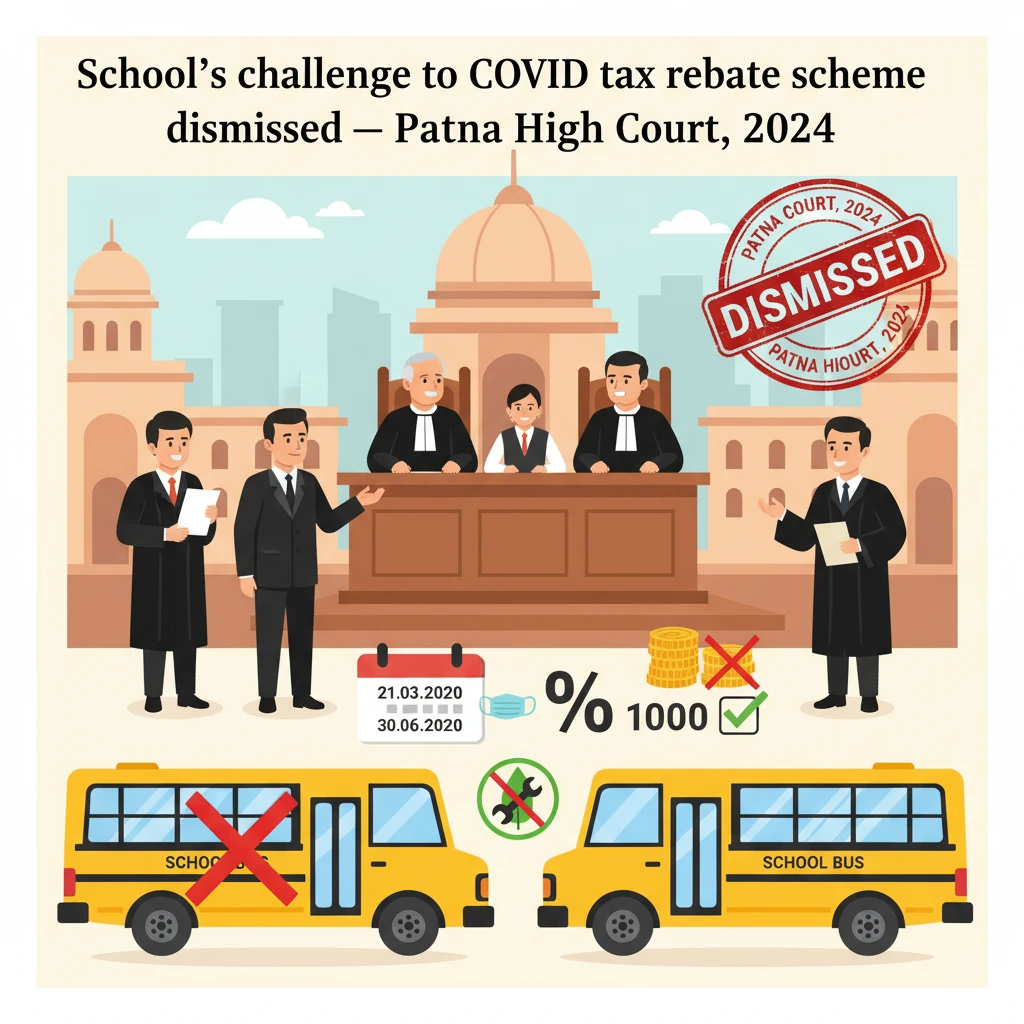
COVID-19 महामारी की पहली लहर के दौरान राष्ट्रीय लॉकडाउन था। स्कूल बंद थे और स्कूल बसें सड़कों पर नहीं चल रही थीं। कुछ राहत देने के लिए, बिहार राज्य ने 30.06.2020 की अधिसूचना जारी की।
इस अधिसूचना के तहत, मोटर वाहनों के स्वामियों को 21.03.2020 से 30.06.2020 की अवधि के लिए मोटर वाहन कर पर 40 प्रतिशत की छूट दी गई। यदि इस अवधि का कर 31.07.2020 तक चुका दिया जाता, तो कोई जुर्माना नहीं लिया जाता।
स्कूल प्रबंधन को लगा कि यह राहत पर्याप्त नहीं है। इसने पटना उच्च न्यायालय में सिविल रिट अधिकारिता प्रकरण संख्या 4525/2022 दायर किया। यह मामला माननीय मुख्य न्यायाधीश तथा माननीय श्री न्यायमूर्ति हरीश कुमार की खंडपीठ के समक्ष सुना गया और 15.04.2024 को निर्णयित हुआ।
न्यायालय ने क्या जांचा और क्या निर्णय दिया
मुख्य विवाद इस बात को लेकर था कि वाहन स्वामियों, विशेष रूप से स्कूल बसों, को उस लॉकडाउन अवधि के लिए कितना कर राहत दिया जाना चाहिए, जब वाहन वास्तव में उपयोग में नहीं थे।
याचिकाकर्ता के अधिवक्ता ने तर्क दिया कि रिट याचिका में सूचीबद्ध स्कूल बसें संबंधित अवधि में सरकारी प्रतिबंधों के कारण नहीं चलीं। चूंकि बसों का कोई उपयोग नहीं हुआ, यह दलील दी गई कि सरकार लाभ को केवल 40 प्रतिशत छूट तक सीमित नहीं कर सकती थी।
याचिकाकर्ता चाहता था कि COVID-19 के “पूरे देश में फैलने” की अवधि में दिया गया संपूर्ण मोटर वाहन कर वापस किया जाए। यह भी तर्क दिया गया कि 31.07.2020 के बाद कर चुकाने पर भी कोई जुर्माना नहीं लगना चाहिए, और यदि ऐसा कर एवं जुर्माना पहले ही दे दिया गया है, तो उसे लौटाया जाए।
एक अन्य तर्क यह उठाया गया कि स्कूल बसों पर ग्रीन टैक्स नहीं लगाया जाना चाहिए, विशेष रूप से तब जब वे बच्चों को स्कूल ले जाने और लाने के लिए उपयोग में लाई जाती हैं।
पटना उच्च न्यायालय ने पहले बिहार मोटर वाहन कराधान अधिनियम, 1994 के तहत कानूनी योजना की जांच की। खंडपीठ ने नोट किया कि इस अधिनियम के तहत कर हर पंजीकृत मोटर वाहन के स्वामी पर लगाया जाता है। महत्वपूर्ण बात यह है कि अधिनियम कर लगाने के लिए वाहन के वास्तविक रूप से सड़क पर उपयोग को अनिवार्य शर्त नहीं बनाता।
न्यायालय ने कहा कि कोई भी पंजीकृत मोटर वाहन कर के लिए देय है “क्योंकि उसे बिहार राज्य की सड़कों पर उपयोग के लिए तैयार रखा जाता है।” अतः कर का संबंध स्वामित्व और उपयोग के लिए तैयार रखने से है, न कि इस बात से कि वाहन वास्तव में कितने दिन या महीने चला।
इसके बाद न्यायालय ने यह जांचा कि क्या याचिकाकर्ता ने लॉकडाउन के दौरान बसों की देयता निलंबित कराने के लिए अधिनियम के तहत कोई कदम उठाया था। निर्णय में दर्ज है कि याचिकाकर्ता ने न तो पंजीकरण निलंबन की मांग करने का दावा किया, और न ही वाहनों के उपयोग को अस्थायी रूप से बंद करने की कोई पूर्व सूचना दिखायी।
ऐसी प्रक्रिया विशेष रूप से बिहार मोटर वाहन कराधान अधिनियम की धारा 17 में प्रदान की गई है। उस धारा के तहत स्वामी, जब वाहन को किसी अवधि के लिए उपयोग में नहीं लाना हो, तो राहत के लिए आवेदन कर सकते हैं। चूंकि याचिकाकर्ता ने यह कानूनी रास्ता नहीं अपनाया, न्यायालय ने माना कि कर चुकाने की देयता कानून के अनुसार जारी रही।
खंडपीठ ने कराधान अधिनियम की धारा 14 से भी समर्थन लिया। यह प्रावधान अन्य राज्यों के परिवहन प्राधिकरणों द्वारा जारी परमिट वाले वाहनों को भी कर चुकाने के लिए बाध्य करता है, यदि वे बिहार के भीतर “उपयोग में लाए जाने या उपयोग के लिए रखे जाने” वाले हों। इससे न्यायालय ने यह विधायी मंतव्य पढ़ा कि राज्य के भीतर उपयोग के लिए वाहन को केवल तैयार रखे जाने मात्र से ही कर देयता उत्पन्न हो जाती है।
इसलिए न्यायालय ने निष्कर्ष निकाला कि अधिनियम के तहत कर लगाने के लिए “वाहन का उपयोग स्वयं एक आवश्यक शर्त नहीं है।”
30.06.2020 की अधिसूचना की ओर रुख करते हुए, न्यायालय ने देखा कि 40 प्रतिशत की छूट विशेष रूप से 21.03.2020 से 30.06.2020 की अवधि के लिए दी गई थी, जो महामारी के कारण राष्ट्रीय लॉकडाउन की अवधि थी। न्यायालय के शब्दों में, यह एक “कल्याणकारी अधिसूचना” थी, जो उस निश्चित अवधि के लिए कर छूट प्रदान करती थी।
खंडपीठ ने माना कि याचिकाकर्ता केवल इस आधार पर, कि उसकी दृष्टि में पूर्ण छूट दी जानी चाहिए थी, ऐसे आंशिक कर मुक्ति देने वाली कल्याणकारी अधिसूचना को चुनौती नहीं दे सकता। कर छूट या रियायत की सीमा तय करना सरकार के नीतिगत क्षेत्राधिकार में आता है, विशेष रूप से जब कराधान अधिनियम की धारा 15 स्वयं आंशिक कर मुक्ति का प्रावधान करती है।
न्यायालय ने एक स्थापित सिद्धांत को भी दोहराया: कर “क्विड प्रो क्वो” पर आधारित नहीं होता (अर्थात किसी विशिष्ट सेवा के प्रत्यक्ष बदले में दिया जाने वाला शुल्क नहीं है)। इसलिए, राष्ट्रीय लॉकडाउन या स्कूल न खोलने के आदेशों के कारण वाहनों के उपयोग न होने की स्थिति अपने आप में कराधान अधिनियम के तहत देयता को समाप्त नहीं कर देती।
इसके अतिरिक्त, कराधान अधिनियम में पहले से ही विशिष्ट प्रावधान और तरीके हैं जिनके जरिए छूट दी जा सकती है, जो प्रायः पंजीकृत स्वामी के आवेदन पर आधारित होते हैं। इस मामले में, न्यायालय के समक्ष याचिकाकर्ता द्वारा ऐसा कोई आवेदन या कदम प्रदर्शित नहीं किया गया।
स्कूल बसों पर ग्रीन टैक्स के प्रश्न पर, न्यायालय ने पुनः राज्य के रुख का समर्थन किया। याचिकाकर्ता ने तर्क दिया कि स्कूल बसों पर ग्रीन टैक्स नहीं लगाया जाना चाहिए। खंडपीठ ने माना कि स्कूल बसों को इस प्रकार के कर से मुक्त करना पूरी तरह राज्य सरकार के क्षेत्राधिकार में है, और राज्य ने “अपनी बुद्धि से” यह छूट देना नहीं चुना है।
न्यायालय ने स्पष्ट किया कि ग्रीन टैक्स “पंजीकृत परिवहन वाहनों पर लगाया जाता है जो 20 वर्ष से अधिक पुराने हैं,” और यह पुराने वाहनों से उत्पन्न प्रदूषण को ध्यान में रखकर लगाया जाता है। यह तथ्य कि वाहन स्कूल के बच्चों को लाते-ले जाते हैं, उनके पर्यावरणीय प्रभाव को नहीं बदलता।
न्यायालय के अनुसार, यहां “यात्रियों की स्थिति” नहीं, बल्कि “इंजन की स्थिति” महत्वपूर्ण है, जो पर्यावरण प्रदूषण का कारण बनती है। ग्रीन टैक्स “प्रदूषणकर्ता भुगतान करे” सिद्धांत पर आधारित है, अर्थात जो वाहन अधिक प्रदूषण करते हैं, उन्हें ही लागत वहन करनी होगी।
न्यायालय ने एक कदम और आगे बढ़ते हुए यह सलाह भी दी कि यदि याचिकाकर्ता ग्रीन टैक्स से बचना चाहता है, तो उसे बच्चों के परिवहन के लिए नए वाहन खरीदने चाहिए। न्यायालय ने यह भी उल्लेख किया कि यह स्कूल जाने वाले बच्चों की सुरक्षा सुनिश्चित करने की दिशा में एक “सकारात्मक कदम” होगा।
सभी तर्कों पर विचार करने के बाद, खंडपीठ ने निष्कर्ष निकाला कि सरकारी अधिसूचना या ग्रीन टैक्स व्यवस्था में हस्तक्षेप करने का “जरा भी कारण” मौजूद नहीं है। इसी आधार पर रिट याचिका खारिज कर दी गई।
यह निर्णय क्यों महत्वपूर्ण है
यह निर्णय बिहार के सभी पंजीकृत वाहन स्वामियों, विशेष रूप से स्कूलों, परिवहनकर्ताओं और बस संचालकों के लिए महत्वपूर्ण है, जिन्होंने COVID-19 के दौरान संचालन रोक दिया था।
पहला, यह स्पष्ट करता है कि बिहार मोटर वाहन कराधान अधिनियम के तहत कर देयता वाहन के वास्तव में सड़क पर चलने पर निर्भर नहीं करती। यदि वाहन पंजीकृत है और उपयोग के लिए तैयार रखा गया है, तो अधिनियम के तहत निलंबन या उपयोग बंद करने की प्रक्रिया विधिवत अपनाए बिना कर देय रहेगा।
दूसरा, यह निर्णय दिखाता है कि कर राहत की मात्रा जैसे नीतिगत निर्णयों में, यहां तक कि महामारी जैसी असाधारण परिस्थितियों में भी, न्यायालय सरकार के निर्णयों में आसानी से हस्तक्षेप नहीं करते। राज्य द्वारा नीति के रूप में दी गई आंशिक छूट को केवल इसलिए अपर्याप्त कहकर चुनौती नहीं दी जा सकती कि वह पूर्ण नहीं है।
तीसरा, पुराने बसों का उपयोग करने वाले स्कूल प्रबंधनों के लिए यह फैसला स्पष्ट करता है कि केवल बच्चों को ढोने के कारण उन्हें स्वतः ग्रीन टैक्स से छूट नहीं मिलती। वाहन की आयु और स्थिति, न कि यात्रियों की पहचान, ग्रीन टैक्स देयता को निर्धारित करती है।
व्यवहारिक रूप से, यह निर्णय वाहन स्वामियों के लिए एक सावधानी के रूप में काम करता है: यदि वे लंबे समय तक वाहन सड़कों से हटाकर रखना चाहते हैं, तो उन्हें उपयोग निलंबन या बंद करने के लिए उपलब्ध कानूनी प्रक्रिया का प्रयोग करना होगा। अन्यथा, कर और ग्रीन टैक्स दोनों लागू होते रहेंगे।
कानूनी प्रश्न और उनके उत्तर
- प्रश्न: क्या कोई स्कूल प्रबंधन COVID-19 लॉकडाउन अवधि के लिए 30.06.2020 की सरकारी अधिसूचना द्वारा दी गई 40% छूट से अधिक, पूर्ण कर मुक्ति और कर वापसी का दावा कर सकता है?
उत्तर: नहीं। पटना उच्च न्यायालय ने माना कि यह अधिसूचना एक कल्याणकारी, नीतिगत निर्णय है, जो आंशिक कर मुक्ति देती है, और इसमें हस्तक्षेप करने या पूर्ण कर मुक्ति/वापसी मांगने का कोई आधार नहीं है। - प्रश्न: क्या लॉकडाउन के दौरान स्कूल बसों का उपयोग न होना, स्वतः ही बिहार मोटर वाहन कराधान अधिनियम, 1994 के तहत मोटर वाहन कर देयता को समाप्त कर देता है?
उत्तर: नहीं। कर उन पंजीकृत वाहनों के स्वामित्व पर लगाया जाता है जो उपयोग के लिए तैयार रखे गए हों। केवल उपयोग न होना कर देयता को समाप्त नहीं करता, जब तक कि धारा 17 के तहत निलंबन जैसी वैधानिक प्रक्रिया का पालन न किया जाए। - प्रश्न: क्या स्कूल बसें, विशेष रूप से बच्चों को ले जाने की स्थिति में, ग्रीन टैक्स के भुगतान से मुक्त हैं?
उत्तर: नहीं। न्यायालय ने माना कि स्कूल बसों को ग्रीन टैक्स से मुक्त करना राज्य सरकार का नीतिगत विषय है। 20 वर्ष से अधिक पुराने परिवहन वाहनों पर “प्रदूषणकर्ता भुगतान करे” सिद्धांत के आधार पर ग्रीन टैक्स लागू होता है, यात्रियों की स्थिति की परवाह किए बिना।
न्यायालय द्वारा उद्धृत मामले
- निर्णय में यह दर्ज नहीं है कि किसी विशिष्ट पूर्ववर्ती न्यायिक नज़ीर का उल्लेख या उस पर भरोसा किया गया हो।
मामले का विवरण
मामला संख्या: Civil Writ Jurisdiction Case No. 4525 of 2022
मामले का शीर्षक: Buddha Vikas Samiti, Buddha Colony, Patna through its Secretary Shanti Roy vs. The State of Bihar & Others
पीठ: Hon’ble the Chief Justice; Hon’ble Mr. Justice Harish Kumar
उद्धरण: 2024 (2) PLJR 475
अधिवक्ता: याचिकाकर्ता की ओर से: Mr. Dinu Kumar, Advocate; Mrs. Ritika Rani, Advocate. प्रतिवादियों की ओर से: Mr. Sarvesh Kumar (GP-24).
मामले का प्रकार: मोटर वाहन कर छूट एवं ग्रीन टैक्स की प्रযोज्यता संबंधी सरकारी अधिसूचना को चुनौती देते हुए दायर सिविल रिट अधिकारिता के अंतर्गत रिट याचिका।
निर्णय की तिथि: 15.04.2024
निर्णय की प्रति का लिंक: पटना उच्च न्यायालय की वेबसाइट पर पूरा निर्णय देखें
यदि आपको यह व्याख्या उपयोगी लगी हो और आप यह जानने के इच्छुक हों कि
बिहार में कानूनी बदलाव आपके अधिकारों को कैसे प्रभावित कर सकते हैं,
तो आप आगे की जानकारियों के लिए Samvida Law Associates को फॉलो करने पर विचार कर सकते हैं।







