
मामले की पृष्ठभूमि
याचिकाकर्ता एक चीनी विनिर्माण कंपनी है, जो बिहार के पश्चिम चंपारण जिले के हरिनगर में स्थित एक चीनी कारखाना संचालित करती है।
राज्य सरकार ने 12.09.2006 को एक संकल्प जारी कर बिहार में चीनी एवं चीनी आधारित उद्योगों की स्थापना और विकास के लिए प्रोत्साहन योजना की घोषणा की। इस प्रोत्साहन योजना में नई चीनी मिलों, गन्ना आधारित उद्योगों तथा विद्यमान मिलों के विस्तार परियोजनाओं को विभिन्न लाभ देने का वादा किया गया था।
इस योजना के तहत, खंड 4(क)(ii) में नई स्थापित होने वाली आसवनी एवं एथनॉल इकाइयों के साथ‑साथ विद्यमान आसवनी एवं एथनॉल इकाइयों की क्षमता विस्तार पर पांच वर्ष तक शीरा पर प्रशासी प्रभार से छूट प्रदान की गई। खंड 5(x) तथा खंड 5(N) में यह प्रावधान किया गया कि लाभ की अवधि वाणिज्यिक उत्पादन वास्तविक रूप से आरंभ होने की तारीख से शुरू होगी।
24.07.2007 को इस प्रोत्साहन योजना को लागू करने के लिए गन्ना उद्योग विभाग द्वारा दिशा‑निर्देश जारी किए गए। इन दिशा‑निर्देशों के खंड 6 में स्पष्ट किया गया कि शीरा पर प्रशासी प्रभार से छूट के संबंध में एक पृथक अधिसूचना उत्पाद शुल्क विभाग द्वारा जारी की जाएगी तथा उसी अधिसूचना के अनुरूप कार्रवाई की जाएगी।
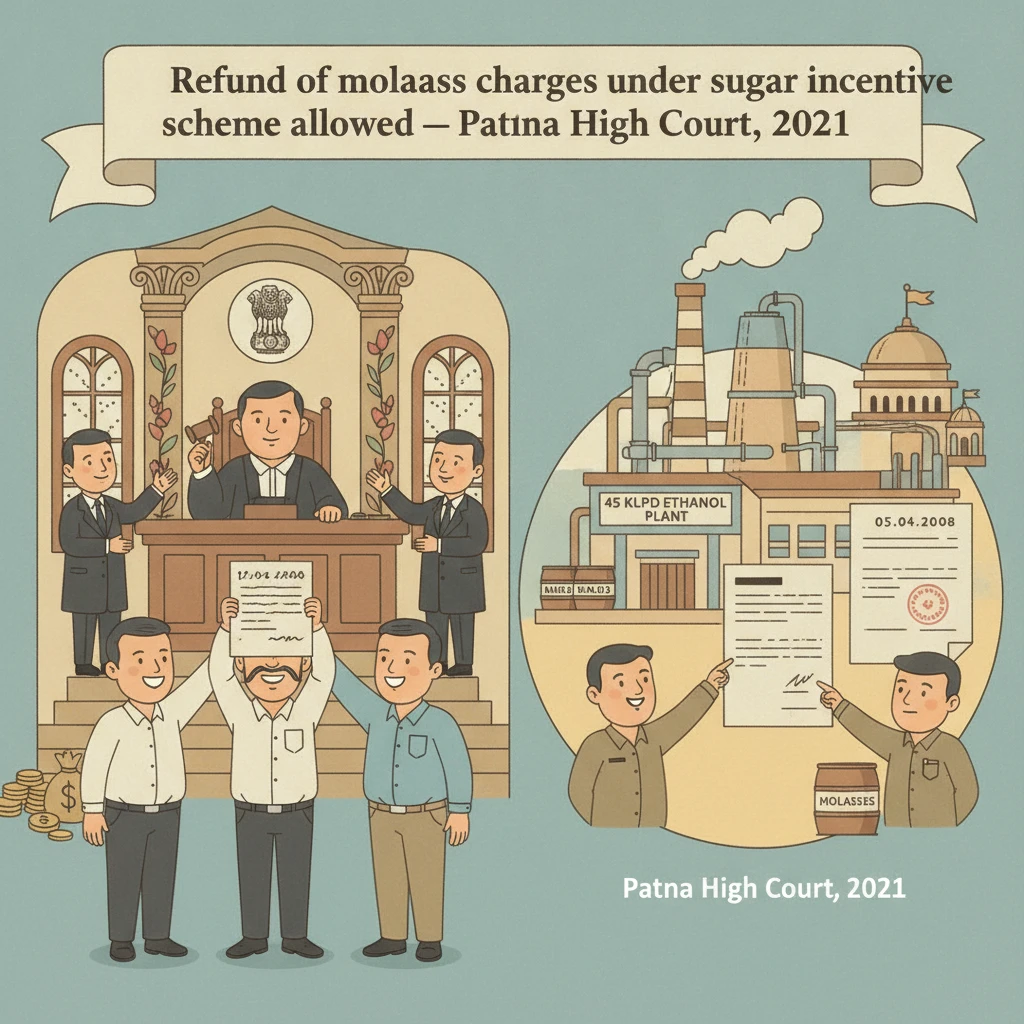
प्रोत्साहन योजना पर कार्य करते हुए, याचिकाकर्ता ने अपनी फैक्ट्री परिसर के भीतर 45 केएलपीडी क्षमता का नया एथनॉल/आसवनी संयंत्र स्थापित किया। नया संयंत्र 05.03.2008 को परीक्षण के लिए चालू किया गया। वाणिज्यिक उत्पादन 05.04.2008 से आरंभ हुआ।
उधर, दिशा‑निर्देशों के खंड 6 के अंतर्गत पंजीकरण, उत्पाद शुल्क एवं मद्यनिषेध विभाग ने बिहार शीरा (नियंत्रण) अधिनियम, 1947 की धारा 8(ए) के अधीन 11.09.2008 की अधिसूचना जारी की। इस अधिसूचना द्वारा नई आसवनी/एथनॉल संयंत्रों तथा विद्यमान संयंत्रों के विस्तार के लिए सभी कोटि के शीरे पर प्रशासी प्रभार से पूर्ण छूट प्रदान की गई। इसमें स्पष्ट रूप से उल्लेख था कि यह छूट नए या विस्तारित संयंत्र के वाणिज्यिक उत्पादन की तारीख से पांच वर्ष तक लागू रहेगी।
याचिकाकर्ता ने अपने नए एथनॉल/आसवनी संयंत्र में प्रयुक्त शीरे पर प्रशासी प्रभार से, वाणिज्यिक उत्पादन की तारीख 05.04.2008 से शुरू होकर पांच वर्ष तक छूट का दावा किया। किंतु, छूट केवल 01.07.2008 से दी गई। 05.04.2008 से 30.06.2008 की अवधि के दौरान पहले से जमा किए गए प्रशासी प्रभार को वापस नहीं किया गया।
फलस्वरूप, याचिकाकर्ता ने 05.04.2008 से 30.06.2008 की अवधि के लिए शीरा पर प्रशासी प्रभार के रूप में अदा 37,51,350/- रुपये की वापसी तथा अन्य परिणामी राहतों की मांग करते हुए, सिविल रिट क्षेत्राधिकार वाद सं. 6658/2011 के रूप में पटना उच्च न्यायालय का दरवाजा खटखटाया।
न्यायालय ने क्या विचार किया और क्या निर्णय दिया
खंडपीठ ने याचिकाकर्ता तथा राज्य की ओर से उपस्थित अधिवक्ताओं की दलीलें सुनीं। केंद्रीय विवाद संकीर्ण परंतु महत्त्वपूर्ण था: जब किसी प्रोत्साहन योजना के तहत नया आसवनी/एथनॉल संयंत्र स्थापित किया जाता है, तो शीरा पर प्रशासी प्रभार से छूट किस तारीख से गिनी जानी चाहिए?
याचिकाकर्ता का रुख सरल था। 12.09.2006 की प्रोत्साहन नीति, 24.07.2007 के क्रियान्वयन दिशा‑निर्देश तथा 11.09.2008 की उत्पाद शुल्क अधिसूचना के अनुसार, छूट नए आसवनी/एथनॉल संयंत्र के “वाणिज्यिक उत्पादन की तारीख से” पांच वर्ष के लिए थी।
यह सभी पक्षों द्वारा स्वीकार किया गया कि याचिकाकर्ता के नए संयंत्र का वाणिज्यिक उत्पादन 05.04.2008 से शुरू हुआ। यह भी स्वीकार था कि प्रोत्साहन योजना 12.09.2006 को पहले ही घोषित की जा चुकी थी और दिशा‑निर्देश 24.07.2007 को जारी हो चुके थे। याचिकाकर्ता ने तर्क दिया कि एक बार जब वाणिज्यिक उत्पादन योजना की वैध अवधि के भीतर शुरू हो गया, तो छूट अनिवार्य रूप से उसी तारीख से पांच वर्ष तक चलनी चाहिए, चाहे उत्पाद शुल्क अधिसूचना बाद में ही क्यों न जारी हुई हो।
याचिकाकर्ता ने यह भी इंगित किया कि 30.06.2008 के बाद तो स्वयं उत्पाद शुल्क विभाग ने उसे छूट दे दी। इससे यह स्पष्ट होता है कि योजना के अंतर्गत याचिकाकर्ता की पात्रता विवादित नहीं थी। केवल लाभ की प्रारंभिक तिथि को कृत्रिम रूप से सीमित किया जा रहा था, जिससे उत्पादन की प्रारंभिक अवधि के लिए वित्तीय क्षति हो रही थी।
राज्य ने, उत्पाद शुल्क प्राधिकारियों (प्रतिवादी सं. 4 से 7) के माध्यम से, इस दावे का विरोध किया। उसने 24.07.2007 के दिशा‑निर्देशों के खंड 6 पर विशेष निर्भरता रखते हुए तर्क दिया कि छूट केवल उत्पाद शुल्क अधिसूचना की तारीख, यानी 11.09.2008 से ही लागू हो सकती है। राज्य के अनुसार, चूंकि अधिसूचना को पूर्वप्रभावी (रेट्रोस्पेक्टिव) रूप से लागू नहीं किया जा सकता, अतः याचिकाकर्ता 11.09.2008 से पहले की किसी भी अवधि, जिसमें 05.04.2008 से 30.06.2008 भी शामिल है, के लिए छूट का दावा नहीं कर सकता।
न्यायालय ने प्रोत्साहन योजना, दिशा‑निर्देशों और अधिसूचना का सावधानीपूर्वक परीक्षण किया। उसने यह दर्ज किया कि ये तीनों दस्तावेज लगातार यह प्रावधान करते हैं कि शीरा पर प्रशासी प्रभार से छूट नए या विस्तारित आसवनी/एथनॉल इकाई के वाणिज्यिक उत्पादन की तारीख से पांच वर्ष तक चलेगी।
न्यायालय ने पाया कि याचिकाकर्ता ने 12.09.2006 की प्रोत्साहन नीति जारी होने के बाद नया संयंत्र स्थापित किया तथा 05.04.2008 को वाणिज्यिक उत्पादन शुरू किया। दिशा‑निर्देशों के खंड 6 के अंतर्गत अधिसूचना वास्तव में बाद में, 11.09.2008 को जारी हुई। तथापि, इस समयांतराल के कारण उस लाभ को घटाया या टाला नहीं जा सकता था, जिसे नीति और स्वयं अधिसूचना ने स्पष्ट रूप से वादा किया था।
न्यायालय ने माना कि उत्पाद शुल्क विभाग का रुख विधि की दृष्टि से अवहनीय है। एक बार जब नीति और अधिसूचना दोनों यह कहती हैं कि छूट वाणिज्यिक उत्पादन की तारीख से चलेगी, तो पंजीकरण, उत्पाद शुल्क एवं मद्यनिषेध विभाग के अधिकारी यह कहकर लाभ को बाद की किसी तिथि से सीमित नहीं कर सकते कि उनकी अधिसूचना को पूर्वप्रभाव नहीं दिया जा सकता।
खंडपीठ ने यह अवलोकन किया कि नया संयंत्र 12.09.2006 के संकल्प के तहत प्रोत्साहन नीति “को ध्यान में रखकर” स्थापित किया गया था। यह तथ्य कि उत्पाद शुल्क अधिसूचना लगभग दो वर्ष बाद आई और वाणिज्यिक उत्पादन शुरू हो जाने के बाद जारी हुई, निवेश के निर्णय की बुनियाद बने प्रोत्साहन को नकारने के लिए प्रयोग नहीं किया जा सकता।
इसके बाद न्यायालय ने एक अन्य महत्त्वपूर्ण पहलू की ओर रुख किया: 24.07.2007 को जारी क्रियान्वयन दिशा‑निर्देशों के खंड 11(खा) की ओर। इस खंड में स्पष्ट रूप से कहा गया था कि प्रोत्साहन पैकेज के अंतर्गत उत्पन्न किसी भी विवाद की स्थिति में गन्ना उद्योग विभाग के प्रधान सचिव का निर्णय अंतिम होगा।
इस पृष्ठभूमि में, न्यायालय ने प्रतिवादी सं. 2 और 3, अर्थात् गन्ना उद्योग विभाग, बिहार, पटना के प्रधान सचिव तथा गन्ना विकास विभाग, बिहार, पटना के आयुक्त‑cum‑सचिव द्वारा दायर प्रति‑शपथपत्र (काउंटर एफिडेविट) की जांच की। इस शपथपत्र के अनुच्छेद 12, 13 और 14 में इन प्राधिकारियों ने याचिकाकर्ता की पात्रता का पूर्ण समर्थन किया था।
गन्ना उद्योग विभाग ने कहा कि याचिकाकर्ता ने 10.02.2010 के पत्र के माध्यम से सूचित किया था कि उसने 12.09.2006 की संकल्प संख्या 1433 द्वारा घोषित प्रोत्साहन पैकेज से प्रोत्साहित होकर एथनॉल उत्पादन इकाई स्थापित की है तथा 05.04.2008 को वाणिज्यिक उत्पादन आरंभ कर दिया है।
इसी विभाग ने यह स्वीकार किया कि यद्यपि उत्पाद शुल्क विभाग ने अपनी अधिसूचना केवल 11.09.2008 को जारी की, परंतु प्रोत्साहन पैकेज स्वयं 2006 में ही घोषित कर दिया गया था। इस “स्थिति के सुधारार्थ” गन्ना उद्योग विभाग ने यह अनुशंसा की कि उत्पाद शुल्क अधिसूचना को 12.09.2006 की प्रोत्साहन संकल्प की तारीख से प्रभावी माना जाए तथा हरिनगर शुगर मिल को वाणिज्यिक उत्पादन की तिथि, यानी 05.04.2008 से छूट प्रदान की जाए।
शपथपत्र के अनुच्छेद 14 में पुनः यह दोहराया गया कि दिशा‑निर्देशों के खंड 11 के अनुसार विवाद की स्थिति में गन्ना उद्योग विभाग के प्रधान सचिव का निर्णय अंतिम है, तथा यह स्पष्ट किया गया कि संबंधित पत्रों पर प्रधान सचिव द्वारा अनुमोदन दिया गया था।
इस आधार पर न्यायालय ने माना कि एक बार जब दिशा‑निर्देशों द्वारा नामित सक्षम प्राधिकारी ने याचिकाकर्ता की पात्रता के पक्ष में स्पष्ट निर्णय ले लिया, तो उत्पाद शुल्क विभाग उस निर्णय को स्वीकार करने और उसे प्रभावी बनाने के लिए बाध्य था।
खंडपीठ ने आगे बढ़कर दर्ज किया कि वाणिज्यिक उत्पादन की शुरुआत की तारीख से छूट देने से इनकार कर उत्पाद शुल्क विभाग ने वस्तुतः बिहार में गन्ना एवं चीनी आधारित उद्योगों के लिए राज्य सरकार की प्रोत्साहन योजना के मूल उद्देश्य एवं मंशा को ही विफल कर दिया।
न्यायालय ने उत्पाद शुल्क विभाग द्वारा उठाए गए “पूर्वप्रभाव (रेट्रोस्पेक्टिविटी) के डर” को अस्वीकार कर दिया। 11.09.2008 की अधिसूचना स्वयं कहती है कि शीरा पर प्रशासी प्रभार की छूट नए आसवनी/एथनॉल संयंत्रों के वाणिज्यिक उत्पादन की तारीख से पांच वर्ष तक लागू होगी। इस भाषा को याचिकाकर्ता पर लागू करने पर लाभ 05.04.2008 से ही शुरू होना चाहिए था।
खंडपीठ ने उत्पाद शुल्क विभाग के विरोध पर आधारित राज्य के रुख को “आधारहीन और अवहनीय” बताया तथा मौजूदा वाद को “अत्यंत निराधार और अवांछनीय” करार दिया। न्यायालय ने यह भी नोट किया कि पिछले 13 वर्षों से अधिक समय तक याचिकाकर्ता उस वापसी से वंचित रहा, जिसका उसे स्पष्ट रूप से प्रोत्साहन योजना के तहत हक था, जबकि राज्य ने उस राशि को अनुचित रूप से अपने पास रोके रखा।
न्यायालय ने माना कि यह राज्य की अन्यायपूर्ण समृद्धि (अनजस्ट एनरिचमेंट) है और यह स्पष्ट रूप से अनुचित है, विशेषकर इस पृष्ठभूमि में कि स्वयं गन्ना उद्योग विभाग के प्रधान सचिव ने शपथपत्र पर याचिकाकर्ता की पात्रता को स्वीकार किया था।
अंततः न्यायालय ने रिट याचिका को स्वीकार कर लिया। उसने प्राधिकारियों को निर्देश दिया कि वे 05.04.2008 से 30.06.2008 की अवधि के लिए वसूल किए गए प्रशासी प्रभार की राशि 37,51,350/- रुपये को, इस अवधि के दौरान सावधि जमा पर लागू विभिन्न बैंक ब्याज दरों के अनुसार ब्याज सहित वापस करें।
न्यायालय ने यह अवलोकन किया कि यह मामला उत्पाद शुल्क विभाग द्वारा उत्पन्न निराधार वाद का एक ज्वलंत उदाहरण है, जिससे अनावश्यक कानूनी कार्यवाहियों के माध्यम से राज्य कोष को क्षति पहुंची और राज्य सरकार की अपनी ही प्रोत्साहन नीति कमजोर हुई।
यद्यपि न्यायालय इस आचरण के लिए व्यय (कॉस्ट) थोपने के लिए प्रेरित था, उसने ऐसा करने से स्वयं को विरत रखा। इसके स्थान पर, उसने निर्देश दिया कि आदेश की प्रति प्राप्त या प्रस्तुत होने की तारीख से तीन माह के भीतर ब्याज सहित वापसी की राशि, तथा उस राशि की गणना दर्शाने वाला एक विवरण‑पत्र (कैल्कुलेशन चार्ट) भुगतान के साथ उपलब्ध कराया जाए।
यह निर्णय क्यों महत्त्वपूर्ण है
यह निर्णय उन उद्योगों के लिए महत्त्वपूर्ण है जो सरकारी प्रोत्साहन योजनाओं के आधार पर निवेश करते हैं, विशेषकर बिहार के गन्ना एवं चीनी आधारित क्षेत्रों में। यह स्पष्ट करता है कि जब कोई नीति वाणिज्यिक उत्पादन की तारीख से लाभ देने का वादा करती है, तो विभागीय अधिसूचनाओं के आंतरिक विलंब के आधार पर सरकार बाद में उन लाभों को नहीं घटा सकती।
पटना उच्च न्यायालय ने यह भी रेखांकित किया है कि जहां दिशा‑निर्देश किसी विशेष प्राधिकारी को विवाद की स्थिति में अंतिम निर्णयकर्ता नामित करते हैं, वहां राज्य के अन्य विभागों को उस निर्णय का सम्मान करना होगा। इस मामले में गन्ना उद्योग विभाग ने मिल के दावे का समर्थन किया, फिर भी उत्पाद शुल्क विभाग विरोध करता रहा। न्यायालय ने ऐसे अंतर्विभागीय प्रतिरोध को अस्वीकार कर दिया है।
व्यावहारिक रूप से, यह निर्णय निवेशकों को नौकरशाही विलंब के कारण दंडित होने से बचाता है। यह पुष्टि करता है कि राज्य अपनी ही प्रोत्साहन योजनाओं के उल्लंघन में वसूल की गई राशि को अनुचित रूप से अपने पास नहीं रख सकता, और कई वर्षों बाद भी ऐसी राशि ब्याज सहित लौटाने के लिए बाध्य हो सकता है।
अन्य व्यवसायों के लिए, जो समान योजनाओं के तहत एथनॉल या आसवनी इकाइयां स्थापित करने पर विचार कर रहे हैं, यह निर्णय पुनः स्थापित करता है कि योजना की शर्तें और वाणिज्यिक उत्पादन की तारीख अत्यंत महत्त्वपूर्ण हैं, तथा जब विभाग वादा किए गए लाभों को गलत रूप से नकारते हैं, तो न्यायालय हस्तक्षेप करेंगे।
कानूनी प्रश्न और उनके उत्तर
- प्रश्न: क्या याचिकाकर्ता के नए एथनॉल/आसवनी संयंत्र को, उत्पाद शुल्क अधिसूचना 11.09.2008 को जारी होने के बावजूद, वास्तविक वाणिज्यिक उत्पादन की तारीख (05.04.2008) से शीरा पर प्रशासी प्रभार से छूट मिलने का अधिकार था?
उत्तर: हां। न्यायालय ने माना कि प्रोत्साहन नीति, दिशा‑निर्देश तथा अधिसूचना के अनुसार छूट वाणिज्यिक उत्पादन की तारीख से पांच वर्ष तक के लिए थी, और उत्पाद शुल्क विभाग 05.04.2008 से 30.06.2008 की अवधि के लिए यह लाभ देने से इनकार नहीं कर सकता था। - प्रश्न: क्या उत्पाद शुल्क विभाग दिशा‑निर्देशों के तहत अंतिम प्राधिकारी नामित गन्ना उद्योग विभाग के प्रधान सचिव के निर्णय की अनदेखी कर, फिर भी याचिकाकर्ता के दावे का विरोध कर सकता था?
उत्तर: नहीं। न्यायालय ने माना कि दिशा‑निर्देशों के खंड 11 ने विवाद की स्थिति में प्रधान सचिव, गन्ना उद्योग विभाग के निर्णय को अंतिम बनाया है, और उत्पाद शुल्क विभाग उस निर्णय को स्वीकार कर उस पर अमल करने के लिए बाध्य था। - प्रश्न: क्या प्रोत्साहन योजना के अंतर्गत विवादित अवधि के दौरान वसूल किए गए प्रशासी प्रभार को अपने पास रखना राज्य के लिए उचित था?
उत्तर: नहीं। न्यायालय ने 37,51,350/- रुपये की राज्य द्वारा की गई प्रति‑धारण को, आधारहीन और अवहनीय रुख पर आधारित अनुचित समृद्धि माना और लागू बैंक ब्याज सहित वापसी का आदेश दिया।
न्यायालय द्वारा उद्धृत प्रकरण
- निर्णय में किसी पूर्ववर्ती न्यायिक मिसाल का उल्लेख या उस पर निर्भरता नहीं की गई है। पाठ में किसी पूर्व मामले का हवाला नहीं दिया गया है।
मामले का विवरण
वाद संख्या: सिविल रिट क्षेत्राधिकार वाद सं. 6658/2011
वाद का शीर्षक: हरिनगर शुगर मिल लिमिटेड बनाम द स्टेट ऑफ बिहार एवं अन्य
उद्धरण: 2022(1) पीएलजेआर 345
न्यायालय: उच्च न्यायालय, पटना
पीठ: माननीय श्री न्यायमूर्ति चक्रधारी शरण सिंह; माननीय श्री न्यायमूर्ति मधुरेश प्रसाद
निर्णय की तारीख: 23.12.2021
अधिवक्ता: याचिकाकर्ता की ओर से अधिवक्ता श्री रमेश कुमार अग्रवाल; प्रतिवादियों की ओर से श्री विकास कुमार, स्थायी अधिवक्ता‑11
वाद की प्रकृति: राज्य की गन्ना एवं चीनी आधारित उद्योगों के लिए प्रोत्साहन योजना के अंतर्गत शीरा पर प्रशासी प्रभार से छूट/वापसी से वंचित करने को चुनौती देती नागरिक रिट याचिका।
संबंधित विधि/प्रावधान: बिहार शीरा (नियंत्रण) अधिनियम, 1947 की धारा 8(ए); 12.09.2006 की राज्य सरकार की प्रोत्साहन योजना संबंधी संकल्प; 24.07.2007 के क्रियान्वयन दिशा‑निर्देश; 11.09.2008 की उत्पाद शुल्क विभाग की अधिसूचना।
पूर्ण निर्णय का लिंक: पटना उच्च न्यायालय की वेबसाइट पर पूरा निर्णय पढ़ें
यदि आपको यह व्याख्या उपयोगी लगी हो और आप यह जानने के इच्छुक हों कि बिहार में होने वाले विधिक विकास आपके अधिकारों को कैसे प्रभावित कर सकते हैं, तो आप आगे की जानकारी के लिए Samvida Law Associates को फॉलो करने पर विचार कर सकते हैं।







