
मामले की पृष्ठभूमि
यह मामला वित्त वर्ष 2019–20 के लिए बिहार वस्तु एवं सेवा कर अधिनियम, 2017 के अंतर्गत कर विवाद से उत्पन्न हुआ।
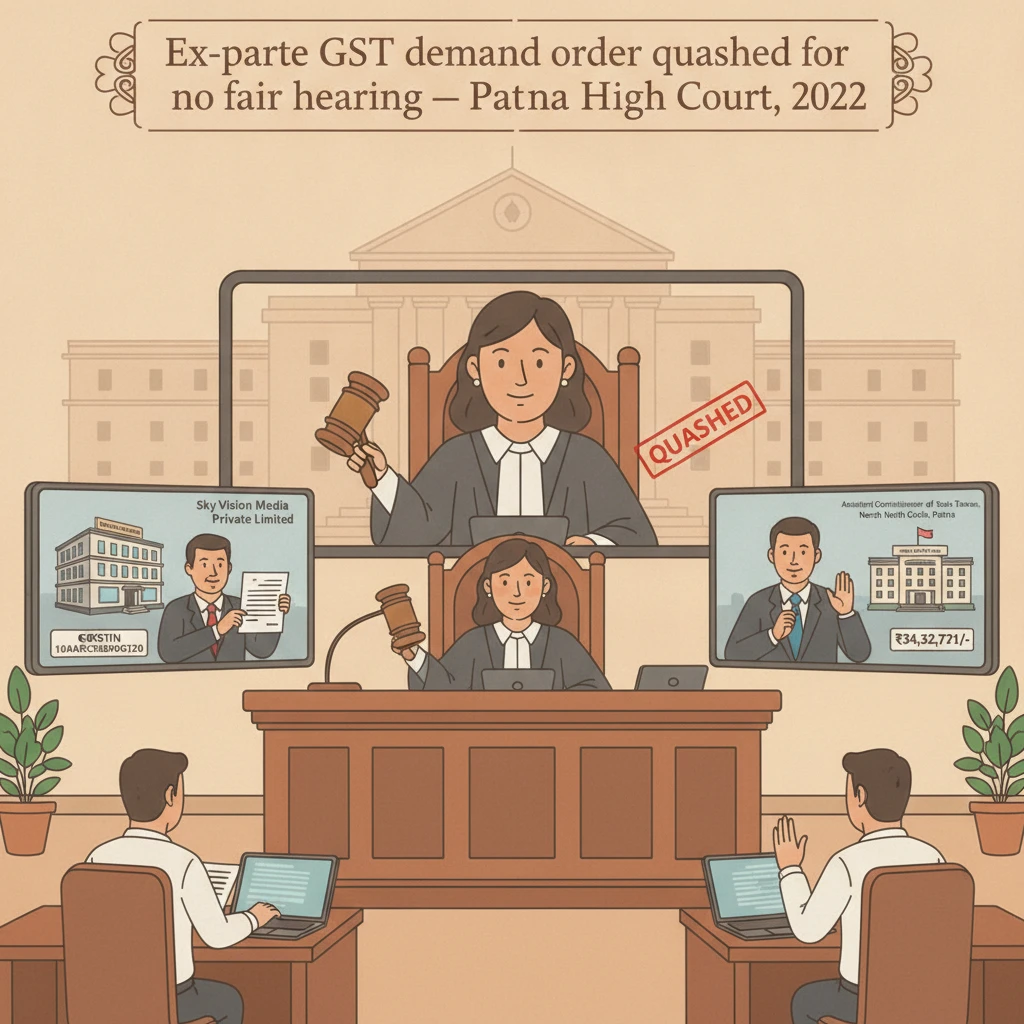
याचिकाकर्ता, Sky Vision Media Private Limited, के पास GSTIN 10AARCS6890G1Z0 है। इस कर अवधि के लिए, सहायक राज्य कर आयुक्त, उत्तर सर्किल, पटना ने BGST अधिनियम, 2017 की धारा 73(1) के अंतर्गत कार्यवाही शुरू की।
दिनांक 08.02.2021 को सहायक आयुक्त ने याचिकाकर्ता के विरुद्ध एकतरफा आदेश पारित किया। उसी दिन, बिहार वस्तु एवं सेवा कर नियमावली, 2017 के नियम 142(5) के अंतर्गत आदेश का सार Form GST DRC-07 में जारी किया गया।
इस आदेश और सारांश के द्वारा याचिकाकर्ता के विरुद्ध कर एवं दंड के रूप में रु. 34,32,721/- की मांग उठाई गई।
याचिकाकर्ता का दावा था कि आदेश उसकी बात रखने का निष्पक्ष अवसर दिए बिना पारित किया गया और उसमें समुचित कारणों का उल्लेख नहीं था। उसने पटना उच्च न्यायालय की सिविल रिट अधिकारिता के अंतर्गत CWJC संख्या 21364/2021 में रुख किया।
याचिकाकर्ता ने न्यायालय से प्रार्थना की कि एकतरफा आदेश और DRC-07 सारांश को निरस्त किया जाए, आदेश को संक्षिप्त, मनमाना और प्राकृतिक न्याय के विरुद्ध घोषित किया जाए, तथा रिट वाद लंबित रहने के दौरान अधिकारियों को जबरन वसूली की कार्यवाही से रोका जाए।
न्यायालय ने क्या जांचा और क्या निर्णय दिया
माननीय मुख्य न्यायाधीश की अध्यक्षता वाली पीठ ने कोविड-19 महामारी के मद्देनज़र वीडियो कॉन्फ्रेंसिंग के माध्यम से दोनों पक्षों की सुनवाई की। न्यायालय ने याचिकाकर्ता के अधिवक्ता और राज्य की ओर से उपस्थित सरकारी अधिवक्ता 7 की उपस्थिति दर्ज की।
पटना उच्च न्यायालय के समक्ष मुख्य चुनौती 08.02.2021 दिनांकित उस एकतरफा आदेश के विरुद्ध थी, जो BGST अधिनियम, 2017 की धारा 73(1) के अंतर्गत पारित हुआ था, तथा कर अवधि 2019–20 के लिए Form GST DRC-07 में उसके अनुरूप जारी सारांश के विरुद्ध, जिसके द्वारा रु. 34,32,721/- की मांग उठाई गई थी।
याचिकाकर्ता की ओर से (जैसा कि प्रार्थनाओं से परिलक्षित है) यह आरोप लगाया गया कि आदेश अत्यंत संक्षिप्त, गलत धारणा पर आधारित, नॉन-स्पीकिंग (अकारण) और प्राकृतिक न्याय के सिद्धांतों का उल्लंघन करने वाला है। याचिकाकर्ता का कहना था कि उसे समुचित सुनवाई का अवसर नहीं दिया गया और आदेश में यह स्पष्ट नहीं किया गया कि कर अधिकारी ने कर और दंड देयता का निर्धारण किस प्रकार किया।
महत्वपूर्ण रूप से, सुनवाई के दौरान स्वयं राजस्व पक्ष के अधिवक्ता ने यह बयान दिया कि यदि मामला पुन:निर्णय के लिए निर्धारण प्राधिकारी को वापस भेज दिया जाए तो उन्हें कोई आपत्ति नहीं है। उन्होंने यह भी कहा कि मामले का निर्णय गुण-दोष के आधार पर किया जाएगा और ऐसी कार्यवाही लंबित रहने के दौरान याचिकाकर्ता के विरुद्ध कोई जबरन कदम नहीं उठाए जाएंगे।
न्यायालय ने इस बयान को स्वीकार कर अभिलेख का भाग बना लिया। हालांकि, पीठ यहीं नहीं रुकी। उसने यह भी जांचा कि वैधानिक प्रतिकार (जैसे अपील) की उपलब्धता के बावजूद क्या उच्च न्यायालय रिट अधिकारिता में हस्तक्षेप कर सकता है।
अधिवक्ताओं की दलीलें सुनने और अभिलेख देखने के बाद न्यायालय इस विवेचित निष्कर्ष पर पहुँचा कि अन्य उपायों के अस्तित्व के बावजूद वह impugned (चुनौतीग्रस्त) आदेश में हस्तक्षेप करने से वंचित नहीं है। न्यायालय ने जो मुख्य कसौटी अपनाई, वह यह थी कि क्या आदेश प्रथमदृष्टया (ex facie) विधि की दृष्टि से दोषपूर्ण प्रतीत होता है।
न्यायालय ने impugned आदेश में दो मुख्य त्रुटियाँ पहचानीं।
पहली, प्राकृतिक न्याय के सिद्धांतों का उल्लंघन हुआ था। न्यायालय ने पाया कि याचिकाकर्ता को अपना पक्ष रखने के लिए पर्याप्त समय नहीं दिया गया। विशेष रूप से तब, जब बड़ी धनराशि की मांग उठाई गई हो, कर निर्धारण में निष्पक्ष सुनवाई का अवसर एक मूलभूत आवश्यकता है।
दूसरी, आदेश एकतरफा पारित हुआ और उसमें पर्याप्त कारणों का उल्लेख नहीं था। उपलब्ध अभिलेख से भी न्यायालय यह नहीं समझ सका कि अधिकारी ने करदाता द्वारा देय सटीक राशि का निर्धारण किस प्रकार किया।
पीठ ने संकेत किया कि प्राकृतिक न्याय के उल्लंघन में तथा बिना कारण बताए पारित एकतरफा आदेश करदाता के लिए गंभीर दीवानी परिणाम उत्पन्न करता है। अतः ऐसे आदेश को यथावत नहीं रहने दिया जा सकता।
केवल इसी संक्षिप्त आधार पर — प्राकृतिक न्याय का उल्लंघन और कारणों का अभाव — न्यायालय ने याचिका का निपटारा आपसी सहमति वाले रूप में करने का निर्णय लिया, जिसमें एक ओर याचिकाकर्ता की शिकायत और दूसरी ओर पुनर्विचार हेतु राजस्व की सहमति, दोनों को समाहित किया गया।
पहले, न्यायालय ने औपचारिक रूप से 08.02.2021 दिनांकित impugned आदेश को, जो सहायक राज्य कर आयुक्त, उत्तर सर्किल, पटना द्वारा GSTIN 10AARCS6890G1Z0 के संदर्भ में BGST अधिनियम, 2017 की धारा 73(1) के अंतर्गत पारित किया गया था, तथा उसी दिनांकित Form GST DRC-07 में पारित सारांश आदेश, दोनों को रद्द (quash) तथा निरस्त (set aside) कर दिया।
दूसरे, याचिकाकर्ता को राहत देते हुए न्यायालय ने राजस्व के हितों का भी संतुलन किया। उसने याचिकाकर्ता से यह प्रतिज्ञा (undertaking) अभिलेखित की कि वह उठाई गई मांग की राशि का दस प्रतिशत निर्धारण अधिकारी के समक्ष जमा करेगा। यह जमा चार सप्ताह के भीतर किया जाना था।
न्यायालय ने स्पष्ट किया कि यह दस प्रतिशत जमा दोनों पक्षों के अधिकारों और दलीलों को प्रभावित किए बिना (without prejudice) होगा और निर्धारण अधिकारी के अंतिम आदेश के अधीन रहेगा। यदि बाद में यह पाया जाए कि जमा राशि आवश्यकता से अधिक थी, तो अतिरिक्त राशि को नए आदेश की तिथि से दो माह के भीतर याचिकाकर्ता को वापस किया जाएगा।
तीसरे, न्यायालय ने impugned कार्यवाही के संबंध में कथित रूप से लिए गए जबरन उपायों को संबोधित किया। उसने निर्देश दिया कि यदि याचिकाकर्ता के बैंक खाते इस मामले के संबंध में अटैच किए गए हों तो उन्हें तुरंत डी-फ्रीज़ या डी-अटैच किया जाए।
चौथे, न्यायालय ने याचिकाकर्ता की निर्धारण प्राधिकारी के समक्ष उपस्थिति की दिनांक तय की। याचिकाकर्ता ने 28.01.2022 को प्रातः 10:30 बजे उपस्थित होने का undertaking दिया, जिसमें डिजिटल माध्यम से शामिल होने की संभावना भी रखी गई।
पाँचवें, न्यायालय ने समुचित पुन:निर्धारण सुनिश्चित करने के लिए कई सुरक्षा उपाय निर्धारित किए:
निर्धारण प्राधिकारी को निर्देश दिया गया कि वह प्राकृतिक न्याय के सिद्धांतों का पूर्ण अनुपालन करते हुए मामले का निर्णय गुण-दोष के आधार पर करे। दोनों पक्षों को यह अवसर दिया जाना था कि वे अपने विचार में आवश्यक सभी प्रासंगिक दस्तावेज़ और सामग्री अभिलेख पर प्रस्तुत कर सकें।
नई कार्यवाही लंबित रहने के दौरान याचिकाकर्ता के विरुद्ध कोई जबरन कदम नहीं उठाए जाने थे। इस सुरक्षा से यह सुनिश्चित हुआ कि मामला नए सिरे से विधिवत तय होने तक कंपनी को जबरन वसूली का सामना न करना पड़े।
निर्धारण प्राधिकारी को यह भी निर्देश दिया गया कि वह सभी संबंधित पक्षों, सहित याचिकाकर्ता, को पर्याप्त अवसर देने के बाद ही नया आदेश पारित करे। याचिकाकर्ता ने अपने अधिवक्ता के माध्यम से कार्यवाही में पूर्ण सहयोग करने और अनावश्यक स्थगन न माँगने का undertaking दिया।
अनुचित विलंब रोकने के लिए न्यायालय ने निर्देश दिया कि निर्धारण प्राधिकारी, याचिकाकर्ता की उपस्थिति की तिथि से अधिमानतः दो माह के भीतर, गुण-दोष के आधार पर मामले का शीघ्र निर्णय करे।
आगे, नए आदेश का स्पीकिंग ऑर्डर होना आवश्यक ठहराया गया, जिसमें कारणों का उल्लेख हो। इस आदेश की एक प्रति पक्षकारों को उपलब्ध कराई जानी थी।
न्यायालय ने पक्षकारों के आगे की वैधानिक प्रतिकार की स्वतंत्रता सुरक्षित रखी। आवश्यकता एवं इच्छा होने पर याचिकाकर्ता को नए आदेश को चुनौती देने की छूट (liberty) दी गई। इसी प्रकार दोनों पक्षों को विधि द्वारा उपलब्ध अन्य उपायों का सहारा लेने के लिए स्वतंत्र रखा गया। न्यायालय ने आशा व्यक्त की कि ऐसी कोई भी भावी कार्यवाही विधि के अनुरूप और यथोचित शीघ्रता के साथ निपटाई जाएगी।
पीठ ने विशेष रूप से स्पष्ट किया कि उसने कर विवाद के गुण-दोष पर कोई राय व्यक्त नहीं की है। सभी मुद्दे निर्धारण प्राधिकारी के लिए निर्णयार्थ खुले छोड़े गए।
उस समय जारी कोविड-19 महामारी को देखते हुए न्यायालय ने यह भी कहा कि यदि संभव हो तो कार्यवाही डिजिटल माध्यम से संचालित की जाए।
इन निर्देशों के साथ, रिट याचिका और उससे संबंधित किसी भी अंतरिम आवेदन का निपटारा कर दिया गया। न्यायालय ने यह undertaking भी दर्ज किया कि प्रतिवादियों के अधिवक्ता इस आदेश को इलेक्ट्रॉनिक माध्यम द्वारा उचित प्राधिकारी को संप्रेषित करेंगे।
यह निर्णय क्यों महत्वपूर्ण है
यह निर्णय बिहार में जीएसटी मांगों का सामना कर रहे करदाताओं और छोटे व्यवसायों के लिए महत्वपूर्ण है।
पहले, यह दर्शाता है कि जब कर आदेश बिना समुचित सुनवाई के एकतरफा पारित किए जाते हैं, तब भी, भले ही क़ानून में अपील जैसे उपाय उपलब्ध हों, पटना उच्च न्यायालय रिट अधिकारिता में हस्तक्षेप कर सकता है।
दूसरे, न्यायालय ने स्पष्ट कहा कि कर आदेश में यह कारण अवश्य होने चाहिए कि अधिकारी ने मांग की गणना कैसे की। नॉन-स्पीकिंग आदेश, विशेषकर जो बिना सुनवाई के पारित हुआ हो और गंभीर वित्तीय परिणाम उत्पन्न करता हो, उसे यथावत नहीं रहने दिया जा सकता।
तीसरे, यह निर्णय करदाता संरक्षण और राजस्व हितों के बीच संतुलन स्थापित करता है। दस प्रतिशत जमा की शर्त रखकर और फिर पूर्ण अवसर सहित पुन:निर्धारण का आदेश देकर न्यायालय दोनों पक्षों की रक्षा करता है।
अन्य जीएसटी-पंजीकृत इकाइयों के लिए यह निर्णय यह पुष्ट करता है कि उन्हें पर्याप्त समय, दस्तावेज़ प्रस्तुत करने का निष्पक्ष अवसर, और कारणयुक्त स्पीकिंग ऑर्डर पाने का अधिकार है। यदि इन मूलभूत अधिकारों से वंचित किया जाए, तो वे उच्च न्यायालय से राहत मांग सकते हैं।
विधिक प्रश्न और उनके उत्तर
-
प्रश्न: जब कोई एकतरफा जीएसटी मांग आदेश, जो BGST अधिनियम की धारा 73(1) के अंतर्गत पारित हुआ हो, प्राकृतिक न्याय का उल्लंघन करता प्रतीत हो और उसमें कारणों का अभाव हो, तब क्या वैधानिक उपायों की उपलब्धता के बावजूद पटना उच्च न्यायालय रिट अधिकारिता में हस्तक्षेप कर सकता है?
उत्तर: हाँ। न्यायालय ने माना कि जब कोई आदेश प्राकृतिक न्याय के उल्लंघन और कारणों के अभाव के कारण प्रथमदृष्टया विधि के विरुद्ध (ex facie bad in law) हो, तो वह ऐसे आदेश को निरस्त कर सकता है और पूर्ण सुनवाई के अवसर सहित मामले को नए सिरे से निर्णय हेतु वापस भेज सकता है। -
प्रश्न: जब प्राकृतिक न्याय के आधार पर एकतरफा, नॉन-स्पीकिंग जीएसटी मांग आदेश को निरस्त किया जाता है, तब उसके बाद कौन-कौन से निर्देश दिए जाने चाहिए?
उत्तर: न्यायालय ने आदेश और DRC-07 सारांश को रद्द किया, समुचित सुनवाई के बाद गुण-दोष के आधार पर नए निर्णय का निर्देश दिया, बैंक खातों को डी-फ्रीज़ करने का आदेश दिया, नई कार्यवाही लंबित रहने के दौरान जबरन वसूली पर रोक लगाई, करदाता द्वारा 10% जमा को अभिलेखित किया और निर्धारित समय सीमा के भीतर कारणयुक्त, स्पीकिंग ऑर्डर पारित करने का निर्देश दिया।
न्यायालय द्वारा उद्धृत मामले
- इस निर्णय के पाठ में किसी पूर्ववर्ती निर्णय या केस लॉ का स्पष्ट रूप से उल्लेख या उस पर निर्भरता नहीं की गई है।
मामले का विवरण
मामला संख्या: Civil Writ Jurisdiction Case No. 21364 of 2021
मामले का शीर्षक: Sky Vision Media Private Limited बनाम The State of Bihar & Ors.
पीठ (Coram): Hon’ble the Chief Justice; Hon’ble Mr. Justice S. Kumar
उद्धरण (Citation): 2022(3) PLJR 142
निर्णय की तिथि: 04.01.2022
अधिवक्ता:
- याचिकाकर्ता की ओर से: Mr. Gautam Kumar Kejriwal, Advocate; Mr. Pawan Kumar Singh, Advocate
- प्रतिवादियों की ओर से: Mr. Vivek Prasad, GP 7
मामले का स्वरूप: अनुच्छेद 226 के अंतर्गत एकतरफा जीएसटी असेसमेंट आदेश और वसूली कार्यवाही को चुनौती देने वाली रिट याचिका।
निर्णय का लिंक: पटना उच्च न्यायालय का पूर्ण निर्णय पढ़ने के लिए यहाँ क्लिक करें
यदि आपको यह व्याख्या उपयोगी लगी हो और आप यह जानना चाहते हों कि बिहार में विधिक परिवर्तन आपके अधिकारों को कैसे प्रभावित कर सकते हैं,
तो आप Samvida Law Associates को आगे की अपडेट के लिए फ़ॉलो करने पर विचार कर सकते हैं।







