
मामले की पृष्ठभूमि
यह मामला SARFAESI अधिनियम, 2002 के तहत एक बैंक द्वारा बंधक फ्लैट की ई-नीलामी से उत्पन्न हुआ। अपीलकर्ता ने उस नीलामी में भाग लिया और उसे सर्वाधिक बोलीदाता घोषित किया गया।
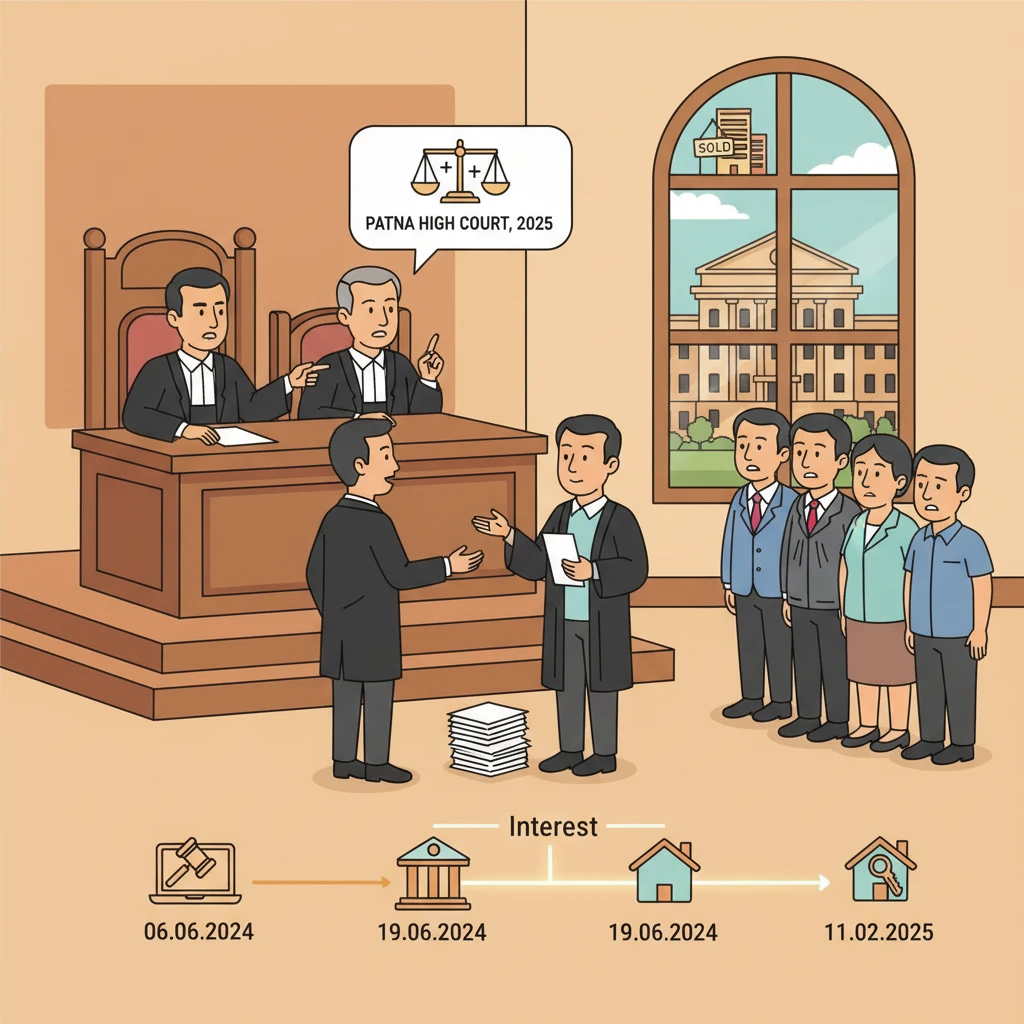
बोली जीतने के बाद, अपीलकर्ता ने प्रतिवादी बैंक के पक्ष में 19.06.2024 को ₹1,87,75,000 की संपूर्ण बिक्री विचार राशि जमा कर दी। इस पूर्ण भुगतान के बावजूद, बैंक ने उचित समय सीमा के भीतर फ्लैट का भौतिक कब्जा सौंपने तथा बिक्री विलेख निष्पादित करने में विलंब किया, जिसे अपीलकर्ता ने असंगत माना।
मूल विवाद को सर्वप्रथम पटना उच्च न्यायालय की माननीय एकल पीठ के समक्ष सिविल रिट अधिकारिता वाद संख्या 16777 वर्ष 2024 में उठाया गया। उस रिट में एकल न्यायाधीश ने बैंक को अपीलकर्ता के पक्ष में बिक्री विलेख निष्पादित करने का निर्देश दिया, और उस निर्देश का बाद में पालन कर लिया गया।
हालाँकि, 29.04.2025 के आदेश द्वारा रिट याचिका का निस्तारण करते समय, एकल न्यायाधीश ने उस अवधि के लिए, जब अपीलकर्ता के पास न तो कब्जा था और न ही स्वामित्व, बिक्री विचार राशि पर ब्याज के दावे को अस्वीकार कर दिया। केवल ब्याज न दिए जाने से आहत होकर, अपीलकर्ता ने वर्तमान एल.पी.ए. (Letters Patent Appeal) संख्या 615 वर्ष 2025, पटना उच्च न्यायालय की खंडपीठ के समक्ष दायर की।
उधर, पृष्ठभूमि में, मूल उधारकर्ता द्वारा दायर S.A. संख्या 66 वर्ष 2024, ऋण वसूली न्यायाधिकरण (DRT), पटना के समक्ष लंबित थी। 06.06.2024 को की गई नीलामी बिक्री स्वयं उस लंबित सिक्यूरिटाइजेशन आवेदन में DRT के आगे के आदेशों के अधीन थी।
रिट कार्यवाही के दौरान, 05.02.2025 को सी.डब्ल्यू.जे.सी. संख्या 16777 वर्ष 2024 में पारित अंतरिम आदेश द्वारा, माननीय एकल न्यायाधीश ने ऐसे कदम उठाने के निर्देश दिए, जिनके परिणामस्वरूप 11.02.2025 को बैंक ने फ्लैट का भौतिक कब्जा अपीलकर्ता को सौंप दिया।
अतः, 19.06.2024 (जमा की तिथि) से 11.02.2025 (कब्जा प्रदान करने की तिथि) तक, अपीलकर्ता की राशि बैंक के पास रही, जबकि न तो उसके पास संपत्ति का कब्जा था और न ही अपनी धनराशि के उपयोग का लाभ। यह वंचना अवधि ही अपील में मुख्य शिकायत का विषय बनी।
न्यायालय ने क्या विचार किया और क्या निर्णय दिया
माननीय मुख्य न्यायाधीश तथा माननीय श्री न्यायमूर्ति आलोक कुमार सिन्हा (निर्णय लेखक) की खंडपीठ ने दोनों पक्षों की विस्तृत दलीलें सुनीं। केंद्रीय प्रश्न यह था कि क्या इन परिस्थितियों में नीलामी क्रेता को उस अवधि के लिए, जब कब्जा देने में देरी हुई, जमा राशि पर ब्याज पाने का अधिकार है।
अपीलकर्ता की ओर से यह दलील दी गई कि 19.06.2024 को ₹1,87,75,000 जमा करने के बाद भी, बैंक ने 11.02.2025 तक भौतिक कब्जा नहीं दिया और न ही युक्तिसंगत समय में बिक्री विलेख निष्पादित किया। अधिवक्ताओं ने बल देकर कहा कि लगभग आठ माह तक अपीलकर्ता संपत्ति से भी वंचित रहा और अपनी भारी-भरकम धनराशि के उपयोग से भी।
यह रेखांकित किया गया कि बैंक ने बिना कोई ब्याज दिए, उक्त राशि अपने पास रखी और उसका उपयोग किया। अपीलकर्ता के अनुसार यह मनमाना और अनुचित था। अपीलकर्ता ने सद्भावना से यह विश्वास करते हुए पूरी कीमत चुकाई थी कि उसे शीघ्र ही शांतिपूर्ण कब्जा और स्वामित्व प्राप्त होगा। इसके विपरीत, वह न तो कब्जा पा सका और न ही अपनी धनराशि पर किसी प्रकार का प्रतिफल।
अपीलकर्ता ने यह भी तर्क दिया कि एकल न्यायाधीश ने केवल इस आधार पर ब्याज के दावे को अस्वीकार कर त्रुटि की कि उसने स्वयं नीलामी में भाग लिया था। अपीलकर्ता का कहना था कि नीलामी में भाग लेने का अर्थ यह नहीं है कि उसने निष्पक्ष व्यवहार और न्यायसंगत राहत के अपने अधिकार का परित्याग कर दिया, विशेषतः तब जब देरी उसकी ओर से नहीं हुई।
दूसरी ओर, बैंक (प्रतिवादी संख्या 3 से 6) ने इस एल.पी.ए. को निराधार और न्यायिक प्रक्रिया के दुरुपयोग के रूप में चुनौती दी। उन्होंने एकल न्यायाधीश के आदेश को सुविचारित और विधिसम्मत बताया।
बैंक के अधिवक्ता ने इंगित किया कि 06.06.2024 को हुई ई-नीलामी स्पष्ट रूप से DRT, पटना में मूल उधारकर्ता द्वारा दायर S.A. संख्या 66 वर्ष 2024 में पारित होने वाले आगे के आदेशों के अधीन थी। अपीलकर्ता इस शर्त से अवगत था और बाद में उसे DRT की कार्यवाही में पक्षकार भी बना दिया गया।
बैंक के अनुसार, चूँकि अपीलकर्ता ने यह जानते हुए सशर्त नीलामी में प्रवेश किया, उसने DRT कार्यवाही से उत्पन्न होने वाली देरी के जोखिम को स्वीकार कर लिया था। अतः, वह बाद में उसी देरी के आधार पर ब्याज या मुआवजे की मांग करने से निषिद्ध (estopped) है।
बैंक ने किसी भी मनमानी से इनकार किया। उसका कहना था कि देरी दो ऐसे कारणों से हुई जो उसके नियंत्रण से बाहर थे: पहला, DRT के समक्ष S.A. संख्या 66 वर्ष 2024 की लंबितता, जिसके कारण बिक्री सशर्त थी; और दूसरा, मूल उधारकर्ता का लगातार अवैध कब्जा और घर का सामान हटाने या खाली करने से इनकार। बैंक का कहना था कि जब तक ये अवरोध दूर नहीं होते, वह विधिसम्मत रूप से खाली कब्जा सौंप ही नहीं सकता था।
इसके अतिरिक्त, बैंक ने यह धारणा भी खारिज की कि उसने नीलामी की राशि का “आनंद लिया”। उसका आग्रह था कि जमा राशि को एक गैर-निष्पादित परिसंपत्ति (NPA) के बकाया पर समायोजित किया गया और उसे बैंक के लाभ हेतु किसी लाभकारी खाते में नहीं रखा गया। SARFAESI अधिनियम के अंतर्गत प्रमुख उद्देश्य सार्वजनिक धन की वसूली और NPA में कमी है, न कि अनुचित समृद्धि।
बैंक ने यह भी रेखांकित किया कि SARFAESI के तहत नीलामी “जैसा है जहाँ है” (“As is where is”), “जैसा है जो है” (“As is what is”) और “जो कुछ है वहीं” (“Whatever there is”) के आधार पर की जाती है, जो “caveat emptor” (खरीदार सावधान रहे) के सिद्धांत से शासित होती है। इसलिए क्रेता से अपेक्षा की जाती है कि वह शीर्षक, कब्जा और स्थिति के बारे में समुचित जाँच-पड़ताल (due diligence) स्वयं करे। बैंक ने स्वयं को केवल सुरक्षित ऋणदाता बताया, जो सुरक्षा हित को प्रवर्तित कर रहा था, न कि ऐसा रियल एस्टेट विक्रेता जो स्वच्छ शीर्षक या तत्काल कब्जा सुनिश्चित करता हो।
दलीलों और अभिलेखों की जाँच के बाद, खंडपीठ ने मुख्य प्रश्न इस रूप में निर्धारित किया कि — क्या SARFAESI नीलामी के तहत संपूर्ण बिक्री विचार राशि जमा करने वाले तथा लंबित वाद-विवाद और संबंधित परिस्थितियों के कारण विलंबित कब्जा पाने वाले अपीलकर्ता को, उस मध्यवर्ती अवधि के लिए, जब कब्जा नहीं दिया गया, विधि अथवा इक्विटी के आधार पर ब्याज का दावा करने का अधिकार है?
न्यायालय ने उल्लेख किया कि प्रासंगिक तिथियों पर विवाद नहीं है। संपूर्ण भुगतान 19.06.2024 को किया गया। भौतिक कब्जा 05.02.2025 के एकल न्यायाधीश के अंतरिम आदेश के अनुपालन में 11.02.2025 को ही दिया गया। इस प्रकार लगभग आठ महीने तक अपीलकर्ता की भारी-भरकम धनराशि बैंक के पास रही, जबकि वह संपत्ति के कब्जे का आनंद नहीं ले सका।
न्यायालय ने यह भी पाया कि देरी अपीलकर्ता के कारण नहीं हुई। उसने नीलामी अधिसूचना व बिक्री शर्तों की समस्त शर्तों का पालन कर लिया था।
खंडपीठ ने यह दर्ज किया कि उसे अपीलकर्ता की दलीलों में बल प्रतीत हुआ। न्यायालय ने माना कि एक बार बैंक ने संपूर्ण विचार राशि स्वीकार कर ली, तो उस पर विधिक एवं न्यायसंगत दायित्व था कि वह युक्तिसंगत समय के भीतर कब्जा सौंपे।
यह दलील कि देरी लंबित मुकदमेबाजी या उधारकर्ता के आचरण के कारण हुई, बैंक को एक bona fide नीलामी क्रेता के हितों की रक्षा करने के अपने दायित्व से मुक्त नहीं कर सकती। न्यायालय ने स्पष्ट शब्दों में कहा कि राशि स्वीकार कर बिक्री की पुष्टि कर लेने के बाद, बैंक प्रभावी रूप से जमा राशि का एक न्यासी (trustee) बन गया, इस सीमा तक कि वह बिना कब्जा दिए उस राशि को अनुचित रूप से अपने पास नहीं रख सकता था और न ही उसका उपयोग कर सकता था।
न्यायालय ने आगे माना कि संपूर्ण भुगतान प्राप्त करने के बावजूद लगभग आठ माह तक कब्जा रोके रखना, अपीलकर्ता के लिए स्पष्ट वित्तीय क्षति का कारण बना। वह धनराशि के उपयोग से भी वंचित रहा और फ्लैट के उपयोग से भी।
खंडपीठ ने एकल न्यायाधीश की पद्धति में भी दोष पाया। उसने माना कि एकल न्यायाधीश यह नहीं समझ सके कि ब्याज का दावा किसी वाणिज्यिक सौदे से नहीं, बल्कि न्यायसंगतता (equity), निष्पक्षता और जवाबदेही के सिद्धांतों से उत्पन्न होता है।
भले ही SARFAESI अधिनियम या सुरक्षा हित (प्रवर्तन) नियमावली ऐसी स्थिति में ब्याज के लिए स्पष्ट प्रावधान न करती हो, फिर भी संविधान के अनुच्छेद 226 के अंतर्गत उच्च न्यायालय की अंतर्निहित अधिकारिता उसे उचित और न्यायोचित राहत प्रदान करने में सक्षम बनाती है। न्यायालय ने रेखांकित किया कि ऐसी राहत का उद्देश्य यह सुनिश्चित करना है कि किसी पक्ष को ऐसे कारणों से क्षति न उठानी पड़े जो उससे संबंधित न हों।
तदनुसार, न्यायालय ने निष्कर्ष निकाला कि अपीलकर्ता को ₹1,87,75,000 की राशि पर ब्याज का विधिक अधिकार है, क्योंकि कब्जा दिए बिना इतनी बड़ी राशि को अपने पास रखना बैंक की ओर से अनुचित था।
हालाँकि, न्यायालय ने समता का संतुलन भी रखा। उसने माना कि बैंक से प्रारंभिक प्रसंस्करण अवधि के लिए ब्याज देने की अपेक्षा युक्तिसंगत नहीं होगी। अतः न्यायालय ने 19.06.2024 से 18.09.2024 तक ब्याज देने से इनकार किया और इस नब्बे दिन की अवधि को बैंक के लिए जमा की तिथि से “हैंडलिंग प्रोसेस टाइम” के रूप में युक्तिसंगत माना।
इस प्रकार, न्यायालय ने एकल न्यायाधीश के आदेश को केवल ब्याज अस्वीकार करने वाले हिस्से तक सीमित रखते हुए निरस्त कर दिया। एल.पी.ए. को स्वीकार कर लिया गया। प्रतिवादियों को निर्देश दिया गया कि वे ₹1,87,75,000 की राशि पर 19.09.2024 से 11.02.2025 तक, अर्थात जमा के 90 दिन बाद की समाप्ति से लेकर कब्जा दिए जाने की तिथि तक, प्रति वर्ष 6% की साधारण ब्याज दर से ब्याज अदा करें। यह भुगतान निर्णय की प्रति प्राप्त होने की तिथि से चार माह के भीतर किया जाना है। लंबित सभी अंतरिम आवेदनों का निस्तारण कर दिया गया।
यह निर्णय क्यों महत्त्वपूर्ण है
SARFAESI के तहत बैंक नीलामी के माध्यम से संपत्ति खरीदने वाले लोगों के लिए पटना उच्च न्यायालय का यह निर्णय महत्वपूर्ण है।
यह स्पष्ट करता है कि यदि खरीदार ने पूरा मूल्य चुका दिया है, परंतु खरीदार की गलती के बिना बैंक कब्जा देने में देरी करता है, तो न्यायालय बैंक को उस अवांछित देरी की अवधि के लिए ब्याज चुकाने का आदेश दे सकता है।
न्यायालय ने यह माना कि पूरी राशि लेने के बाद बैंक एक प्रकार के न्यासी की तरह खरीदार के हितों की रक्षा करने के दायित्व में होता है। उसे यह अनुमति नहीं दी गई कि वह महीनों तक बड़ी धनराशि अपने पास रखे, न कब्जा दे और न ही खरीदार को ब्याज के रूप में किसी क्षतिपूर्ति का भुगतान करे।
साथ ही, न्यायालय ने यह भी स्वीकार किया कि बैंकों को कुछ प्रसंस्करण समय की आवश्यकता होती है और उसने युक्तिसंगत 90 दिन की अवधि को ब्याज दायित्व से बाहर रखा। इससे नीलामी क्रेताओं की सुरक्षा और बैंकों के व्यावहारिक कार्यनिष्पादन के बीच संतुलित दृष्टिकोण बनता है।
साधारण लोगों और निवेशकों के लिए यह निर्णय यह दर्शाता है कि भले ही नीलामी की शर्तें कड़ी हों और बिक्री “जैसा है जहाँ है” आधार पर हो, फिर भी जहाँ खरीदार की गलती के बिना स्पष्ट अन्याय हो, उच्च न्यायालय अपने संवैधानिक अधिकारों के तहत न्यायसंगत राहत प्रदान कर सकता है।
कानूनी प्रश्न और उत्तर
- प्रश्न: क्या SARFAESI नीलामी में पूरी बिक्री विचार राशि जमा करने वाले, किंतु लंबित मुकदमेबाजी तथा उधारकर्ता के कब्जे के कारण विलंबित कब्जा प्राप्त करने वाले नीलामी क्रेता को, मध्यवर्ती अवधि के लिए, जमा राशि पर ब्याज पाने का अधिकार है?
उत्तर: हाँ। पटना उच्च न्यायालय ने माना कि इक्विटी के सिद्धांतों तथा अनुच्छेद 226 के अंतर्गत अपनी अधिकारिता के तहत, खरीदार को युक्तिसंगत 90 दिन की प्रसंस्करण अवधि से परे, अर्थात 19.09.2024 से 11.02.2025 तक की अवधि के लिए, बिक्री विचार राशि पर प्रति वर्ष 6% की साधारण ब्याज दर से ब्याज पाने का अधिकार है।
न्यायालय द्वारा उद्धृत मामले
- इस निर्णय के पाठ में किसी विशिष्ट पूर्ववर्ती निर्णय का उल्लेख या उस पर निर्भरता नहीं की गई है।
मामले का विवरण
मामला संख्या: सिविल रिट अधिकारिता वाद संख्या 16777 वर्ष 2024 में Letters Patent Appeal संख्या 615 वर्ष 2025
मामले का शीर्षक: Vishal Kumar बनाम The State of Bihar & Ors.
पीठ (Coram): माननीय मुख्य न्यायाधीश; माननीय श्री न्यायमूर्ति आलोक कुमार सिन्हा (निर्णय माननीय श्री न्यायमूर्ति आलोक कुमार सिन्हा द्वारा दिया गया)
Citation: 2025(4) PLJR 712
अधिवक्ता:
अपीलकर्ता की ओर से: श्री संजीव कुमार मिश्रा, वरिष्ठ अधिवक्ता; सुश्री मनीनी जैसवाल, अधिवक्ता; श्री मानस राजदीप, अधिवक्ता; श्री शुभम कुमार उपाध्याय, अधिवक्ता; सुश्री आद्या पांडे, अधिवक्ता; श्री कुमार रविश, अधिवक्ता।
राज्य की ओर से: श्री संजय कुमार घोषरवे, AAG-3 के सहायक अधिवक्ता (AC to AAG-3)।
Bank of Baroda की ओर से: श्री मृगांक मौली, वरिष्ठ अधिवक्ता; श्री संतोष कुमार सिंह, अधिवक्ता; श्री अनुभव वर्मा, अधिवक्ता।
मामले का प्रकार: SARFAESI नीलामी, विलंबित कब्जा तथा ब्याज दावे से संबंधित सिविल रिट अधिकारिता वाद के आंशिक आदेश को चुनौती देने वाली Letters Patent Appeal।
निर्णय की तिथि: 15.10.2025
निर्णय का लिंक: पटना उच्च न्यायालय का पूर्ण निर्णय पढ़ने के लिए यहाँ क्लिक करें
यदि यह व्याख्या आपके लिए उपयोगी रही हो और आप यह जानना चाहते हों कि
बिहार में विधिक विकास आपके अधिकारों को किस प्रकार प्रभावित कर सकते हैं,
तो आप Samvida Law Associates को और अद्यतनों के लिए फॉलो करने पर विचार कर सकते हैं।







