
मामले की पृष्ठभूमि
यह मामला केंद्रीय वस्तु एवं सेवा कर अधिनियम, 2017 तथा बिहार वस्तु एवं सेवा कर अधिनियम, 2017 के अंतर्गत अप्रैल 2018 से मार्च 2019 की अवधि से संबंधित एक कर विवाद से उत्पन्न हुआ।
याचिकाकर्ता HAV Automobiles Pvt. Ltd. के विरुद्ध डिप्टी कमिश्नर ऑफ स्टेट टैक्सेस, पटना सेंट्रल सर्किल, पटना द्वारा BGST अधिनियम, 2017 की धारा 73 के तहत कार्रवाई की गई। यह प्रावधान, अन्य बातों के साथ, कर का निर्धारण करता है जो न चुकाया गया हो या कम चुकाया गया हो।
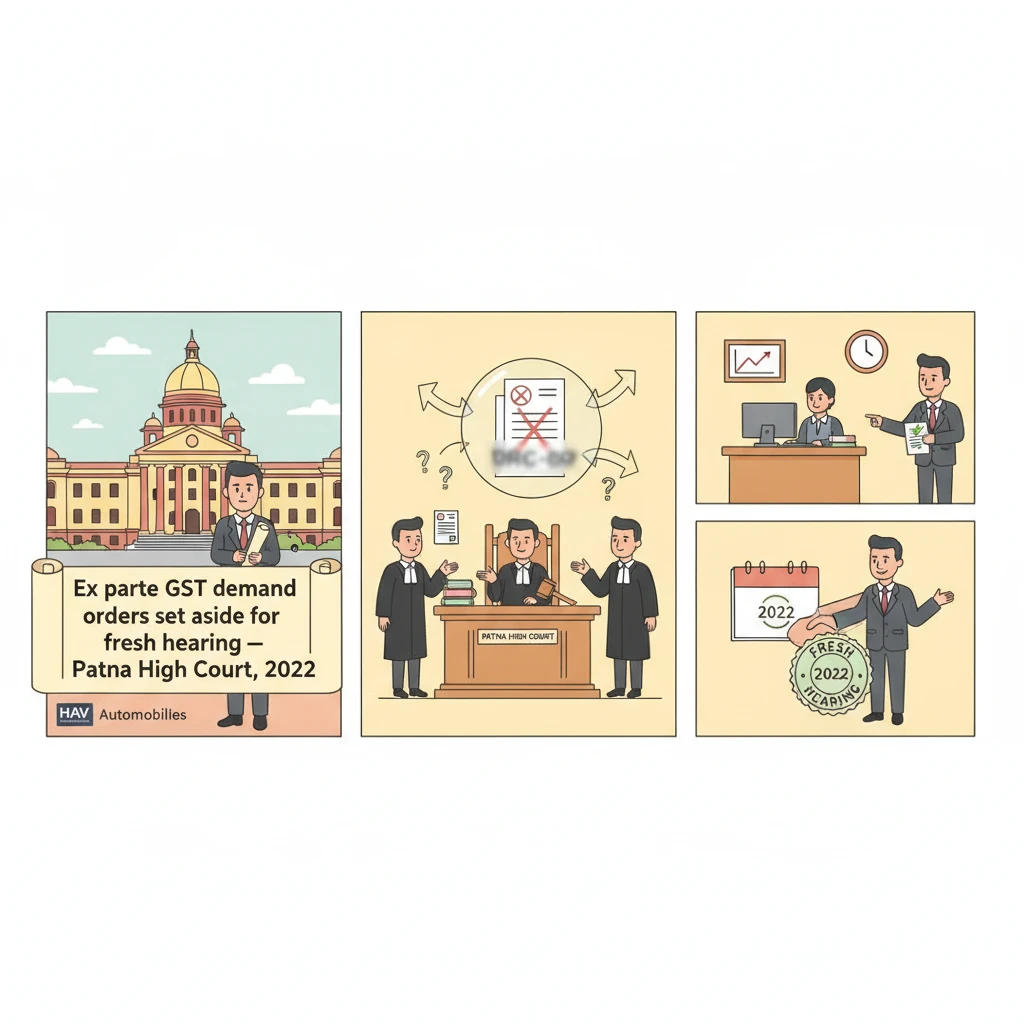
याचिकाकर्ता के विरुद्ध 08.08.2019 को एक एक्स-पार्टी आदेश पारित किया गया, जिसके पश्चात 14.08.2019 दिनांकित फॉर्म GST DRC-07 में आदेश का सार (समरी) जारी किया गया। ये आदेश GSTIN 10AACCH5613D1ZD और संदर्भ संख्या ZA100819000646P से संबंधित थे, जो कर अवधि अप्रैल 2018 से मार्च 2019 के लिए था।
याचिकाकर्ता ने केंद्रीय अधिनियम, 2017 एवं बिहार अधिनियम, 2017 की धारा 107 के तहत, स्टेट टैक्सेस (अपील) के अतिरिक्त आयुक्त, पटना वेस्ट, पटना के समक्ष वैधानिक अपील दायर की। यह अपील अपील संख्या (ARN) AD1011190008688 के रूप में पंजीकृत हुई।
13.01.2021 को अपीलीय प्राधिकारी ने मेमो संख्या 46 द्वारा अपील को खारिज कर दिया। याचिकाकर्ता ने शिकायत की कि अपीलीय आदेश एक्स-पार्टी, संक्षिप्त (कृत्तिपूर्ण), भ्रमित करने वाला एवं नॉन-स्पीकिंग है तथा प्राकृतिक न्याय के सिद्धांतों का उल्लंघन किया गया है।
असंतुष्ट होकर याचिकाकर्ता ने सिविल रिट जूरिस्डिक्शन केस संख्या 4171 ऑफ 2022 दायर कर पटना उच्च न्यायालय का दरवाज़ा खटखटाया, जिसमें अपीलीय आदेश, मूल एक्स-पार्टी असेसमेंट आदेश तथा DRC-07 समरी को रद्द करने और रिट कार्यवाही के दौरान दबावपूर्ण वसूली से सुरक्षा प्रदान करने की मांग की गई।
न्यायालय ने क्या विचार किया और क्या निर्णय दिया
दो सदस्यीय खंडपीठ, जिसमें माननीय मुख्य न्यायाधीश एवं माननीय श्री न्यायमूर्ति एस. कुमार सम्मिलित थे, ने 22.03.2022 को दोनों पक्षों की दलीलें सुनीं।
याचिकाकर्ता की मुख्य शिकायत यह थी कि असेसमेंट आदेश के विरुद्ध दायर अपील को नॉन-स्पीकिंग और एक्स-पार्टी आदेश द्वारा, बिना समुचित विचार और बिना प्राकृतिक न्याय के सिद्धांतों का पालन किए, खारिज कर दिया गया। याचिकाकर्ता ने आधारभूत एक्स-पार्टी असेसमेंट और DRC-07 समरी को भी चुनौती दी।
न्यायालय के ध्यान में यह बात लाई गई कि अपील संख्या (ARN) AD1011190008688 में 13.01.2021 दिनांकित अपीलीय आदेश ने अपील को संक्षिप्त, भ्रमित करने वाले और नॉन-स्पीकिंग तरीके से खारिज कर दिया था। इस आदेश ने 08.08.2019 दिनांकित असेसमेंट आदेश तथा 14.08.2019 दिनांकित DRC-07 समरी की पुष्टि की थी।
सुनवाई के दौरान, राजस्व की ओर से उपस्थित अधिवक्ता ने निष्पक्ष रुख अपनाया। उन्होंने कहा कि यदि मामले को असेसिंग अथॉरिटी के पास नए सिरे से गुण-दोष के आधार पर निर्णय हेतु remand किया जाता है, तो उन्हें कोई आपत्ति नहीं है। उन्होंने आगे कहा कि पुनर्निर्धारण कार्यवाही के लंबित रहने के दौरान, याचिकाकर्ता के विरुद्ध कोई भी दबावपूर्ण कदम नहीं उठाया जाएगा।
न्यायालय ने इस कथन को स्वीकार कर अभिलेख पर दर्ज कर लिया। तथापि, न्यायालय ने यह भी परखा कि क्या जीएसटी क़ानूनों के अंतर्गत वैधानिक उपचार उपलब्ध होने के बावजूद वह रिट अधिकार-क्षेत्र में हस्तक्षेप कर सकता है।
दोनों पक्षों की दलीलें सुनने और उपलब्ध अभिलेखों का अवलोकन करने के पश्चात, खंडपीठ ने अपना विचार दर्ज किया। न्यायालय ने माना कि उच्च न्यायालय, वैधानिक उपाय की उपलब्धता के बावजूद, ऐसे मामलों में हस्तक्षेप से वंचित नहीं है, जहाँ आदेश अभिलेख के सतही अवलोकन से ही विधि-विरुद्ध प्रतीत होता हो।
न्यायालय ने इस निष्कर्ष के लिए दो विशिष्ट आधार दिए।
पहला, न्यायालय ने निष्पक्ष सुनवाई के अवसर से संबंधित प्राकृतिक न्याय के सिद्धांतों के उल्लंघन को पाया। न्यायालय के अनुसार, याचिकाकर्ता को अपना पक्ष रखने के लिए पर्याप्त समय उपलब्ध नहीं कराया गया।
दूसरा, न्यायालय ने नोट किया कि आदेश एक्स-पार्टी प्रकृति का था और अभिलेख से भी यह नहीं स्पष्ट होता कि असेसिंग ऑफिसर ने किस प्रकार असेसी के देय और भुगतान योग्य कर की राशि का निर्धारण किया; आदेश में पर्याप्त कारण दर्ज नहीं थे।
न्यायालय ने यह अवलोकन किया कि प्राकृतिक न्याय के सिद्धांतों का उल्लंघन कर पारित एक्स-पार्टी आदेश नागरिक परिणाम (civil consequences) उत्पन्न करता है। यह अकेला ही रिट अधिकार-क्षेत्र में हस्तक्षेप का पर्याप्त आधार है।
इसी संक्षिप्त आधार पर, और दोनों पक्षों के लिए परस्पर स्वीकार्य शर्तों के आधार पर, न्यायालय ने निर्देशों की एक शृंखला के साथ रिट याचिका का निपटारा कर दिया।
प्रथम, न्यायालय ने तीन आदेशों को रद्द (क्वैश) और निरस्त कर दिया: 13.01.2021 दिनांकित अपीलीय आदेश (मेमो संख्या 46) जो स्टेट टैक्सेस (अपील), पटना वेस्ट, पटना के अतिरिक्त आयुक्त द्वारा अपील संख्या (ARN) AD1011190008688 में पारित किया गया था; 08.08.2019 दिनांकित मूल आदेश जो डिप्टी कमिश्नर ऑफ स्टेट टैक्सेस, पटना सेंट्रल सर्किल, पटना द्वारा BGST अधिनियम, 2017 की धारा 73 के तहत GSTIN 10AACCH5613D1ZD के संबंध में पारित किया गया था; तथा 14.08.2019 दिनांकित फॉर्म GST DRC-07 में आदेश की समरी, संदर्भ संख्या ZA100819000646P।
द्वितीय, प्री-डिपॉज़िट के प्रश्न पर, न्यायालय ने याचिकाकर्ता के इस कथन को स्वीकार किया कि कुल राशि का दस प्रतिशत, जो अपील की सुनवाई के लिए एक पूर्वशर्त है, पहले ही जमा किया जा चुका है। न्यायालय ने नोट किया कि यदि वास्तव में ऐसा है, तो इस संदर्भ में और कुछ करने की आवश्यकता नहीं है। हालांकि, न्यायालय ने निर्देश दिया कि यदि किसी भी कारण से उक्त राशि जमा न की गई हो, तो इसे अगली तिथि से पूर्व जमा करना अनिवार्य होगा।
तृतीय, याचिकाकर्ता ने यह उपक्रम किया कि वह मांग की राशि का अतिरिक्त दस प्रतिशत सीधे असेसिंग ऑफिसर के समक्ष जमा करेगा। न्यायालय ने निर्देश दिया कि यह अतिरिक्त जमा चार सप्ताह के भीतर किया जाना चाहिए।
खंडपीठ ने स्पष्ट किया कि ये जमाएं पक्षकारों के अपने-अपने अधिकारों और दलीलों के प्रति बिना prejudice होंगी और असेसिंग ऑफिसर के अंतिम आदेश के अधीन रहेंगी। यदि अंततः यह पाया जाता है कि याचिकाकर्ता द्वारा किया गया जमा आवश्यकता से अधिक है, तो अधिशेष राशि अंतिम आदेश की तिथि से दो माह के भीतर वापस की जाएगी।
चतुर्थ, न्यायालय ने याचिकाकर्ता को तात्कालिक वित्तीय कठिनाई से सुरक्षा दी। न्यायालय ने निर्देश दिया कि यदि याचिकाकर्ता के बैंक खाते रिट याचिका के विषय-वस्तु वाली कार्यवाही के संदर्भ में फ्रीज़ या अटैच किए गए हों, तो उन्हें तत्काल डिफ्रीज़ या डिअटैच किया जाए।
पंचम, न्यायालय ने भावी कार्यवाही की रूप-रेखा निर्धारित की। याचिकाकर्ता ने 11.04.2022 को प्रातः 10:30 बजे, संभव हो तो डिजिटल माध्यम से, असेसिंग अथॉरिटी के समक्ष उपस्थित होने का उपक्रम किया। न्यायालय ने असेसिंग अथॉरिटी को निर्देश दिया कि वह प्राकृतिक न्याय के सिद्धांतों का कड़ाई से अनुपालन करते हुए, गुण-दोष के आधार पर मामले का नए सिरे से निर्णय करे।
खंडपीठ ने आगे आदेश दिया कि पक्षकारों को, यदि आवश्यक और इच्छित हो, सभी आवश्यक दस्तावेज़ और सामग्री अभिलेख पर रखने का अवसर दिया जाएगा। पुनर्मूल्यांकन कार्यवाही की लंबितावस्था के दौरान, याचिकाकर्ता के विरुद्ध कोई भी दबावपूर्ण कदम नहीं उठाया जाएगा।
न्यायालय ने अनिवार्य किया कि असेसिंग अथॉरिटी नया आदेश केवल तभी पारित करे जब सभी संबंधित पक्षों, जिसमें याचिकाकर्ता भी शामिल है, को पर्याप्त अवसर प्रदान कर दिया जाए। याचिकाकर्ता ने, अधिवक्ता के माध्यम से, ऐसी कार्यवाही में पूर्ण सहयोग करने और अनावश्यक स्थगन (adjournment) न माँगने का उपक्रम किया।
अनावश्यक विलंब से बचने के लिए, न्यायालय ने असेसिंग अथॉरिटी को निर्देश दिया कि वह याचिकाकर्ता की उपस्थिति की तिथि से यथाशीघ्र, अधिमानतः दो माह के भीतर, मामले का गुण-दोष के आधार पर निपटारा करे।
असेसिंग अथॉरिटी को यह भी निर्देशित किया गया कि वह कारणयुक्त (स्पीकिंग) आदेश पारित करे, जिसमें कारणों का उल्लेख हो, और उसका एक प्रति पक्षकारों को उपलब्ध कराए।
न्यायालय ने याचिकाकर्ता को यह स्वतंत्रता सुरक्षित रखी कि आवश्यकता और इच्छा होने पर वह नए आदेश को चुनौती दे सकता है, और समान रूप से सभी पक्षकारों को विधि द्वारा उपलब्ध अन्य उपाय अपनाने की स्वतंत्रता भी सुरक्षित रखी। न्यायालय ने व्यक्त किया कि यदि ऐसे उपाय किसी उचित मंच के समक्ष अपनाए जाते हैं, तो उन पर विधि के अनुरूप तथा यथोचित शीघ्रता से विचार किया जाएगा।
महत्वपूर्ण रूप से, खंडपीठ ने स्पष्ट किया कि उसने कर विवाद के गुण-दोष पर कोई राय व्यक्त नहीं की है और सभी प्रश्न असेसिंग अथॉरिटी द्वारा निर्णय हेतु खुले रखे गए हैं।
इन निर्देशों के साथ, रिट याचिका तथा कोई भी लंबित अंतरिम आवेदनों का निपटारा कर दिया गया। प्रतिवादियों के अधिवक्ता ने इलेक्ट्रॉनिक माध्यम से उच्च न्यायालय के आदेश को उपयुक्त प्राधिकारी तक संप्रेषित करने का उपक्रम किया।
यह निर्णय क्यों महत्वपूर्ण है
यह निर्णय बिहार में एक्स-पार्टी जीएसटी असेसमेंट या मांग आदेशों का सामना कर रहे करदाताओं के लिए महत्वपूर्ण है।
पटना उच्च न्यायालय ने स्पष्ट रूप से कहा है कि भले ही अपील जैसे वैधानिक उपचार उपलब्ध हों, फिर भी जहाँ प्राकृतिक न्याय का स्पष्ट उल्लंघन हो और आदेश नॉन-स्पीकिंग हों, वहाँ न्यायालय हस्तक्षेप कर सकता है।
व्यवसायों के लिए इसका अर्थ यह है कि यदि उन्हें बिना समुचित नोटिस, अपनी बात रखने के लिए पर्याप्त समय दिए बिना, या कर मांग की गणना कैसे की गई, यह बताए बिना आदेश प्राप्त होते हैं, तो वे उपयुक्त मामलों में सीधे उच्च न्यायालय के समक्ष ऐसे आदेशों को चुनौती दे सकते हैं।
निर्णय व्यावहारिक राहत भी प्रदान करता है: यह निर्दिष्ट जमा किए जाने की शर्त पर, बैंक खातों को डिफ्रीज़ करने और नए असेसमेंट के दौरान दबावपूर्ण वसूली पर रोक लगाने का निर्देश देता है। इससे एक्स-पार्टी जीएसटी कार्रवाइयों के कारण उत्पन्न अचानक वित्तीय कठिनाई से बचने में सहायता मिलती है।
साथ ही, यह निर्णय करदाताओं को यह भी याद दिलाता है कि कर प्राधिकारियों के साथ सहयोग आवश्यक है। याचिकाकर्ता को निश्चित तिथि पर उपस्थित होना, कुछ रकम जमा करना और अनावश्यक स्थगन से बचना अनिवार्य किया गया।
समग्र रूप से यह मामला पुष्ट करता है कि जीएसटी प्राधिकारी को निष्पक्ष प्रक्रिया का पालन करना होगा, सुनवाई का पर्याप्त अवसर देना होगा और विस्तृत, कारणयुक्त (स्पीकिंग) आदेश पारित करने होंगे। ऐसा न करने पर उनके आदेश रद्द किए जा सकते हैं।
कानूनी प्रश्न और उनके उत्तर
-
प्रश्न: जब आदेश एक्स-पार्टी और नॉन-स्पीकिंग हों, तब क्या पटना उच्च न्यायालय वैधानिक उपचार की उपलब्धता के बावजूद जीएसटी असेसमेंट और अपीलीय आदेशों में हस्तक्षेप कर सकता है?
उत्तर: हाँ। न्यायालय ने माना कि जहाँ प्राकृतिक न्याय के सिद्धांतों का स्पष्ट उल्लंघन हो और एक्स-पार्टी पारित आदेश कर देयता निर्धारित करने के कारणों को प्रकट न करते हों, वहाँ वह रिट अधिकार-क्षेत्र में हस्तक्षेप कर सकता है। -
प्रश्न: जब जीएसटी मांग और अपीलीय आदेशों को प्राकृतिक न्याय के उल्लंघन वाला पाया जाए, तो क्या राहत प्रदान की जानी चाहिए?
उत्तर: न्यायालय ने असेसमेंट और अपीलीय दोनों आदेशों को रद्द किया, मामले को पुनः गुण-दोष के आधार पर नए निर्णय के लिए असेसिंग अथॉरिटी के पास remand किया, बैंक खातों को डिफ्रीज़ करने का निर्देश दिया, दबावपूर्ण वसूली पर रोक लगाई और आंशिक जमा के संबंध में शर्तें निर्धारित कीं।
न्यायालय द्वारा उद्धृत मामले
- इस निर्णय में किसी पूर्ववर्ती निर्णय का स्पष्ट रूप से उल्लेख या उस पर निर्भरता नहीं की गई है।
मामले का विवरण
मामला संख्या: Civil Writ Jurisdiction Case No. 4171 of 2022
मामले का शीर्षक: HAV Automobiles Pvt. Ltd. बनाम The State of Bihar & Ors.
कोरम: Hon’ble the Chief Justice; Hon’ble Mr. Justice S. Kumar
उद्धरण (साइटेशन): 2022(2) PLJR 126
निर्णय की तिथि: 22.03.2022
अधिवक्ता: याचिकाकर्ता के लिए श्री गौतम कुमार केजरीवाल, अधिवक्ता; प्रतिवादियों के लिए श्री विवेक प्रसाद, GP 7
मामले की प्रकृति: Article 226 के अंतर्गत रिट याचिका, जिसमें जीएसटी असेसमेंट आदेश, DRC-07 समरी तथा धारा 73 और धारा 107 के तहत पारित अपीलीय आदेश को चुनौती दी गई
प्रमुख वैधानिक प्रावधान: Bihar Goods and Services Tax Act, 2017 की धारा 73; Central Goods and Services Tax Act, 2017 तथा Bihar Goods and Services Tax Act, 2017 की धारा 107
निर्णय का लिंक: Official Patna High Court judgment
यदि यह व्याख्या आपके लिए उपयोगी रही हो और आप यह जानने में रुचि रखते हों कि
बिहार में विधिक विकास आपके अधिकारों को कैसे प्रभावित कर सकते हैं,
तो आप Samvida Law Associates को आगे की जानकारी के लिए फॉलो करने पर विचार कर सकते हैं।







