
मामले की पृष्ठभूमि
यह रिट याचिका बिहार कंबाइंड एंट्रेंस कॉम्पिटिटिव एग्जामिनेशन बोर्ड द्वारा पटना उच्च न्यायालय में दायर की गई थी। बोर्ड ने 29.12.2015 दिनांकित आयकर आयुक्त (छूट), पटना द्वारा पारित आदेश को चुनौती दी।
चुनौती दिया गया आदेश निर्धारण वर्ष 2014-15 से संबंधित था। बोर्ड ने आयकर अधिनियम, 1961 की धारा 10(23C)(vi) और (via) के तहत अनुमोदन के लिए आवेदन किया था। यदि यह अनुमोदन मिल जाता, तो उसकी आय को आयकर से मुक्त किया जा सकता था।
आयकर आयुक्त (छूट) ने बोर्ड के कर छूट के दावे को खारिज कर दिया। निर्णय में कारणों को विस्तार से पुनरुत्पादित नहीं किया गया है, परंतु उच्च न्यायालय ने दर्ज किया कि प्राधिकरण ने यह निष्कर्ष निकाला था कि बोर्ड विधि के अर्थों में एक “शैक्षणिक संस्था” नहीं है।
इस अस्वीकृति से आहत होकर, बोर्ड ने सिविल रिट अधिकारिता वाद सं. 2106/2016 के माध्यम से पटना उच्च न्यायालय का दरवाजा खटखटाया। याचिका में 29.12.2015 के आदेश को रद्द करने और धारा 10(23C)(vi) तथा (via) के तहत अनुमोदन प्रदान करने का निर्देश देने की प्रार्थना की गई। इसके साथ ही, उसने किसी अन्य ऐसे राहत की भी मांग की, जिसके लिए वह पात्र हो सकती है।
अदालत ने क्या परखा और क्या निर्णय दिया
खंडपीठ, जिसमें माननीय मुख्य न्यायाधीश तथा माननीय श्री न्यायमूर्ति एस. कुमार सम्मिलित थे, ने दोनों पक्षों की विस्तृत सुनवाई की। मौखिक निर्णय 16.12.2021 को सुनाया गया।
पटना उच्च न्यायालय के समक्ष मुख्य प्रश्न सरल और केंद्रित था: क्या बिहार कंबाइंड एंट्रेंस कॉम्पिटिटिव एग्जामिनेशन बोर्ड धारा 10(23C)(vi) आयकर अधिनियम, 1961 के तहत छूट पाने का हकदार है?
अदालत ने धारा 10(23C)(vi) के प्रासंगिक भाग को उद्धृत किया। यह प्रावधान “किसी भी विश्वविद्यालय या अन्य शैक्षणिक संस्था जो केवल शैक्षणिक उद्देश्यों के लिए और लाभ के उद्देश्य से नहीं अस्तित्व में हो” की ओर से प्राप्त आय को, निर्धारित प्राधिकारी द्वारा अनुमोदन के अधीन, आयकर से मुक्त करता है।
इस प्रकार, याचिकाकर्ता की सफलता के लिए बोर्ड को यह दिखाना आवश्यक था कि उसका अस्तित्व केवल शैक्षणिक उद्देश्यों के लिए है, लाभ के लिए नहीं, और यह कि वह इस उपबंध के अंतर्गत अनुमोदन के लिए पात्र है।
अदालत ने यह नोट किया कि विवादित आदेश दिनांक 29.12.2015 द्वारा बोर्ड के कर छूट के दावे को खारिज कर दिया गया था। यद्यपि आयुक्त की संपूर्ण तर्कसंगति उद्धृत नहीं की गई, उच्च न्यायालय ने एक प्रमुख निष्कर्ष पर प्रकाश डाला: अधीनस्थ प्राधिकरण ने यह माना था कि बोर्ड एक शैक्षणिक संस्था नहीं है।
अपने पक्ष के समर्थन में, बोर्ड ने अपने अधिवक्ता श्री डी. वी. पाठी के माध्यम से पूर्व न्यायिक निर्णयों पर भरोसा किया। उन्होंने स्वयं पटना उच्च न्यायालय के निर्णय C.W.J.C. No. 20296 of 2010, Bihar State Text Book Publishing Corporation vs. Commissioner of Income Tax-I, Patna & Anr., निर्णय दिनांक 04.09.2020 का उल्लेख किया।
उन्होंने एक अन्य पूर्व निर्णय M.A. No.425 of 2010, Bihar State Text Book Publishing Corporation vs. The Commissioner of Income Tax-I, Patna, जिसका उल्लेख उस मामले में किया गया था, का भी हवाला दिया। इसके अतिरिक्त, उन्होंने दिल्ली उच्च न्यायालय के निर्णय Council for the Indian School Certificate Examinations vs. Director General of Income-tax (Exemptions), [2014] 362 ITR 436 (Del) पर भी भरोसा किया।
दूसरी ओर, प्रतिवादी की ओर से अधिवक्ता श्रीमती अर्चना सिन्हा @ अर्चना शाही ने सर्वोच्च न्यायालय के निर्णय Visvesvaraya Technological University vs. Assistant Commissioner of Income Tax, (2016) 12 SCC 258 का हवाला दिया। यह निर्णय शैक्षणिक संस्थानों और विश्वविद्यालयों के कर छूट दावों से संबंधित है।
इसके प्रत्युत्तर में, बोर्ड के अधिवक्ता ने सर्वोच्च न्यायालय के तीन और निर्णयों पर भरोसा किया: Islamic Academy of Education vs. State of Karnataka, (2003) 6 SCC 697; Assam State Text Book Production and Publication Corporation Limited vs. Commissioner of Income Tax, (2009) 17 SCC 391; तथा Queen’s Educational Society vs. Commissioner of Income Tax, (2015) 8 SCC 47।
ये सभी प्राधिकार, जैसा कि पक्षकारों द्वारा उद्धृत किए गए, व्यापक रूप से इस बात से संबंधित हैं कि न्यायालय “शैक्षणिक संस्थान”, “परोपकारी उद्देश्य” और आयकर छूट के संदर्भ में “लाभ के उद्देश्य” को किस प्रकार समझते हैं। हालांकि, पटना उच्च न्यायालय ने इस निर्णय के पाठ में इन मामलों की विस्तृत चर्चा नहीं की।
इसके बजाय, पीठ ने आयुक्त के विवादित आदेश का बारीकी से परीक्षण किया। उसका अवलोकन करने के बाद, अदालत एक स्पष्ट निष्कर्ष पर पहुंची: जब प्राधिकरण ने यह माना कि याचिकाकर्ता शैक्षणिक संस्था नहीं है, तो उसने ऐसा पूर्ण सामग्री उपलब्ध हुए बिना किया।
अदालत ने विशेष रूप से दर्ज किया कि प्राधिकरण के पास एक महत्वपूर्ण तथ्यात्मक बिंदु पर पूर्ण जानकारी उपलब्ध नहीं थी — क्या बोर्ड परीक्षाएं संचालित करने के लिए फीस लेकर कोई लाभ कमा रहा था या नहीं। दूसरे शब्दों में, प्राधिकरण ने अपूर्ण तथ्यों के आधार पर, विशेषकर फीस की प्रकृति और क्या उससे अधिशेष लाभ उत्पन्न हो रहा है, इस संबंध में, निर्णय दे दिया।
सामग्री में यह कमी केंद्रीय थी, क्योंकि धारा 10(23C)(vi) के तहत एक मुख्य शर्त यह है कि संस्था का अस्तित्व “केवल शैक्षणिक उद्देश्य के लिए हो और लाभ के उद्देश्य से न हो”। इसका निर्धारण करने के लिए विस्तृत तथ्यात्मक परीक्षण की आवश्यकता होती है, जिसमें शामिल है कि फीस कैसे ली जाती है, धनराशि का उपयोग कैसे होता है, और क्या कोई अधिशेष गैर-शैक्षणिक उद्देश्यों के लिए प्रयुक्त होता है।
इस कमी को स्वीकार करते हुए, अदालत ने नोट किया कि कुछ सुनवाई के बाद दोनों पक्ष सहमत हो गए — अर्थात वे ad idem थे — कि मामले को पुनर्विचार हेतु प्राधिकरण के पास वापस भेजा जा सकता है। विचार यह था कि दोनों पक्षों को सभी प्रासंगिक दस्तावेज और स्पष्टीकरण अभिलेख पर रखने का नया अवसर दिया जाएगा, और फिर प्राधिकरण विधि के अनुसार पुनः निर्णय देगा।
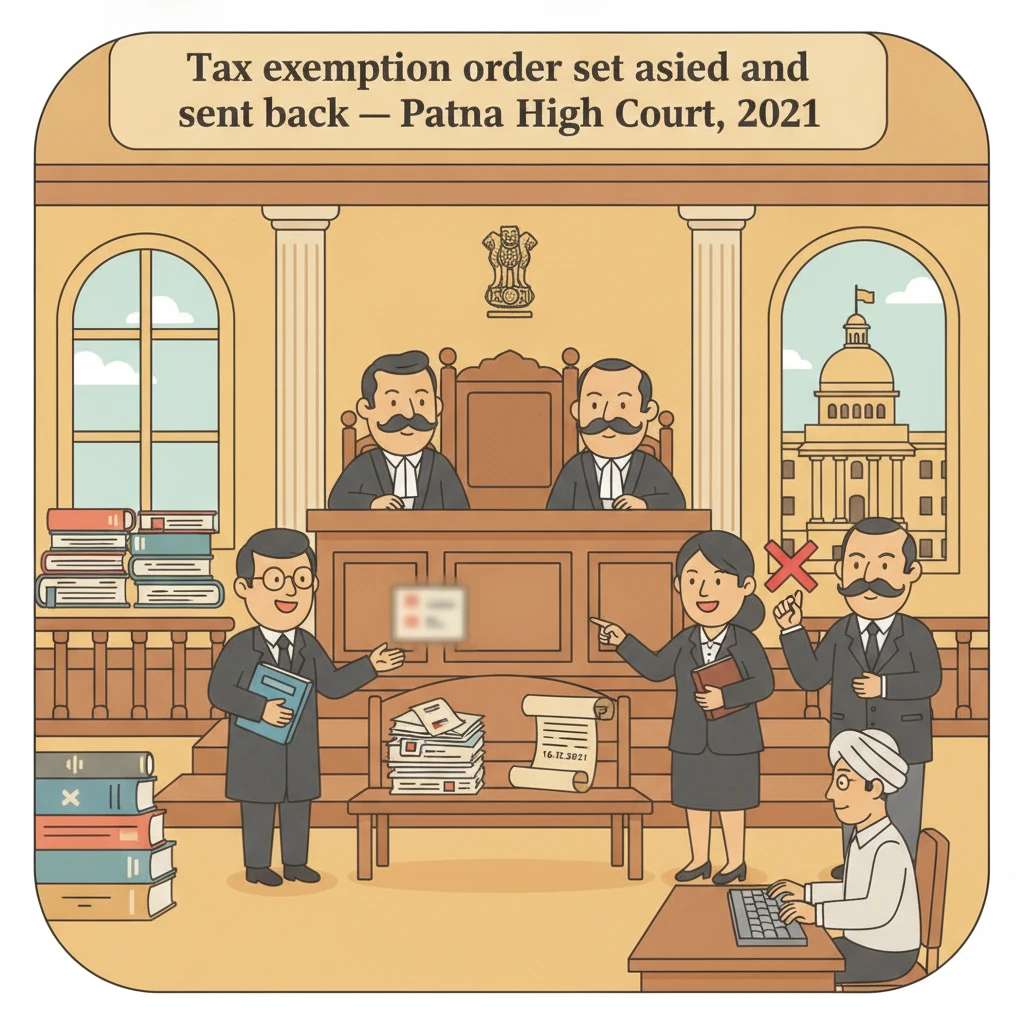
इस सहमति को स्वीकार करते हुए, पटना उच्च न्यायालय ने अपनी रिट अधिकारिता का प्रयोग कर पुराने आदेश को निरस्त कर मामला पुनः भेज दिया। इसका आशय यह है कि अदालत ने यह अंतिम घोषणा नहीं की कि बोर्ड आयकर छूट पाने का हकदार है या नहीं। उसने स्वयं को केवल उस प्रक्रियागत दोष को सुधारने तक सीमित रखा, जिसमें अधूरी सामग्री के आधार पर निर्णय दे दिया गया था।
इसके बाद अदालत ने स्पष्ट दिशा-निर्देश दिए:
प्रथम, आयकर आयुक्त (छूट), पटना द्वारा पारित विवादित आदेश दिनांक 29.12.2015 को रद्द (क्वैश) और निरस्त (सेट असाइड) किया गया।
द्वितीय, मामले को बोर्ड के छूट संबंधी आवेदन पर पुनः विचार हेतु उपयुक्त अथवा सक्षम प्राधिकारी के पास वापस भेज दिया गया।
तृतीय, अदालत ने दोनों पक्षों को निर्देश दिया कि वे उस प्राधिकरण के समक्ष 03.01.2022 को उपस्थित हों। उस तिथि पर प्राधिकरण को आगे की तिथि नियत करनी है तथा उन्हें अभिलेख पर अतिरिक्त सामग्री लाने का यथोचित अवसर देना है।
चतुर्थ, प्राधिकरण को दोनों पक्षों को पर्याप्त सुनवाई का अवसर देना होगा, प्राकृतिक न्याय के सिद्धांतों का पूर्ण पालन करते हुए। उसे नए सिरे से निर्णय करते हुए एक “स्पीकिंग ऑर्डर” पारित करना होगा, अर्थात ऐसा आदेश जो कारणों को स्पष्ट रूप से व्याख्यायित करता हो। इस नए आदेश की प्रतियां दोनों पक्षों को उपलब्ध कराई जानी हैं।
पंचम, आवश्यकता पड़ने पर प्राधिकरण के समक्ष कार्यवाही डिजिटल माध्यम से भी संचालित की जा सकती है।
षष्ठ, अदालत ने दोनों पक्षों को यह स्वतंत्रता सुरक्षित रखी कि वे भविष्य में, नए आदेश के आलोक में, विधि द्वारा उपलब्ध ऐसे कानूनी उपचार अपना सकते हैं, जो उन्हें उपलब्ध हों।
सप्तम, अदालत ने यह आशा और अपेक्षा व्यक्त की कि प्राधिकरण मामले का शीघ्र निपटारा करेगा, अधिमानतः उस समय के वर्तमान वित्तीय वर्ष के भीतर और सकारात्मक रूप से 31 मार्च, 2022 से पहले।
अंत में, अदालत ने स्पष्ट कर दिया कि सभी मुद्दे खुले छोड़े गए हैं। यह महत्वपूर्ण है। इसका मतलब यह है कि उच्च न्यायालय ने यह अंतिम निष्कर्ष नहीं दिया कि बोर्ड शैक्षणिक संस्था है या नहीं, क्या वह लाभ के लिए संचालित होती है या नहीं, अथवा क्या वह धारा 10(23C)(vi) के तहत छूट के लिए पात्र है। ऐसे सभी प्रश्नों पर विचार प्राधिकरण द्वारा पुनः किया जाना है, और आवश्यकता पड़ने पर, नए आदेश के आधार पर न्यायालय बाद में उनकी जांच कर सकते हैं।
इन निर्देशों के साथ, रिट याचिका का निस्तारण कर दिया गया। मामले में लंबित किसी भी अंतरिम आवेदन को भी निस्तारित माना गया।
यह निर्णय क्यों महत्वपूर्ण है
यह निर्णय बिहार में उन शैक्षणिक निकायों, परीक्षा बोर्डों और अन्य संस्थाओं के लिए महत्वपूर्ण है जो स्वयं को शैक्षणिक संस्था बताते हुए कर छूट चाहती हैं।
प्रथम, यह दर्शाता है कि पटना उच्च न्यायालय कर प्राधिकरणों को अपूर्ण तथ्यों के आधार पर छूट दावों को खारिज करने की अनुमति नहीं देगा। यदि कोई प्राधिकरण यह निर्णय कर दे कि कोई निकाय शैक्षणिक संस्था नहीं है, बिना इस बात की समुचित जांच किए कि वह लाभ अर्जित करता है या नहीं और अपनी आय का उपयोग कैसे करता है, तो ऐसा आदेश निरस्त किया जा सकता है।
द्वितीय, यह मामला रेखांकित करता है कि धारा 10(23C)(vi) के अंतर्गत प्रश्न अत्यधिक तथ्याधारित होते हैं। संस्थाओं को अपनी आय, व्यय और फीस संरचना के पूर्ण अभिलेख के साथ तैयार रहना चाहिए, ताकि वे यह प्रदर्शित कर सकें कि वे शिक्षा के लिए अस्तित्व में हैं, लाभ के लिए नहीं।
तृतीय, अदालत द्वारा स्पीकिंग ऑर्डर और प्राकृतिक न्याय के पालन पर दिया गया जोर समान संस्थाओं को आश्वस्त करता है। वे अपेक्षा कर सकती हैं कि उन्हें सुनवाई के बाद कारणयुक्त निर्णय मिलेगा, जिसे यदि प्रतिकूल हो, तो चुनौती दी जा सकती है।
अंततः, अदालत द्वारा तय की गई समयसीमा शीघ्र समाधान की दिशा में प्रेरित करती है। कर छूट संबंधी विवाद उन बड़े सार्वजनिक निकायों को प्रभावित कर सकते हैं जो शिक्षा और परीक्षाओं का संचालन करते हैं। देरी से वित्तीय अनिश्चितता उत्पन्न हो सकती है। ताजा निर्णय के लिए स्पष्ट अंतिम सीमा निर्धारित कर, पटना उच्च न्यायालय ने ऐसी अनिश्चितता को कम करने का प्रयास किया।
कानूनी प्रश्न और उनके उत्तर
प्रश्न: क्या बोर्ड के आयकर छूट के दावे को धारा 10(23C)(vi) और (via) के तहत, पूर्ण तथ्यात्मक सामग्री (जिसमें परीक्षा शुल्क से लाभ की बात भी शामिल है) के बिना पारित अस्वीकृति वैध थी?
उत्तर: नहीं। पटना उच्च न्यायालय ने माना कि प्राधिकरण ने अपूर्ण सामग्री के आधार पर निर्णय किया था और इसलिए आदेश को रद्द कर दिया, तथा मामले को पुनर्विचार हेतु वापस भेज दिया।
प्रश्न: क्या उच्च न्यायालय को स्वयं यह निर्णय करना चाहिए था कि बोर्ड धारा 10(23C)(vi) के तहत शैक्षणिक संस्था के रूप में योग्य है या नहीं?
उत्तर: नहीं। अदालत ने सभी मूल/सारगर्भित मुद्दों को खुला छोड़ा और यह कहते हुए मामला वापस भेजा कि सक्षम प्राधिकारी पहले दोनों पक्षों को पूर्ण तथ्य एवं दस्तावेज अभिलेख पर रखने का अवसर देकर निर्णय करे।
अदालत द्वारा उद्धृत मामले
- Bihar State Text Book Publishing Corporation vs. Commissioner of Income Tax-I, Patna & Anr., C.W.J.C. No. 20296 of 2010 (पटना उच्च न्यायालय, निर्णय दिनांक 04.09.2020)।
- Bihar State Text Book Publishing Corporation vs. The Commissioner of Income Tax-I, Patna, M.A. No. 425 of 2010 (पटना उच्च न्यायालय)।
- Council for the Indian School Certificate Examinations vs. Director General of Income-Tax (Exemptions), [2014] 362 ITR 436 (दिल्ली उच्च न्यायालय)।
- Visvesvaraya Technological University vs. Assistant Commissioner of Income Tax, (2016) 12 SCC 258 (सर्वोच्च न्यायालय)।
- Islamic Academy of Education vs. State of Karnataka, (2003) 6 SCC 697 (सर्वोच्च न्यायालय)।
- Assam State Text Book Production and Publication Corporation Limited vs. Commissioner of Income Tax, (2009) 17 SCC 391 (सर्वोच्च न्यायालय)।
- Queen’s Educational Society vs. Commissioner of Income Tax, (2015) 8 SCC 47 (सर्वोच्च न्यायालय)।
मामले का विवरण
मामला संख्या: Civil Writ Jurisdiction Case No. 2106 of 2016
मामला शीर्षक: Bihar Combined Entrance Competitive Examination Board vs. Commissioner of Income Tax (Exemptions), Patna
पीठ: Hon’ble the Chief Justice; Hon’ble Mr. Justice S. Kumar
संदर्भ: 2022 (1) PLJR 868
अधिवक्ता: याचिकाकर्ता की ओर से – Mr. D. V. Pathy, Advocate; Mrs. Manju Jha, Advocate. प्रतिवादी की ओर से – Mrs. Archana Sinha @ Archana Shahi, Advocate; Mr. Sanjeev Kumar, Advocate.
मामले का स्वभाव: आयकर अधिनियम, 1961 की धारा 10(23C)(vi) और (via) के तहत अनुमोदन अस्वीकृति को चुनौती देने वाली रिट याचिका।
पूर्ण निर्णय का लिंक: Patna High Court Judgment in CWJC No. 2106 of 2016
यदि आपको यह व्याख्या उपयोगी लगी हो और आप यह जानने के इच्छुक हों कि बिहार में कानूनी विकास आपके अधिकारों को कैसे प्रभावित कर सकते हैं,
तो आप आगे की जानकारियों के लिए Samvida Law Associates को फॉलो करने पर विचार कर सकते हैं।







