
मामले की पृष्ठभूमि
इस मामले में याचिकाकर्ता दोपहिया वाहन निर्माण का कार्य करने वाली एक प्राइवेट लिमिटेड कंपनी थी। यह बिहार वित्त अधिनियम के अंतर्गत पंजीकरण संख्या BR 3229 (R) तथा बिहार प्रवेश कर अधिनियम, 1993 के अंतर्गत पंजीकरण संख्या PR 170 के तहत पंजीकृत थी।
विवाद वाणिज्यिक कर चुकाने की मूल देनदारी से संबंधित नहीं था। मुख्य प्रश्न केवल 1996–97 और 1997–98 निर्धारण वर्ष के लिए वसूल किए गए अधिशेष वाणिज्यिक कर की वापसी पर ब्याज तक सीमित था। अधिशेष कर की वास्तविक वापसी पहले ही वाणिज्यिक कर विभाग द्वारा कर दी गई थी।
कंपनी ने भारत के संविधान के अनुच्छेद 226 के तहत पटना उच्च न्यायालय का दरवाजा खटखटाया। उसने बिहार राज्य और कर प्राधिकरणों को, बिहार वित्त अधिनियम, 1981 की धारा 43 का सहारा लेते हुए, विलंबित वापसी पर वैधानिक ब्याज चुकाने का निर्देश देने की मांग की।
अधिनियम की धारा 43 में प्रावधान है कि जो भी राशि वापसी योग्य हो, यदि संबंधित विक्रेता या व्यक्ति द्वारा आवेदन प्राप्त होने की तारीख से छह माह के भीतर वापस नहीं की जाती है, तो वह छह माह की अवधि समाप्त होने के बाद से 9% वार्षिक की दर से ब्याज वहन करेगी।
मूल तथ्य विवादित नहीं थे। विवाद केवल इस बात पर बचा था कि वापसी आवेदन किस तारीख से गिना जाए और क्या धारा 43 के अर्थ में वास्तव में वापसी विलंबित थी या नहीं।
न्यायालय ने क्या परखा और क्या निर्णय दिया
पटना उच्च न्यायालय की द्वैतीय पीठ ने 25.11.2021 को इस मामले की सुनवाई की। मौखिक निर्णय माननीय न्यायमूर्ति चक्रधारी शरण सिंह ने दिया, जिसमें माननीय न्यायमूर्ति मधुरेश प्रसाद सहमत हुए।
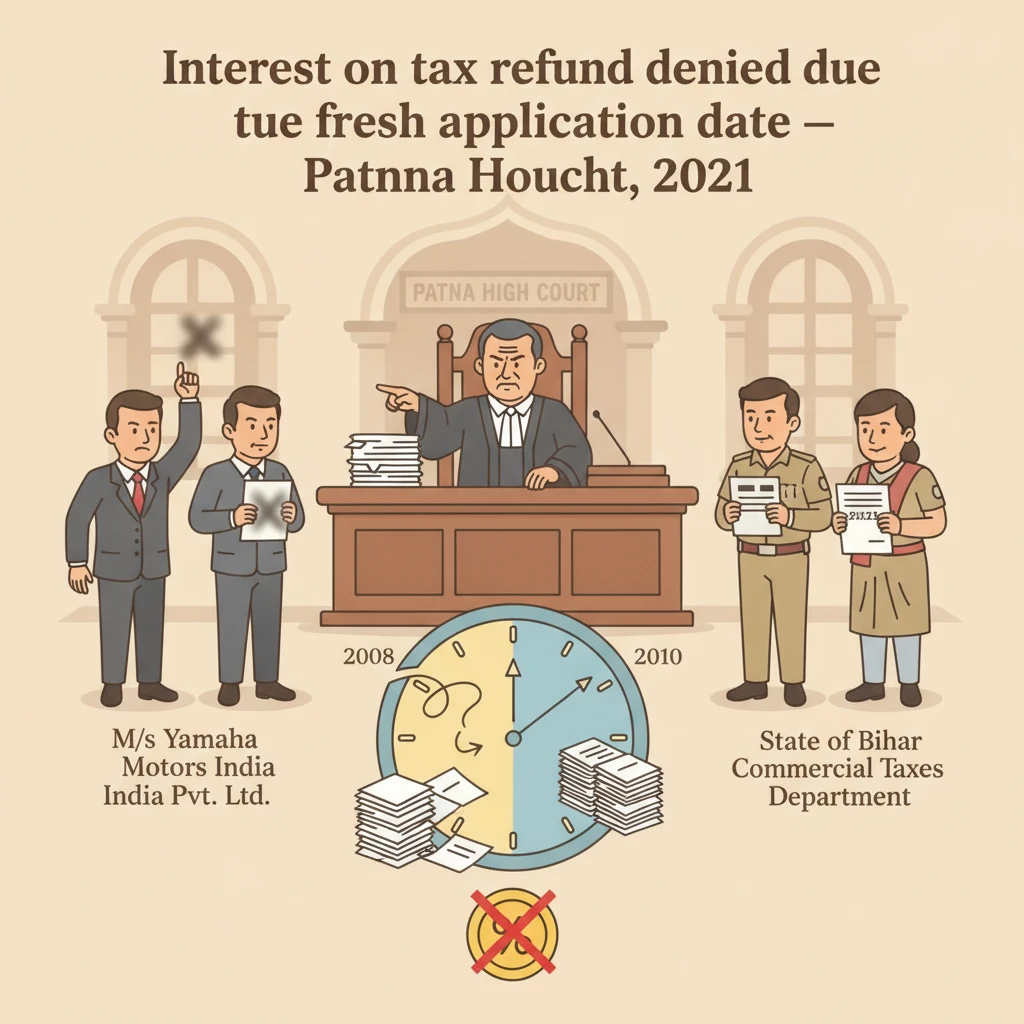
न्यायालय ने पहले यह दर्ज किया कि वापसी के लिए प्रारंभिक आवेदन याचिकाकर्ता द्वारा 25.04.2008 को किया गया था। किंतु यह आवेदन त्रुटिपूर्ण पाया गया। वाणिज्यिक कर उप आयुक्त, पटलिपुत्र सर्किल के कार्यालय में रखी गई आदेश-पुस्तिका से यह स्पष्ट था कि याचिकाकर्ता को बार-बार आवेदन की कमियां दूर करने के लिए कहा गया।
त्रुटियों की प्रकृति को “मौलिक” के रूप में दर्ज किया गया था, जिसका अर्थ यह था कि जब तक उन्हें दूर नहीं किया जाता, प्राधिकरण वापसी के दावे पर कार्यवाही नहीं कर सकते थे। कंपनी ने, उप आयुक्त द्वारा पारित बाद के आदेशों के माध्यम से अवसर दिए जाने के बावजूद, इन त्रुटियों को दूर नहीं किया।
राज्य के पक्ष में दायर प्रत्युत्तर हलफनामे के अनुसार, बाद में याचिकाकर्ता ने 18.03.2010 को वापसी के लिए एक ताज़ा आवेदन दायर किया। यह आवेदन, प्रपत्र A–VIII में, प्रत्युत्तर हलफनामे के परिशिष्ट A के रूप में अभिलेख पर लाया गया।
इस ताज़ा आवेदन के अंतिम अनुच्छेद में कंपनी के प्रतिनिधि द्वारा एक स्पष्ट घोषणा की गई थी। उसमें उसने स्पष्ट रूप से यह कहा कि उस तारीख से पहले उसके द्वारा या उसकी ओर से राशि की वापसी के लिए कोई आवेदन नहीं किया गया है। यह घोषणा न्यायालय की तर्कणा का केंद्रबिंदु बन गई।
दिनांक 18.03.2010 के आवेदन पर कार्य करते हुए, सक्षम प्राधिकारी ने 26.03.2010 को अधिशेष कर की वापसी का आदेश पारित किया। पटना के जिला कोषागार पदाधिकारी ने वास्तव में 31.03.2010 को याचिकाकर्ता को वापसी की राशि जारी कर दी।
याचिकाकर्ता के अधिवक्ता ने तर्क दिया कि वास्तव में कंपनी ने 25.04.2008 के पूर्ववर्ती आवेदन में की गई त्रुटियों को दूर कर दिया था। इसलिए, याचिकाकर्ता के अनुसार, वापसी आवेदन की प्रभावी तारीख 18.03.2010 न होकर 25.04.2008 मानी जानी चाहिए।
यदि 25.04.2008 को आवेदन की तारीख माना जाता, तो 31.03.2010 को की गई वापसी स्पष्ट रूप से छह माह की अवधि से बहुत आगे होती और याचिकाकर्ता बिहार वित्त अधिनियम की धारा 43 के तहत 9% ब्याज पाने का हकदार हो जाता।
दूसरी ओर, राज्य के अधिवक्ता ने यह रुख बनाए रखा कि 2008 का आवेदन त्रुटिपूर्ण होने के कारण अस्वीकृत हो चुका था और उस पर कार्यवाही नहीं की जा सकती थी। राज्य ने यह प्रस्तुत किया कि एकमात्र वैध और प्रचलित आवेदन 18.03.2010 का ताज़ा आवेदन था। चूंकि वापसी आदेश 26.03.2010 को पारित हुआ और राशि 31.03.2010 तक अदा कर दी गई, जो कि ताज़ा आवेदन के कुछ ही दिनों के भीतर था, इसलिए धारा 43 को आकर्षित करने लायक कोई विलंब नहीं था।
न्यायालय ने वास्तविक विवाद को सरल शब्दों में इस रूप में निर्धारित किया: धारा 43 के प्रयोजनों के लिए वापसी आवेदन की तारीख के रूप में कौन-सी तारीख मानी जानी चाहिए—25.04.2008 या 18.03.2010।
पीठ ने यह अवलोकन किया कि इसमें कोई विवाद नहीं था कि 25.04.2008 का प्रारंभिक आवेदन “इतना त्रुटिपूर्ण था कि उस पर कार्यवाही नहीं की जा सकती थी” और यह कि “उस पर वापसी का कोई आदेश पारित नहीं किया जा सकता था।” आदेश-पुस्तिका से यह भी पता चलता था कि याचिकाकर्ता को त्रुटियां दूर करने के लिए बार-बार निर्देश दिए गए, जिन्हें उसने पूरा नहीं किया।
इसके बाद न्यायाधीशों ने परिशिष्ट A, अर्थात 18.03.2010 दिनांकित ताज़ा आवेदन, की ओर ध्यान दिया। उन्होंने याचिकाकर्ता की उसी घोषणा पर जोर दिया कि इस तारीख से पहले कोई वापसी आवेदन नहीं किया गया था। न्यायालय के विचार में यह घोषणा, इस पृष्ठभूमि में दी गई थी कि पूर्व आवेदन को प्राधिकरण द्वारा त्रुटिपूर्ण घोषित कर दिया गया था।
न्यायालय ने याचिकाकर्ता की ओर से दायर पूरक हलफनामे के अनुच्छेद 4 में दी गई एक बात पर भी ध्यान दिया। वहां याचिकाकर्ता ने स्वयं यह स्वीकार किया था कि “18.03.2010 को एक ताज़ा आवेदन दायर किया गया था।” इससे न्यायालय की यह समझ और मजबूत हुई कि 2010 का आवेदन केवल त्रुटियों के निवारण मात्र न होकर एक नया, स्वतंत्र आवेदन था।
इन सामग्रियों से न्यायालय ने यह निष्कर्ष निकाला कि निर्विवाद तथ्य यह थे: 25.04.2008 का प्रारंभिक आवेदन त्रुटिपूर्ण था; और वास्तव में 18.03.2010 को एक ताज़ा आवेदन किया गया था। इसी ताज़ा आवेदन पर वापसी आदेश शीघ्र ही पारित किया गया और दो सप्ताह के भीतर राशि की वापसी कर दी गई।
महत्वपूर्ण रूप से, याचिकाकर्ता ने इस वापसी को “बिना किसी आपत्ति” स्वीकार कर लिया। राशि प्राप्त करते समय कोई आपत्ति नहीं की गई, न ही तत्काल यह दावा किया गया कि 2008 से देरी के कारण ब्याज देय था। वापसी की राशि प्राप्त कर उसका लाभ उठाने के बाद ही याचिकाकर्ता ब्याज मांगने के लिए उच्च न्यायालय पहुंचा।
पीठ ने माना कि 18.03.2010 को ताज़ा आवेदन दायर करके, और यह स्पष्ट घोषणा देकर कि कोई पूर्व वापसी आवेदन अस्तित्व में नहीं था, याचिकाकर्ता ने वस्तुतः यह स्वीकार कर लिया कि पूर्व आवेदन त्रुटिपूर्ण था और अस्वीकृत मान लिया गया।
अतः याचिकाकर्ता बाद में यह दलील देने के लिए 2008 के त्रुटिपूर्ण आवेदन पर भरोसा नहीं कर सकता था कि वापसी में विलंब हुआ। न्यायालय ने यह सिद्धांत लागू किया कि कोई व्यक्ति “स्वीकृति और अस्वीकृति दोनों” नहीं कर सकता, अर्थात वह किसी स्थिति को जब अपने अनुकूल हो तब स्वीकार करे और बाद में उसे नकार दे।
न्यायालय ने यह निर्णय दिया कि याचिकाकर्ता धारा 43 के तहत ब्याज के दावे के लिए 25.04.2008 दिनांकित त्रुटिपूर्ण आवेदन पर भरोसा करने से स्पष्ट रूप से रोका गया था (एस्टॉप्ड था)।
एस्टॉपल पर अपनी तर्कणा को समर्थन देने के लिए न्यायालय ने सर्वोच्च न्यायालय के निर्णय D. Sarojakumari v. R. Helen Thilakom and Others, (2017) 9 SCC 478 पर भरोसा किया। उस मामले में सर्वोच्च न्यायालय ने कई पूर्ववर्ती निर्णयों का संकलन किया था, जिनमें यह कहा गया कि जो अभ्यर्थी चयन प्रक्रिया में, उसके नियमों और विधि को जानते हुए, भाग लेते हैं, वे असफल होने के बाद उसी प्रक्रिया को चुनौती देने से रोके जाते हैं।
उन मामलों से निकाला गया मुख्य सिद्धांत यह है कि यदि कोई व्यक्ति विचार करके किसी विधिक या प्रशासनिक प्रक्रिया में भाग लेता है, तो प्रतिकूल परिणाम मिलने के बाद वह मुड़कर उसी प्रक्रिया को चुनौती नहीं दे सकता, जिसे उसने पहले स्वीकार किया था।
इसी सिद्धांत को यहां लागू करते हुए उच्च न्यायालय ने यह तर्क दिया कि याचिकाकर्ता, ताज़ा आवेदन दायर कर उसके आधार पर वापसी स्वीकार करने के बाद, पहले के त्रुटिपूर्ण आवेदन पर वापस नहीं जा सकता था ताकि ब्याज के रूप में बेहतर आर्थिक परिणाम का दावा कर सके।
इसी आधार पर न्यायालय ने यह निर्णय दिया कि धारा 43 के प्रयोजनों के लिए “आवेदन की तारीख” 18.03.2010 थी। चूंकि वापसी का आदेश 26.03.2010 को पारित हुआ और 31.03.2010 तक राशि अदा कर दी गई, जो छह माह की अवधि से बहुत पहले था, इसलिए धारा 43 का कोई प्रश्न ही नहीं उठता। अतः ब्याज का कोई वैधानिक अधिकार उत्पन्न नहीं हुआ।
निर्णय के अनुच्छेद 15 में, पीठ ने कहा कि याचिकाकर्ता, आवेदन की तारीख 18.03.2010 होने की स्थिति में, धारा 43 के तहत ब्याज अदा करने का निर्देश पाने हेतु कोई मामला स्थापित नहीं कर सका। न्यायालय ने स्पष्ट रूप से यह माना कि याचिकाकर्ता वापस की गई राशि पर ब्याज का कानूनी दावा नहीं कर सकता।
फलस्वरूप, अनुच्छेद 16 में न्यायालय ने निष्कर्ष निकाला कि रिट याचिका निराधार थी और इसे खारिज कर दिया। अनुच्छेद 17 में आदेश दिया गया कि व्ययों के संबंध में कोई आदेश पारित नहीं किया जाएगा।
यह निर्णय क्यों महत्वपूर्ण है
यह निर्णय बिहार राज्य, विशेष रूप से वाणिज्यिक कर विभाग, से अधिशेष कर की वापसी चाहने वाले व्यवसायों और विक्रेताओं के लिए महत्वपूर्ण है।
यह दर्शाता है कि यदि वापसी आवेदन त्रुटिपूर्ण हो और विक्रेता बाद में कोई ताज़ा आवेदन दायर करे, तो बिहार वित्त अधिनियम की धारा 43 के तहत ब्याज की गणना के लिए घड़ी मूल त्रुटिपूर्ण आवेदन से नहीं, बल्कि ताज़ा आवेदन से चालू होगी।
यह निर्णय आधिकारिक प्रपत्रों में घोषणाएं देने के जोखिम को भी रेखांकित करता है। यहां, याचिकाकर्ता का स्वयं का यह कथन कि कोई पूर्व वापसी आवेदन अस्तित्व में नहीं था, उसके विरुद्ध प्रयुक्त हुआ। ऐसी घोषणाएं आगे चलकर पहले किए गए कदमों के आधार पर किए जाने वाले दावों के दरवाजे बंद कर सकती हैं।
निर्णय यह भी पुष्ट करता है कि जब कोई पक्ष किसी लाभ को बिना आपत्ति स्वीकार कर लेता है—जैसे कि वापसी की राशि प्राप्त करना—तो केवल अतिरिक्त आर्थिक लाभ (जैसे ब्याज) पाने के लिए बाद में न्यायालय उस पक्ष को अंतर्निहित प्रक्रिया को चुनौती देने की अनुमति नहीं भी दे सकते।
करदाताओं के लिए व्यावहारिक सीख यह है कि वापसी आवेदन सावधानी से दायर करें, त्रुटियों को शीघ्रता से दूर करें, और ताज़ा आवेदन दायर करने या ऐसी घोषणाएं करने से पहले सतर्क रहें, जो पूर्व अधिकारों के परित्याग (वावे) का कारण बन सकती हैं।
विधिक प्रश्न और उनके उत्तर
-
प्रश्न: बिहार वित्त अधिनियम, 1981 की धारा 43 के तहत ब्याज के दावे के लिए याचिकाकर्ता के वापसी आवेदन की गणना किस तारीख से की जानी चाहिए—25.04.2008 से या 18.03.2010 से?
उत्तर: पटना उच्च न्यायालय ने यह निर्णय दिया कि 18.03.2010, अर्थात याचिकाकर्ता की घोषणा वाली ताज़ा वापसी आवेदन की तारीख, प्रासंगिक तारीख है। 25.04.2008 का पूर्व आवेदन त्रुटिपूर्ण था और अस्वीकृत माना गया। -
प्रश्न: क्या याचिकाकर्ता बिहार वित्त अधिनियम, 1981 की धारा 43 के तहत वापस किए गए अधिशेष कर पर वैधानिक ब्याज पाने का हकदार था?
उत्तर: नहीं। चूंकि 18.03.2010 दिनांकित वैध आवेदन के कुछ ही दिनों के भीतर 26.03.2010 को वापसी आदेश पारित हुआ और 31.03.2010 को वापसी की राशि अदा कर दी गई, इसलिए छह माह से अधिक कोई विलंब नहीं था। धारा 43 लागू ही नहीं हुई और कोई ब्याज देय नहीं था। -
प्रश्न: क्या याचिकाकर्ता, ताज़ा आवेदन दायर कर उसके आधार पर वापसी स्वीकार करने के बाद, अपने पूर्ववर्ती त्रुटिपूर्ण आवेदन पर भरोसा कर सकता था?
उत्तर: नहीं। न्यायालय ने कहा कि याचिकाकर्ता एस्टॉपल के सिद्धांत से बंधा हुआ था और “स्वीकृति और अस्वीकृति दोनों” नहीं कर सकता था। यह घोषित कर कि कोई पूर्व आवेदन अस्तित्व में नहीं था और ताज़ा आवेदन के आधार पर वापसी का लाभ उठाकर, वह बाद में ब्याज के दावे के लिए त्रुटिपूर्ण आवेदन पर निर्भर नहीं हो सकता था।
न्यायालय द्वारा उद्धृत मामले
- D. Sarojakumari v. R. Helen Thilakom and Others, (2017) 9 Supreme Court Cases 478.
- पटना उच्च न्यायालय ने D. Sarojakumari में चर्चित सर्वोच्च न्यायालय के पूर्ववर्ती मामलों, जैसे G. Sarana v. University of Lucknow, Madan Lal v. State of J&K, Manish Kumar Shahi v. State of Bihar, Ramesh Chandra Shah v. Anil Joshi, तथा Madras Institute of Development Studies v. K. Sivasubramaniyan, का भी संदर्भ लिया, जैसा कि उद्धृत पैरा में संगृहीत है।
मामले का विवरण
मामला संख्या: Civil Writ Jurisdiction Case No. 633 of 2011
मामला शीर्षक: M/s Yamaha Motors India Private Limited v. The State of Bihar & Others
पीठ (Coram): माननीय न्यायमूर्ति चक्रधारी शरण सिंह तथा माननीय न्यायमूर्ति मधुरेश प्रसाद
उद्धरण (Citation): 2022(1) PLJR 120
अधिवक्ता: याचिकाकर्ता की ओर से – अधिवक्ता सुश्री मंजू झा। प्रतिवादियों की ओर से – श्री श्रीराम कृष्ण और श्री आकाश चतुर्वेदी, सहायक अधिवक्ता, स्थायी अधिवक्ता XI के लिए।
मामले का स्वरूप: भारत के संविधान के अनुच्छेद 226 के अंतर्गत रिट याचिका, जिसमें बिहार वित्त अधिनियम, 1981 की धारा 43 के तहत अधिशेष वाणिज्यिक कर की वापसी पर ब्याज की मांग की गई।
निर्णय की तारीख: 25.11.2021
निर्णय का लिंक: पटना उच्च न्यायालय के आधिकारिक निर्णय को देखने के लिए यहां क्लिक करें
यदि आपको यह व्याख्या उपयोगी लगी हो और आप यह जानकार रहना चाहते हों कि
बिहार में विधिक विकास आपके अधिकारों को कैसे प्रभावित कर सकते हैं,
तो आप Samvida Law Associates को आगे की अपडेट के लिए फॉलो करने पर विचार कर सकते हैं।







