
मामले की पृष्ठभूमि
यह मामला रोहतास ज़िले में एक स्कूल चलाने वाले एक परोपकारी न्यास द्वारा लिए गए ऋणों से उत्पन्न हुआ। याचिकाकर्ता संख्या 1 एक न्यास है, जो स्कूल की स्थापना के उद्देश्य से बनाया गया है। याचिकाकर्ता संख्या 2 इस न्यास के प्रबंध न्यासी हैं।
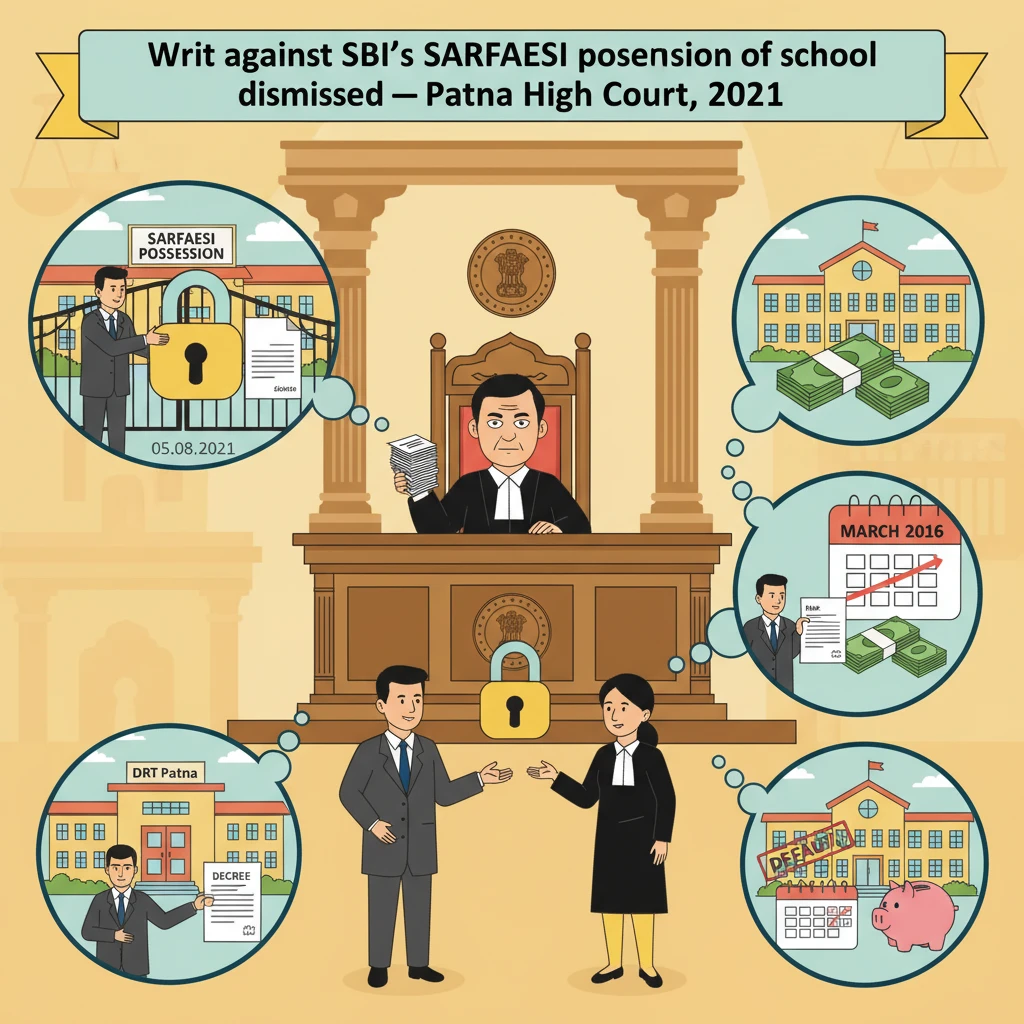
याचिकाकर्ताओं ने भारतीय स्टेट बैंक, बिक्रमगंज शाखा से 150 लाख रुपये का टर्म लोन लिया था। इस ऋण का उपयोग करके उन्होंने स्कूल भवन का निर्माण किया। बाद में, मार्च 2016 में, उन्होंने ऋण में वृद्धि के लिए आवेदन किया। बैंक ने तीन करोड़ रुपये की और राशि स्वीकृत की।
समय बीतने के साथ, याचिकाकर्ता किस्तों का नियमित भुगतान करने में असफल रहे। इस अदायगी न होने के कारण, बैंक द्वारा ऋण खाते को अनिर्देशित परिसंपत्ति (Non-Performing Asset – N.P.A.) घोषित कर दिया गया। एक बार खाता N.P.A. हो जाने पर, बैंक ने पूरे बकाया राशि की वसूली की कार्रवाई शुरू कर दी।
बैंक ने Recovery of Debt and Bankruptcy Act, 1993 की धारा 19 के तहत ऋण वसूली अधिकरण, पटना के समक्ष Original Application (O.A.) संख्या 295/2018 दायर की। अधिकरण ने 02.02.2019 को याचिकाकर्ताओं के विरुद्ध वाद का डिक्री पारित कर दिया। डिक्री के बाद, डिक्री की गई राशि की वसूली हेतु Recovery Proceeding (R.P.) संख्या 162/2019 दर्ज की गई।
इन कार्रवाइयों के साथ-साथ, बैंक ने Securitization and Reconstruction of Financial Assets and Enforcement of Security Interest Act, 2002 (Sarfaesi Act, 2002) का भी सहारा लिया। इस अधिनियम की धारा 13(4) के तहत कार्यवाही करते हुए, बैंक के अधिकृत अधिकारी ने स्कूल भवन पर कब्जा ले लिया और एक सूची (इन्वेंटरी) तैयार की। याचिकाकर्ताओं का दावा था कि 05.08.2021 को भवन का कब्जा लिया गया और पूरे परिसर को ताला बंद कर दिया गया।
इस कार्रवाई से आहत होकर, याचिकाकर्ताओं ने वर्तमान रिट याचिका पटना उच्च न्यायालय के समक्ष दायर की। उन्होंने प्रार्थना की कि अधिकृत अधिकारी द्वारा तैयार की गई दिनांक 05.01.000 (जैसा कि निर्णय में उल्लेखित है) की इन्वेंटरी, जिसके माध्यम से Sarfaesi Act, 2002 की धारा 13(4) के तहत स्कूल भवन का कब्जा लिया गया, को निरस्त किया जाए।
न्यायालय ने क्या विचार किया और क्या निर्णय दिया
रिट याचिका माननीय श्री न्यायमूर्ति राजन गुप्ता और माननीय श्री न्यायमूर्ति मोहित कुमार शाह की खंडपीठ के समक्ष आई। निर्णय 08.12.2021 को दिया गया, जिसमें खंडपीठ की ओर से माननीय श्री न्यायमूर्ति राजन गुप्ता ने फैसला लिखा।
याचिकाकर्ताओं के वरिष्ठ अधिवक्ता ने तर्क दिया कि बैंक ने अचानक 05.08.2021 को स्कूल भवन पर कब्जा कर लिया और परिसर को ताला बंद कर दिया, कथित रूप से Sarfaesi Act, 2002 की धारा 13(4) के तहत। याचिकाकर्ताओं के अनुसार, इस कार्रवाई को उच्च न्यायालय द्वारा अपने रिट अधिकार क्षेत्र में निरस्त किया जाना आवश्यक था।
याचिकाकर्ताओं ने न्यायालय के समक्ष कहा कि वे देय राशि को किस्तों में चुकाने और बैंक के साथ मैत्रीपूर्ण समझौते में प्रवेश करने के लिए तैयार हैं। उन्होंने विनती की कि न्यायालय उनके मामले पर सहानुभूतिपूर्वक विचार करे, क्योंकि स्कूल का बंद होना वहाँ पढ़ने वाले बच्चों के भविष्य की संभावनाओं को प्रभावित करेगा।
खंडपीठ ने इस प्रस्तुतीकरण को सीधे तौर पर स्वीकार नहीं किया। न्यायाधीशों ने याचिकाकर्ताओं के वरिष्ठ अधिवक्ता से प्रत्यक्ष प्रश्न किया। उन्होंने पूछा कि क्या याचिकाकर्ता, उनकी अपनी स्वीकारोक्ति के अनुसार देय और भुगतान-योग्य लगभग 3.50 करोड़ रुपये की बकाया ऋण राशि का भुगतान करने के लिए भी तैयार हैं।
इस विशिष्ट प्रश्न पर, न्यायालय ने दर्ज किया कि याचिकाकर्ताओं के वरिष्ठ अधिवक्ता कोई संतोषजनक उत्तर देने में विफल रहे। अन्य शब्दों में, याचिकाकर्ता समझौते और किस्तों की बात तो कर रहे थे, परन्तु उन्होंने स्वयं स्वीकार की गई बकाया राशि तक जमा करने की कोई स्पष्ट इच्छा या योजना प्रदर्शित नहीं की।
दूसरी ओर, प्रतिवादी बैंक के अधिवक्ता ने रिट याचिका की ग्राह्यता पर प्रारंभिक आपत्ति उठाई। उनका तर्क था कि याचिकाकर्ताओं के पास वैकल्पिक वैधानिक उपाय उपलब्ध है। Sarfaesi Act, 2002 की धारा 17(1) के तहत, कोई भी व्यक्ति जो धारा 13(4) के तहत सुरक्षित ऋणदाता द्वारा की गई कार्रवाइयों से आहत हो, वह Debt Recovery Tribunal के समक्ष जा सकता है।
यहाँ, बैंक द्वारा सुरक्षित परिसंपत्ति (स्कूल भवन) का कब्जा लेना स्पष्ट रूप से धारा 13(4) के तहत उठाया गया कदम था। इसलिए, बैंक के तर्क के अनुसार, इसे चुनौती देने का सही मंच Debt Recovery Tribunal था, न कि रिट याचिका के माध्यम से उच्च न्यायालय।
न्यायालय ने दोनों पक्षों को सुना और अभिलेखों की जांच की। उसने दो स्पष्ट निष्कर्ष निकाले।
पहला, न्यायालय ने माना कि याचिकाकर्ता अपनी सद्भावना (bona fides) प्रदर्शित करने में असफल रहे हैं। खंडपीठ ने विशेष रूप से यह नोट किया कि याचिकाकर्ता बकाया ऋण का कोई भी पर्याप्त हिस्सा जमा करने के लिए तैयार नहीं थे, यहाँ तक कि अपनी स्वयं की गणना के अनुसार भी। उच्च न्यायालय से असाधारण राहत माँगते समय उनकी इस सार्थक भुगतान की अनिच्छा ने उनके विरुद्ध काम किया।
दूसरा, न्यायालय ने माना कि स्वयं रिट याचिका ग्राह्य नहीं थी। न्यायाधीशों ने इंगित किया कि याचिकाकर्ताओं के लिए उपयुक्त उपाय Sarfaesi Act, 2002 की धारा 17 के तहत Debt Recovery Tribunal के समक्ष अपील (आवेदन) दायर करना था। यह संसद द्वारा स्थापित एक स्पष्ट और विशिष्ट तंत्र है, जिसके माध्यम से उधारकर्ता, सुरक्षित परिसंपत्तियों पर कब्जा लेने जैसी कार्रवाइयों को चुनौती दे सकते हैं।
इस दृष्टिकोण का समर्थन करने के लिए, खंडपीठ ने बाध्यकारी सर्वोच्च न्यायालय के निर्णयों पर भरोसा किया। निर्णय में तीन महत्वपूर्ण मामलों का उल्लेख है:
1. United Bank of India बनाम Satyawati Tondon, (2010) 8 SCC 110 में प्रकाशित।
2. Standard Chartered Bank बनाम Noble Kumar, (2013) 9 SCC 620 में प्रकाशित।
3. State Bank of Travancore बनाम Mathew K.C., (2018) 3 SCC 85 में प्रकाशित।
इन सर्वोच्च न्यायालय के निर्णयों में यह जोर दिया गया है कि जब Sarfaesi Act जैसा कोई विशेष अधिनियम एक पूर्ण उपाय प्रदान करता है, तो उच्च न्यायालयों को सामान्यतः वसूली कार्रवाइयों के विरुद्ध रिट याचिकाओं पर विचार नहीं करना चाहिए। इसके बजाय, उधारकर्ताओं को पहले अधिनियम में दी गई विशिष्ट अपील या आवेदन की प्रक्रिया का उपयोग करना चाहिए।
इन मिसालों का अनुपालन करते हुए, और Sarfaesi Act, 2002 की योजना को ध्यान में रखते हुए, पटना उच्च न्यायालय ने माना कि वह रिट अधिकार क्षेत्र में हस्तक्षेप नहीं कर सकता। खंडपीठ ने यह अवलोकन किया कि तथ्यों, विधि और सर्वोच्च न्यायालय के निर्णयों को देखते हुए रिट याचिका में कोई दम नहीं है।
तदनुसार, रिट याचिका खारिज कर दी गई। न्यायालय ने लागत के संबंध में कोई आदेश पारित नहीं किया, अर्थात प्रत्येक पक्ष अपने-अपने व्यय स्वयं वहन करेगा।
निर्णय में किसी अन्य अतिरिक्त दिशा-निर्देश, जैसे समयबद्ध राहत या अंतरिम संरक्षण, दर्ज नहीं किया गया है। यह केवल रिट याचिका को खारिज करता है, जिससे याचिकाकर्ताओं के लिए यह खुला छोड़ दिया जाता है कि वे चाहें तो Sarfaesi Act, 2002 की धारा 17 के तहत वैधानिक उपचार का सहारा लें।
यह निर्णय क्यों महत्वपूर्ण है
यह फैसला उधारकर्ताओं के लिए, विशेषकर उन शैक्षणिक संस्थानों और न्यासों के लिए, जिन्होंने अपने संपत्तियों को ऋण के बदले बंधक रखा है, महत्त्वपूर्ण है। यह रेखांकित करता है कि एक बार ऋण खाते को N.P.A. घोषित कर दिया जाए और बैंक Sarfaesi Act के तहत कार्रवाई शुरू कर दे, तो विवाद का प्राथमिक मंच Debt Recovery Tribunal है।
कई उधारकर्ता सीधे उच्च न्यायालय का रुख करते हैं, इस आशा में कि उन्हें स्कूल या अस्पताल चलाने जैसे मानवीय आधारों पर शीघ्र राहत मिल जाएगी। इस मामले में पटना उच्च न्यायालय स्पष्ट कर देता है कि मात्र सहानुभूति वैधानिक प्रक्रियाओं को निरस्त नहीं कर सकती, विशेषकर तब, जब उधारकर्ता अपनी स्वीकार्य देनदारी का भी कोई पर्याप्त हिस्सा चुकाने के लिए तैयार न हों।
निर्णय यह पुनर्स्थापित करता है कि जब तक धारा 17 के तहत वैधानिक उपाय उपलब्ध है, उच्च न्यायालय आमतौर पर SARFAESI उपायों में हस्तक्षेप नहीं करेगा। यह सर्वोच्च न्यायालय के मार्गदर्शन के अनुरूप है और विशेष अधिकरणों को दरकिनार करने की गुंजाइश को कम करता है।
बैंकों जैसे ऋणदाताओं के लिए, यह निर्णय पुष्टि करता है कि धारा 13(4) के तहत विधिसम्मत रूप से लिया गया कब्जा रिट न्यायालयों द्वारा आसानी से बाधित नहीं किया जाएगा। उधारकर्ताओं के लिए, यह इस बात की याद दिलाता है कि वे समय रहते कदम उठाएँ, यथासंभव किश्तों का भुगतान बनाए रखें और यदि Sarfaesi Act के तहत कार्रवाई शुरू हो जाए, तो रिट याचिका पर निर्भर रहने के बजाय तुरंत Debt Recovery Tribunal का रुख करें।
कानूनी प्रश्न और उनके उत्तर
- प्रश्न: क्या उधारकर्ता न्यास SBI द्वारा Sarfaesi Act, 2002 की धारा 13(4) के तहत लिए गए स्कूल भवन के कब्जे को सीधे पटना उच्च न्यायालय में रिट याचिका के माध्यम से चुनौती दे सकता है?
उत्तर: नहीं। पटना उच्च न्यायालय ने माना कि रिट याचिका ग्राह्य नहीं है, क्योंकि याचिकाकर्ताओं के पास Sarfaesi Act, 2002 की धारा 17(1) के तहत Debt Recovery Tribunal के समक्ष आवेदन दायर करने का पर्याप्त वैकल्पिक उपाय उपलब्ध था। - प्रश्न: क्या याचिकाकर्ताओं ने उच्च न्यायालय द्वारा रिट अधिकार क्षेत्र के प्रयोग में हस्तक्षेप के औचित्य के लिए पर्याप्त bona fides स्थापित किए?
उत्तर: नहीं। न्यायालय ने माना कि याचिकाकर्ता bona fide प्रदर्शित करने में विफल रहे, क्योंकि वे अपनी स्वयं की स्वीकार्य 3.50 करोड़ रुपये की देनदारी के संदर्भ में भी बकाया ऋण की कोई पर्याप्त राशि जमा करने के लिए तैयार नहीं थे।
न्यायालय द्वारा उद्धृत मामले
- United Bank of India बनाम Satyawati Tondon, (2010) 8 SCC 110.
- Standard Chartered Bank बनाम Noble Kumar, (2013) 9 SCC 620.
- State Bank of Travancore बनाम Mathew K.C., (2018) 3 SCC 85.
मामले का विवरण
मामला संख्या: Civil Writ Jurisdiction Case No. 19703 of 2021
मामला शीर्षक: Charter Awadh Educational Trust & Anr. बनाम State Bank of India & Ors.
उद्धरण: 2022(1) PLJR 61
न्यायालय: High Court of Judicature at Patna
पीठ: Hon’ble Mr. Justice Rajan Gupta और Hon’ble Mr. Justice Mohit Kumar Shah
निर्णय की तिथि: 08-12-2021
मामले का स्वरूप: Sarfaesi Act, 2002 की धारा 13(4) के तहत तैयार की गई इन्वेंटरी और लिए गए कब्जे को निरस्त करने हेतु दायर रिट याचिका।
अधिवक्ता:
याचिकाकर्ताओं की ओर से: Mr. M.N. Parvat, Senior Advocate; Mr. Praveen Prabhakar, Advocate.
प्रतिवादियों (State Bank of India एवं उसके अधिकारी/शाखाएँ) की ओर से: Mr. Sanjay Singh Thakur, Advocate; Mr. Parijat Saurav, Advocate.
निर्णय का लिंक: पटना उच्च न्यायालय के आधिकारिक निर्णय तक पहुँचने के लिए यहाँ क्लिक करें
यदि यह व्याख्या आपके लिए उपयोगी रही हो और आप यह जानने के इच्छुक हों कि बिहार में विधिक विकास आपके अधिकारों को किस प्रकार प्रभावित कर सकते हैं,
तो आप आगे की जानकारी के लिए Samvida Law Associates को फॉलो करने पर विचार कर सकते हैं।







