
मामले की पृष्ठभूमि
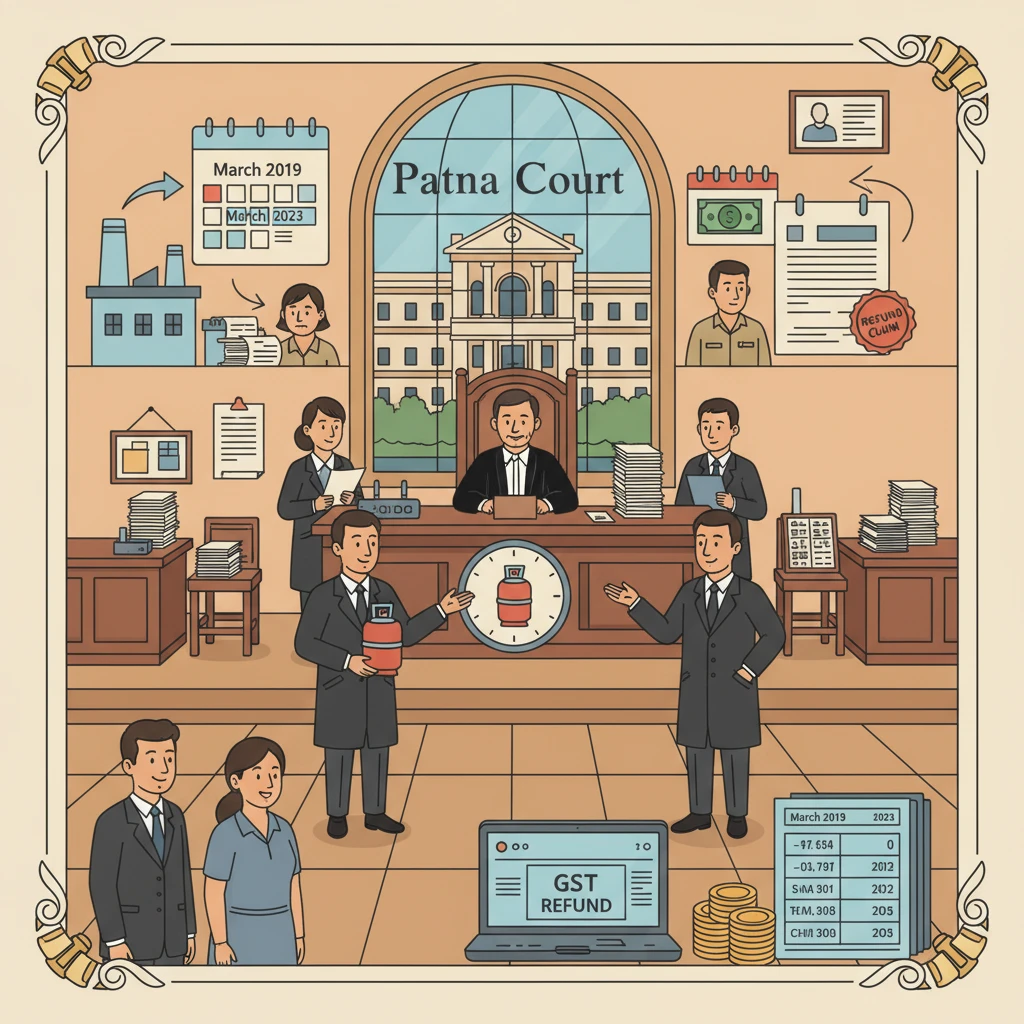
याचिकाकर्ता एक निजी कंपनी है, जो बिहार के पूर्वी चंपारण ज़िले के मोतिहारी में LPG के बॉटलिंग का कार्य करती है। यह कंपनी लागू GST अदा कर के थोक में LPG खरीदती है। इसके बाद LPG को सिलिंडरों में भरकर वाणिज्यिक उपभोक्ताओं को उसी कर दर पर और घरेलू उपभोक्ताओं को कम कर दर पर बेचा जाता है।
इस अंतर के कारण, याचिकाकर्ता का इनपुट टैक्स (खरीद पर दिया गया कर) उसकी बहुत-सी बाहरी आपूर्तियों, विशेषकर घरेलू उपभोक्ताओं को की गई आपूर्ति, पर वसूले गए कर से अधिक था। इसे सामान्यतः “उलटा शुल्क संरचना” (inverted duty structure) कहा जाता है। केन्द्रीय माल एवं सेवा कर अधिनियम, 2017 की धारा 54(3)(ii) को केन्द्रीय माल एवं सेवा कर नियम, 2017 के नियम 89(5) के साथ पढ़ने पर, ऐसे अतिरिक्त इनपुट टैक्स की सामान्यतः वापसी की जा सकती है।
विवादित प्रासंगिक अवधि वित्तीय वर्ष 2018–2019 है, विशेष रूप से अक्टूबर 2018 से मार्च 2019 तक। इस अवधि के लिए क़ानून में प्रावधान था कि किसी भी रिफंड आवेदन को “प्रासंगिक तिथि” से दो वर्ष के भीतर दायर किया जाना चाहिए। धारा 54 के स्पष्टीकरण (2)(a) के तहत, अप्रयुक्त इनपुट टैक्स क्रेडिट की वापसी के लिए प्रासंगिक तिथि वह वित्तीय वर्ष समाप्ति की तिथि है जिसमें रिफंड दावा उत्पन्न होता है।
इस प्रकार, वित्तीय वर्ष 2018–2019 के लिए प्रासंगिक तिथि 31.03.2019 थी और रिफंड मांगने की सामान्य सीमावधि 31.03.2021 को समाप्त हो गई। केन्द्रीय अप्रत्यक्ष कर एवं सीमा शुल्क बोर्ड (CBIC) ने अधिसूचना सं. 13/2022–सेंट्रल टैक्स दिनांक 05.07.2022 द्वारा उस वर्ष के रिफंड दावों को दायर करने की समय-सीमा आगे बढ़ाकर 31.03.2023 तक कर दी।
इसी अवधि के दौरान, याचिकाकर्ता के लिए वित्तीय वर्ष 2018–2019 और 2019–2020 का आकलन किया गया। 29.01.2021 को एक मांग आदेश पारित किया गया। 20.03.2021 को, रिफंड की मूल सीमावधि समाप्त होने से पूर्व, याचिकाकर्ता के क्रेडिट लेजर में पड़ी राशियाँ—जो उलटी शुल्क संरचना के तहत अप्रयुक्त इनपुट टैक्स क्रेडिट थीं—को इस मांग के विरुद्ध समायोजित (set off) कर दिया गया।
याचिकाकर्ता ने न्यायालय के समक्ष यह आरोप लगाया कि आकलन अधिकारी ने रिश्वत की मांग की थी और याचिकाकर्ता द्वारा मना करने पर 2018–2019 और 2019–2020 के लिए वास्तव में देय कर से कहीं अधिक मांगें लगा दीं। मांग आदेशों तथा क्रेडिट लेजर से की गई वसूली दर्शाने वाली लेजर प्रतियाँ परिशिष्ट-P/6 श्रेणी के रूप में प्रस्तुत की गईं। न्यायालय ने, हालांकि, मामले का निर्णय सीमावधि और वैधानिक प्रावधानों के आधार पर किया और रिश्वत के आरोप पर निर्णय नहीं दिया।
याचिकाकर्ता ने आकलन को चुनौती देते हुए अपील दायर की। अपीलीय प्राधिकारी ने 20.02.2022 के आदेश (परिशिष्ट-P/7 श्रेणी) द्वारा अपील स्वीकार की और निर्देश दिया कि पहले से वसूल की गई राशि को याचिकाकर्ता के क्रेडिट लेजर में पुनः जमा किया जाए। यह क्रेडिट वास्तव में 24.08.2022 को ही वापस दिया गया।
याचिकाकर्ता के अनुसार, यद्यपि अपीलीय आदेश दिनांक 20.02.2022 का था, परंतु वह लगभग छह महीने बाद, 15.08.2022 को ही प्राप्त हुआ। याचिकाकर्ता ने यह दलील दी कि रिफंड दायर करने की सीमावधि अपीलीय आदेश की प्राप्ति की इस तिथि से शुरू मानी जानी चाहिए।
12.04.2023 को, याचिकाकर्ता ने धारा 54 और नियम 89 के तहत फॉर्म GST RFD-01 में ऑनलाइन रिफंड आवेदन दाखिल किया, जिसमें विवादित अवधि के लिए IGST के अंतर्गत 6,12,487/- रुपये की रिफंड मांग की गई। यह आवेदन (परिशिष्ट-P/3) मूल दो वर्ष की सीमावधि से काफ़ी आगे था और यहां तक कि 31.03.2023 की बढ़ी हुई तिथि से भी कुछ दिन बाद दायर किया गया। आकलन अधिकारी (छठे प्रतिवादी) ने नोटिस (परिशिष्ट-P/4) जारी कर बताया कि रिफंड आवेदन समय-सीमा से परे (time-barred) है।
याचिकाकर्ता ने अपीलीय आदेश और उसके प्राप्त होने की तिथि पर भरोसा करते हुए उत्तर (परिशिष्ट-P/5) दाखिल किया। पहले किए गए आवेदन के अतिरिक्त, याचिकाकर्ता ने एक और भौतिक (physical) रिफंड आवेदन (परिशिष्ट-P/13) दायर किया, जो उन राशियों के लिए था जो 2018–2019 और 2019–2020 की मांगों के विरुद्ध क्रेडिट लेजर से समायोजित कर ली गई थीं, परंतु अपील के बाद दोबारा क्रेडिट के रूप में वापस कर दी गईं।
न्यायालय ने क्या परखा और क्या निर्णय दिया
पटना उच्च न्यायालय ने, माननीय मुख्य न्यायाधीश द्वारा व्यक्त निर्णय में, CGST Act की धारा 54 की रूपरेखा और तथ्यात्मक कालक्रम का परीक्षण किया। मुख्य प्रश्न यह था कि क्या उलटी शुल्क संरचना के तहत अप्रयुक्त इनपुट टैक्स क्रेडिट की रिफंड के सामान्य दो वर्ष की अवधि समाप्त हो जाने के बावजूद याचिकाकर्ता का रिफंड दावा स्वीकार किया जा सकता है।
सबसे पहले, न्यायालय ने यह उल्लेख किया कि धारा 54 का शीर्षक “कर की वापसी” (Refund of tax) है। उपधारा (1) किसी भी अधिक भुगतान किए गए कर की वापसी का प्रावधान करती है, बशर्ते कि प्रासंगिक तिथि से दो वर्ष के भीतर, निर्धारित प्रपत्र और विधि के अनुसार, आवेदन दायर किया जाए। उपधारा (3), जिसे नियम 89(5) के साथ पढ़ा जाता है, विशेष रूप से उलटी शुल्क संरचना के मामलों में अप्रयुक्त इनपुट टैक्स क्रेडिट की वापसी को सक्षम बनाती है।
ऐसी उलटी शुल्क रिफंड के लिए, स्पष्टीकरण (2)(a) प्रासंगिक तिथि को उस वित्तीय वर्ष की समाप्ति के रूप में परिभाषित करता है जिसमें रिफंड दावा उत्पन्न होता है। इसे लागू करते हुए, न्यायालय ने माना कि आकलन वर्ष 2018–2019 के लिए प्रासंगिक तिथि 31.03.2019 थी और सीमावधि 31.03.2021 को समाप्त हो गई।
न्यायालय ने CBIC की अधिसूचना सं. 13/2022–सेंट्रल टैक्स दिनांक 05.07.2022 पर भी ध्यान दिया, जिसने वित्तीय वर्ष 2018–2019 के लिए रिफंड दायर करने की समय-सीमा 31.03.2023 तक बढ़ा दी थी। इस विस्तार को भी मानते हुए, याचिकाकर्ता का 12.04.2023 दिनांकित ऑनलाइन आवेदन बढ़ी हुई अवधि के बाद का था।
केवल इस आधार पर, उलटी शुल्क संरचना के तहत अप्रयुक्त इनपुट टैक्स क्रेडिट की सामान्य रिफंड मांग समय-बाधित मानी जाती। परंतु, न्यायालय ने पाया कि याचिकाकर्ता के मामले में तथ्यों का एक “विशिष्ट” सेट था, जिसने विधिक स्थिति को बदल दिया।
20.03.2021 तक, मूल सीमावधि समाप्त होने से पहले ही, याचिकाकर्ता के क्रेडिट लेजर में अप्रयुक्त इनपुट टैक्स क्रेडिट के रूप में खड़ी सारी राशियाँ 2018–2019 और 2019–2020 के आकलन में उठाई गई मांगों के विरुद्ध समायोजित कर दी गई थीं। इस समायोजन के कारण, क्रेडिट लेजर में ऐसा कोई शेष संतुलन नहीं रहा जिसे रिफंड के उद्देश्य से उलटी शुल्क के रूप में माना जा सके।
न्यायालय ने निरीक्षण किया कि जब क्रेडिट लेजर में मौजूद राशि को मांग के विरुद्ध समायोजित कर दिया गया, तो उस राशि का स्वरूप बदल गया। वह अब केवल लेजर में पड़ी साधारण क्रेडिट नहीं रही; वह आकलन आदेश के अनुपालन में विभाग द्वारा वसूला गया कर बन गई।
बाद में, जब 20.02.2022 को याचिकाकर्ता की अपील स्वीकार हुई और 15.08.2022 को इसकी सूचना दी गई, तो विभाग ने 24.08.2022 को वसूल की गई राशि को पुनः याचिकाकर्ता के लेजर में क्रेडिट के रूप में जमा कर दिया। न्यायालय ने इस राशि को, जो अब लेजर में थी, “वसूल किया गया कर” माना, जो अपीलीय आदेश के कारण वापसी योग्य हो गया था, न कि साधारण उलटी शुल्क क्रेडिट के रूप में।
इस बिंदु पर, न्यायालय धारा 54 के एक अन्य प्रावधान की ओर मुड़ा। धारा 54 के दूसरे स्पष्टीकरण की क्लॉज़ (2) यह कहती है कि जब कोई कर किसी अपीलीय प्राधिकारी के किसी निर्णय, डिक्री, आदेश या निदेश के परिणामस्वरूप वापसी योग्य हो जाता है, तो सीमावधि की गणना के लिए प्रासंगिक तिथि उस निर्णय, डिक्री, आदेश या निदेश की सूचना/संचार की तिथि होगी।
इस क्लॉज़ को लागू करते हुए, न्यायालय ने माना कि वर्तमान मामले में प्रासंगिक तिथि 15.08.2022 थी, जो वह तिथि थी जिस दिन अपीलीय आदेश प्राप्त/संचारित हुआ। याचिकाकर्ता का वह रिफंड आवेदन, जो अपीलीय आदेश के परिणामस्वरूप लेजर में दोबारा क्रेडिट की गई राशियों की वापसी के लिए किया गया था, इसलिए स्पष्टीकरण (2)(a) के तहत मूल वित्तीय वर्ष-आधारित तिथि के बजाय इस “निर्णय-आधारित” प्रासंगिक तिथि से संचालित होगा।
अन्य शब्दों में, एक बार जब आकलन मांग को क्रेडिट लेजर के विरुद्ध समायोजित कर दिया गया और बाद में अपीलीय प्राधिकारी द्वारा उसे पलट दिया गया, तो रिफंड दावा धारा 54(3) के तहत साधारण उलटी शुल्क रिफंड के रूप में नहीं देखा जा सकता। इसके बजाय, यह वसूल किए गए उस कर की वापसी का दावा बन जाता है, जो बाद में अपीलीय आदेश से वापसी योग्य हुआ, और इस पर स्पष्टीकरण (2)(e) लागू होता है [जिसे न्यायालय ने दूसरे स्पष्टीकरण की क्लॉज़ (2) के रूप में वर्णित किया]।
इस तर्क के आधार पर, न्यायालय ने माना कि लेजर में दोबारा क्रेडिट किए गए कर के लिए रिफंड आवेदन “पूरी तरह विधिसंगत” था। न्यायालय ने निर्देश दिया कि 2018–2019 और 2019–2020 के लिए आकलन में बढ़ी हुई मांगों के रूप में कर देय मानकर जो राशियाँ क्रेडिट लेजर से समायोजित की गई थीं, और जो अब अपीलीय आदेश से पलट दी गई हैं, उनकी रिफंड की जाए।
न्यायालय ने एक व्यावहारिक समस्या पर भी विचार किया: याचिकाकर्ता का ऑनलाइन रिफंड आवेदन GST पोर्टल पर अपलोड नहीं हो पाया था। राज्य के अधिवक्ता ने यह प्रस्तुत किया कि अपलोडिंग संभव नहीं थी क्योंकि प्रणाली inverted duty refunds केवल दो वर्ष के भीतर ही स्वीकार करती है।
न्यायालय ने दोहराया कि वर्तमान मामले में, प्रश्नगत राशि को उलटी शुल्क क्रेडिट के रूप में वापस नहीं किया जा रहा था। यह चरित्र उस समय समाप्त हो गया था जब इसे आकलन मांग के विरुद्ध समायोजित कर दिया गया था, और अब इसे कर की वसूली के रूप में देखा जाना चाहिए, जो अपीलीय आदेश के आधार पर बाद में लौटाई जानी है।
तदनुसार, न्यायालय ने माना कि याचिकाकर्ता के भौतिक रिफंड आवेदन को धारा 54 के दूसरे स्पष्टीकरण की क्लॉज़ (2) के अंतर्गत माना जाना चाहिए। न्यायालय ने अधिकारियों को निर्देश दिया कि इस भौतिक आवेदन पर विचार कर निर्णय लिया जाए और निर्णय की प्रमाणित प्रति प्राप्त होने की तिथि से दो माह के भीतर रिफंड संसाधित की जाए।
अंततः, उपर्युक्त निर्देशों के साथ रिट याचिका स्वीकार कर ली गई। रिश्वत के आरोप पर न्यायालय ने विस्तार से विचार नहीं किया, क्योंकि धारा 54 की वैधानिक व्याख्या और अपीलीय आदेश के प्रभाव के आधार पर ही राहत प्रदान की जा सकती थी।
यह निर्णय क्यों महत्वपूर्ण है
यह निर्णय उन व्यवसायों और पेशेवरों के लिए महत्वपूर्ण है जो GST रिफंड से जुड़े हैं, विशेषकर ऐसे मामलों में जहाँ क्रेडिट को पहले किसी विवादित मांग के विरुद्ध समायोजित कर लिया जाता है और बाद में अपील में सफलता के पश्चात वापस बहाल किया जाता है।
पटना उच्च न्यायालय ने स्पष्ट किया कि एक बार इनपुट टैक्स क्रेडिट को मांग के विरुद्ध समायोजित कर दिया जाए, तो वह मात्र “उलटी शुल्क क्रेडिट” न रहकर विभाग द्वारा “वसूल किया गया कर” बन जाता है। यदि बाद में किसी अपीलीय आदेश से वह वसूली पलट दी जाती है, तो उस अपीलीय आदेश की सूचना की तिथि से रिफंड का एक नया अधिकार उत्पन्न होता है।
इसका अर्थ यह है कि अपील में सफल होने वाले असेसी केवल इसलिए स्वचालित रूप से मूल दो वर्ष की उलटी शुल्क रिफंड समय-सीमा से वंचित नहीं हो जाते। वे धारा 54 में निहित विशेष प्रावधान पर भरोसा करते हुए, जिसके अनुसार अपीलीय आदेश की सूचना की तिथि नई प्रारंभिक तिथि मानी जाती है, वसूल किए गए कर की वापसी मांग सकते हैं।
निर्णय ऑनलाइन फाइलिंग से जुड़ी व्यावहारिक कठिनाइयों को भी मान्यता देता है। जहाँ GST पोर्टल समय-सीमा के कारण किसी विशेष प्रकार का रिफंड आवेदन स्वीकार नहीं करता, वहाँ यदि मामला अपीलीय आदेश के कारण कर वापसी योग्य होने की श्रेणी में आता हो, तो भौतिक आवेदन पर विचार किया जा सकता है।
विधिक प्रश्न और उनके उत्तर
- प्रश्न: क्या उलटी शुल्क संरचना से संबंधित GST रिफंड दावा समय-बाधित माना जाएगा जब इनपुट टैक्स क्रेडिट को पहले किसी मांग के विरुद्ध समायोजित कर लिया गया हो और बाद में असेसी की अपील स्वीकार होने पर उसे पुनः बहाल कर दिया गया हो?
उत्तर: नहीं। एक बार क्रेडिट को समायोजित कर लिया गया, तो वह विभाग द्वारा वसूल किया गया कर बन गया। अपीलीय आदेश के बाद यह कर वापसी योग्य हो गया और सीमावधि के लिए प्रासंगिक तिथि धारा 54 के दूसरे स्पष्टीकरण की क्लॉज़ (2) के अंतर्गत उस अपीलीय आदेश की सूचना की तिथि होगी। - प्रश्न: क्या विभाग केवल इस आधार पर रिफंड आवेदन पर विचार करने से इनकार कर सकता है कि ऑनलाइन GST पोर्टल दो वर्ष से अधिक समय के बाद inverted duty refunds फाइल करने की अनुमति नहीं देता?
उत्तर: नहीं। ऐसी स्थिति में, जब प्रश्नगत राशि साधारण उलटी शुल्क रिफंड न होकर अपीलीय आदेश के कारण वापसी योग्य कर हो, तो भौतिक आवेदन पर धारा 54 के स्पष्टीकरण की उपयुक्त क्लॉज़ के अंतर्गत विचार किया जाना चाहिए। - प्रश्न: याचिकाकर्ता को अंततः क्या राहत दी गई?
उत्तर: पटना उच्च न्यायालय ने रिट याचिका स्वीकार की और निर्देश दिया कि 2018–2019 और 2019–2020 के आकलन वर्षों के लिए कर देय मानकर क्रेडिट लेजर से पहले समायोजित की गई राशियों की रिफंड, निर्णय की प्रमाणित प्रति प्राप्त होने की तिथि से दो माह के भीतर की जाए।
न्यायालय द्वारा उद्धृत मामले
- इस निर्णय के पाठ में किसी पूर्व न्यायिक निर्णय का स्पष्ट रूप से उल्लेख या भरोसा नहीं किया गया है।
मामले का विवरण
मामला संख्या: सिविल रिट अधिकारिता मामला सं. 18609 सन् 2023
मामले का शीर्षक: M/s Induvarna LPG Bottling Private Limited बनाम Union of India & Ors.
न्यायालय: उच्च न्यायालय, पटना
पीठ (Coram): माननीय मुख्य न्यायाधीश; माननीय श्री न्यायमूर्ति हरीश कुमार
निर्णय की तिथि: 29.02.2024
उद्धरण: 2024 (4) PLJR 898
याचिकाकर्ता के अधिवक्ता: श्री श्रीराम कृष्णा, अधिवक्ता; श्री आकाश चतुर्वेदी, अधिवक्ता; श्री विजय कुमार सिंह, अधिवक्ता
Union of India के लिए अधिवक्ता: डॉ. के.एन. सिंह, अतिरिक्त सॉलिसिटर जनरल; श्री अंशुमान सिंह, वरिष्ठ स्थायी अधिवक्ता, CGST & CX
राज्य बिहार के लिए अधिवक्ता: श्री विकास कुमार, स्थायी अधिवक्ता-11; श्री रघवानंद, सरकारी अधिवक्ता-11; श्री प्रतीक कुमार, अधिवक्ता
मामले की प्रकृति: उलटी शुल्क संरचना और पश्चात अपीलीय कार्यवाही के संदर्भ में CGST Act की धारा 54 के अंतर्गत GST (IGST) की रिफंड के लिए दायर रिट याचिका।
निर्णय का लिंक: https://patnahighcourt.gov.in/viewjudgment/MTUjMTg2MDkjMjAyMyMxI04=-IEs2BBBSkPk=
यदि आपको यह व्याख्या उपयोगी लगी हो और आप यह जानने के इच्छुक हों कि बिहार में
विधिक विकास आपके अधिकारों को किस प्रकार प्रभावित कर सकते हैं,
तो आप Samvida Law Associates को और अद्यतनों के लिए फॉलो करने पर विचार कर सकते हैं।







