
मामले की पृष्ठभूमि
यह मामला बिहार इंडस्ट्रियल एरिया डेवलपमेंट अथॉरिटी, जो बिहार इंडस्ट्रियल एरिया डेवलपमेंट अधिनियम, 1974 के तहत गठित एक वैधानिक निकाय है, के विरुद्ध आयकर कार्यवाही से उत्पन्न हुआ।
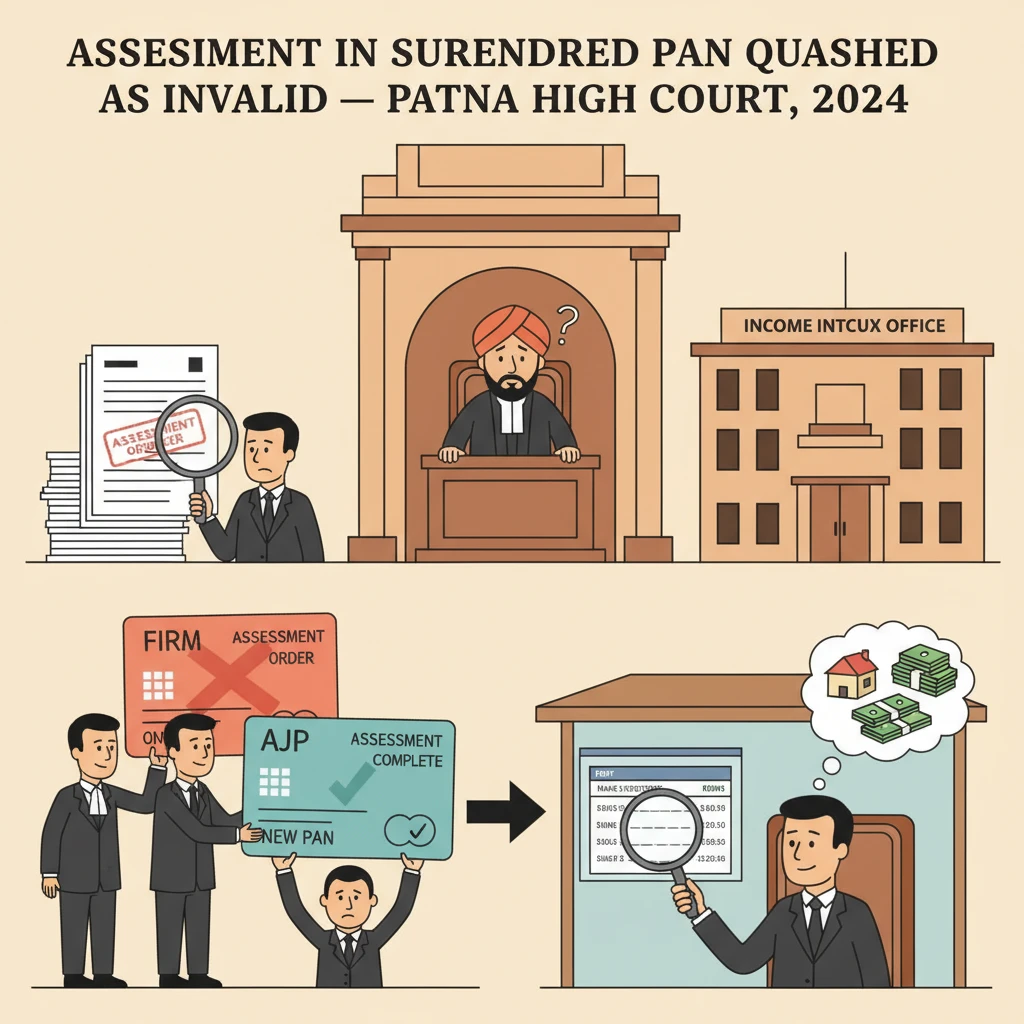
प्रारंभ में प्राधिकरण के पास “Firm” की स्थिति में स्थायी खाता संख्या (PAN) थी। बाद में इसकी स्थिति बदलकर “Artificial Juridical Person” (AJP) कर दी गई और एक नया PAN आवंटित किया गया। पूर्ववर्ती PAN समर्पित कर दिया गया।
आकलन वर्ष 2018-19 के लिए प्राधिकरण का निर्धारण नए PAN के तहत AJP के रूप में किया गया। आकलन वर्ष 2019-20 के लिए भी, अधिकार क्षेत्र वाले आकलन अधिकारी द्वारा नए PAN में पहले ही निर्धारण किया जा चुका था। इस निर्धारण के विरुद्ध राष्ट्रीय फेसलेस अपील केन्द्र के समक्ष अपील दायर की गई, जिसकी रसीद अभिलेख पर प्रस्तुत की गई।
इसके बावजूद, विभाग ने उसी आकलन वर्ष 2019-20 के लिए पुराने PAN में पुनः निर्धारण का नया नोटिस जारी किया, जिसमें प्राधिकरण को फिर से “Firm” की स्थिति में माना गया। इसके परिणामस्वरूप समर्पित PAN में एक पृथक निर्धारण आदेश पारित हुआ।
अस्तित्वहीन PAN में पारित इस दूसरे निर्धारण आदेश से व्यथित होकर प्राधिकरण ने पटना उच्च न्यायालय की नागरिक रिट क्षेत्राधिकार की शरण ली।
न्यायालय ने क्या परखा और क्या निर्णय दिया
पटना उच्च न्यायालय के समक्ष मुख्य शिकायत यह थी कि विभाग ने उसी आकलन वर्ष 2019-20 के लिए, उसी करदाता के संदर्भ में, दो विभिन्न PAN और दो अलग-अलग स्थितियों के आधार पर दो स्वतंत्र निर्धारण आदेश पारित किए हैं।
याचिकाकर्ता ने स्पष्ट किया कि 2019-20 के लिए एक वैध निर्धारण पहले ही नए PAN (स्थिति AJP) में 31.03.2023 दिनांकित नोटिस के आधार पर पूरा हो चुका था। यह निर्धारण आदेश, जो परिशिष्ट-P/6 के रूप में अंकित था, के विरुद्ध आयकर आयुक्त (अपील), राष्ट्रीय फेसलेस अपील्स के समक्ष अपील दायर की गई थी। अपील की रसीद परिशिष्ट-P/7 के रूप में प्रस्तुत की गई।
इसी बीच, 20.03.2023 दिनांकित एक अन्य नोटिस, आयकर अधिनियम, 1961 की धारा 147 सहपठित धारा 148 के अंतर्गत, पुराने PAN (स्थिति Firm) में उपकर आयुक्त/सहायक आयुक्त, छूट वृत्त, पटना द्वारा जारी किया गया। इसके पश्चात आगे की कार्यवाही की गई, जिसमें धारा 142(1) के तहत नोटिस और अंततः समर्पित PAN में निर्धारण आदेश, परिशिष्ट-P/1, शामिल था।
याचिकाकर्ता के वरिष्ठ अधिवक्ता ने तर्क दिया कि यह दोहरी निर्धारण कार्यवाही अवैध है। उन्होंने यह प्रस्तुत किया कि:
पहला, एक ही आकलन वर्ष के लिए, एक ही विधिक इकाई के संदर्भ में दो निर्धारण आदेश नहीं हो सकते। दूसरा, अधिनियम की धारा 139A(7) के आलोक में, एक ही इकाई के लिए दो PAN एक साथ प्रभावी नहीं रह सकते, क्योंकि यह एक से अधिक PAN रखने पर रोक लगाती है। तीसरा, उसी आकलन वर्ष के लिए दो भिन्न आकलन अधिकारी समानांतर अधिकार क्षेत्र का प्रयोग नहीं कर सकते।
अधिकार क्षेत्र से संबंधित अधिनियम की धारा 124 पर और दो उच्च न्यायालय के निर्णयों पर भरोसा किया गया: Kai Balkrishna R. Gawade Mandi Vyapari Premises Sahakari Sanstha Maryadit बनाम Income Tax Officer एवं अन्य, (2023) 457 ITR 41 (Bombay), तथा Shree Ramkrishna Sishu Tirtha एवं अन्य बनाम Income Tax Officer एवं अन्य, (2023) 457 ITR 729 (Calcutta)।
विभाग की ओर से दायर प्रत्युत्तर हलफनामे में यह प्रतिवाद किया गया कि याचिकाकर्ता के कुछ बैंक खातों में अब भी पुराना PAN दर्ज है। इस कारण कुछ लेन-देन पुराने PAN से जुड़े हुए प्रतीत होते हैं और उन्हें नए PAN में दाखिल विवरणी में नहीं दिखाया गया। विभाग के अनुसार, पुराने PAN में समय जमा और किराया प्राप्तियां नए PAN के तहत न तो घोषित की गईं न ही उनका निर्धारण हुआ, और धारा 148 के तहत जारी नोटिस का कोई उत्तर नहीं दिया गया।
इसके उत्तर में याचिकाकर्ता ने इंगित किया कि यदि वास्तव में ऐसा कोई गैर-प्रकटीकरण था भी, तो उचित विधिक मार्ग यह नहीं था कि समर्पित PAN में पुनः निर्धारण खोला जाए, बल्कि यह था कि पहले से किए गए वैध निर्धारण (नए PAN में) के संबंध में उपलब्ध वैधानिक उपायों का सहारा लिया जाए। इन विकल्पों को, जैसा कि स्वयं रिट याचिका में तथा बाद में निर्णय में वर्णित है, इस प्रकार रेखांकित किया गया:
(i) अधिनियम की धारा 263 के अंतर्गत आयुक्त द्वारा स्वतः संवीक्षा; या
(ii) अपीलीय प्राधिकारी द्वारा धारा 251 के अंतर्गत अपीलीय अधिकारों का प्रयोग; या
(iii) नए PAN में अधिकार क्षेत्र वाले आकलन अधिकारी द्वारा धारा 148 के तहत, धारा 148A की प्रक्रिया और फेसलेस निर्धारण व्यवस्था का पालन करते हुए, पुनः निर्धारण कार्यवाही।
इसके बाद न्यायालय ने उद्धृत दोनों नज़ीरों का परीक्षण किया।
(2023) 457 ITR 41 (Bombay) में, बॉम्बे उच्च न्यायालय के समक्ष ऐसी स्थिति आई, जहां करदाता ने भूलवश गलत स्थिति में एक PAN ले लिया और बाद में सही स्थिति में दूसरा PAN प्राप्त किया। लगातार अनुरोधों के बावजूद, विभाग ने पुराने PAN को रद्द नहीं किया। पुराने PAN में दर्ज बैंक समय जमा के आधार पर निर्धारण पुनः खोलने का नोटिस जारी किया गया। करदाता ने कहा कि कोई नया जमा मौजूद नहीं है और सभी जमा एवं ब्याज नए PAN के अंतर्गत दाखिल विवरणी में प्रकटीत हैं। बॉम्बे उच्च न्यायालय ने माना कि आयकर अधिकारी का यह दायित्व था कि वह नोटिस जारी करने से पहले पुराने PAN के निरस्तीकरण और नए PAN में दाखिल विवरणियों की पड़ताल करे। न्यायालय ने धारा 148A(d) के तहत पारित आदेश को निरस्त कर दिया, पुराने PAN को रद्द करने और केवल नए PAN में ही निर्धारण करने का निर्देश दिया।
(2023) 457 ITR 729 (Calcutta) में, कोलकाता उच्च न्यायालय ने ऐसे आदेश से निपटा जो धारा 148A(d) के अंतर्गत उस PAN में पारित हुआ था, जिसे पहले ही समर्पित किया जा चुका था। उस आदेश को अव्याख्यात्मक (non-speaking) आदेश मानकर निरस्त किया गया और प्रकरण को पुनः आकलन अधिकारी के पास भेज दिया गया।
पटना उच्च न्यायालय ने नोट किया कि इन निर्णयों के तथ्य वर्तमान मामले से समान हैं, केवल अंतर यह है कि यहां करदाता के पास मूलतः “Firm” की स्थिति में PAN था, जिसे “AJP” के रूप में नया PAN लेने पर समर्पित कर दिया गया। न्यायालय ने दर्ज किया कि आकलन वर्ष 2018-19 के लिए नया PAN में निर्धारण किया जा चुका था और 2019-20 (विवादित वर्ष) के लिए भी परिशिष्ट-P/6 के अनुसार नए PAN में ही निर्धारण पूरा हो चुका था।
विवादित आदेश (परिशिष्ट-P/1) से स्वयं यह स्पष्ट था कि धारा 142(1) के तहत नोटिस जारी किया गया था। उसके उत्तर में करदाता ने आकलन अधिकारी को नए PAN के अस्तित्व के बारे में स्पष्ट जानकारी दे दी थी। आगे यह भी पाया गया कि परिशिष्ट-P/1 के अंतर्गत निर्धारण फेसलेस निर्धारण नहीं था, बल्कि यह उस अधिकारी द्वारा पूरा किया गया जिसे इस मामले को धारा 144B(8) के तहत “duplicate PAN” का मामला मानते हुए अधिकार क्षेत्रीय आकलन अधिकारी के रूप में स्थानांतरित किया गया था।
न्यायालय ने इस पूर्वधारणा को अस्वीकार कर दिया। उसने माना कि यह duplicate PAN का मामला नहीं है, क्योंकि पूर्ववर्ती PAN समर्पित किया जा चुका था और बदली हुई स्थिति के साथ नया PAN जारी हुआ था। एक बार पुराना PAN समर्पित हो जाने के बाद वह निर्धारण उद्देश्यों के लिए अस्तित्वहीन हो जाता है।
यहां तक कि यदि कुछ लेन-देन पुराने PAN का उपयोग करके किए भी गए हों, तो न्यायालय ने माना कि अधिकार क्षेत्र वाले आकलन अधिकारी के लिए यह पूरी तरह खुला था कि वह नए PAN में पुनः निर्धारण कार्यवाही करे। अधिकारी पुराने PAN में दर्ज लेन-देन को करदाता की नई स्थिति से संबंधित मानकर, यदि वे संबंधित आकलन वर्ष से संबद्ध हों और निर्धारण से बच गए हों, तो उन्हें पुनः निर्धारण में शामिल कर सकता था।
इस तर्क के आधार पर न्यायालय ने माना कि समर्पित PAN में पारित निर्धारण आदेश, परिशिष्ट-P/1, अव्यवहार्य है। इसे केवल इस आधार पर निरस्त कर दिया गया कि निर्धारण उस PAN में किया गया जो पहले ही समर्पित किया जा चुका था।
हालांकि, न्यायालय ने यह सावधानी भी बरती कि विभाग के हाथ पूरी तरह न बंध जाएं। उसने स्पष्ट किया कि विभाग अब भी किसी भी वैध विकल्प का चयन कर नई कार्यवाही शुरू करने के लिए स्वतंत्र है, जिनमें वे विकल्प भी शामिल हैं जिनका उल्लेख स्वयं याचिकाकर्ता ने किया था: धारा 263 के तहत पुनरीक्षण, धारा 251 के तहत अपीलीय अधिकार, या नए PAN में धारा 148 सहपठित धारा 148A के अंतर्गत, फेसलेस निर्धारण प्रक्रिया के माध्यम से, पुनः निर्धारण।
विशेष रूप से, न्यायालय ने यह भी माना कि ऐसी नई कार्यवाही के संबंध में करदाता सीमा अवधि (limitation) का तर्क नहीं उठा सकेगा। अब जो भी कार्यवाही आरंभ की जाएगी, उसे उस तिथि से संबंधित माना जाएगा जिस दिन पुराने PAN में पूर्ववर्ती धारा 148A का नोटिस जारी किया गया था।
इन निर्देशों और स्पष्टीकरणों के साथ, रिट याचिका स्वीकार कर ली गई और समर्पित PAN में पारित विवादित निर्धारण आदेश को निरस्त कर दिया गया।
यह निर्णय क्यों महत्वपूर्ण है
यह निर्णय उन सभी करदाताओं के लिए महत्वपूर्ण है जिन्होंने अपने विधिक स्वरूप में परिवर्तन, विलय या अन्य पुनर्गठन के कारण PAN बदला है।
पटना उच्च न्यायालय ने स्पष्ट कर दिया कि एक बार नया PAN जारी हो जाए और पुराना PAN समर्पित कर दिया जाए, तो आयकर विभाग पुराने PAN में मानो वह अब भी विद्यमान हो, इस प्रकार निर्धारण या पुनः निर्धारण जारी नहीं रख सकता। पुराने PAN से जुड़े किसी भी आय या लेन-देन को नए PAN में ही समाहित किया जाना चाहिए।
साथ ही, यह निर्णय यह भी पुष्ट करता है कि विभाग की ऐसी तकनीकी त्रुटियां अपने आप में कर देयता को समाप्त नहीं कर देतीं। विभाग अब भी किसी भी ऐसी आय पर, जो निर्धारण से बच गई हो, वैधानिक मार्गों से कर लगा सकता है, परंतु यह कार्य सही PAN में और विधि द्वारा निर्धारित उचित प्रक्रिया के माध्यम से ही किया जाना होगा।
बिहार के करदाताओं, जिनमें वैधानिक निकाय और संस्थान भी शामिल हैं, के लिए यह निर्णय यह आश्वासन देता है कि केवल इस कारण कि बैंक अभिलेखों में पुराने PAN का उल्लेख है, उन्हें एक ही वर्ष के लिए दोहरे निर्धारण का सामना नहीं करना पड़ेगा। यह यह बात भी रेखांकित करता है कि समर्पित PAN के बारे में विभाग को उचित सूचना देना और विवरणियों एवं पत्राचार में स्पष्टता बनाए रखना कितना महत्वपूर्ण है।
कानूनी प्रश्न और उनके उत्तर
- प्रश्न: क्या आयकर विभाग किसी विशेष आकलन वर्ष के लिए, ऐसे PAN में वैध रूप से पुनः निर्धारण पूरा कर सकता है जो पहले ही समर्पित किया जा चुका हो, जबकि उसी वर्ष के लिए नए PAN में निर्धारण पूरा हो चुका हो?
उत्तर: नहीं। पटना उच्च न्यायालय ने माना कि समर्पित PAN में किया गया निर्धारण अव्यवहार्य है। किसी भी पुनः निर्धारण की कार्यवाही नए PAN में ही की जानी चाहिए, भले ही लेन-देन पुराने PAN में दर्ज हों। - प्रश्न: क्या पुराने PAN में किए गए निर्धारण को निरस्त करने से विभाग उस वर्ष के अप्रकटीत लेन-देन के संबंध में आगे की कार्यवाही करने से वंचित हो जाता है?
उत्तर: नहीं। न्यायालय ने माना कि विभाग धारा 263, धारा 251 अथवा नए PAN में धाराओं 148 एवं 148A के अंतर्गत पुनः निर्धारण जैसे विधि सम्मत उपायों के माध्यम से नई कार्यवाही शुरू करने के लिए स्वतंत्र है। ऐसी कार्यवाहियां पूर्ववर्ती धारा 148A नोटिस की तिथि से संबंधित मानी जाएंगी और करदाता सीमा अवधि का तर्क नहीं उठा सकेगा।
न्यायालय द्वारा उद्धृत मामले
- Kai Balkrishna R. Gawade Mandi Vyapari Premises Sahakari Sanstha Maryadit बनाम Income Tax Officer एवं अन्य, (2023) 457 ITR 41 (Bombay)
- Shree Ramkrishna Sishu Tirtha एवं अन्य बनाम Income Tax Officer एवं अन्य, (2023) 457 ITR 729 (Calcutta)
मामले का विवरण
केस नंबर: Civil Writ Jurisdiction Case No. 7018 of 2024
मामले का शीर्षक: Bihar Industrial Area Development Authority बनाम The Deputy Commissioner/Assistant Commissioner, Exemption Circle, Income Tax Department, Patna
पीठ: माननीय मुख्य न्यायाधीश K. Vinod Chandran; माननीय न्यायमूर्ति Partha Sarthy
उद्धरण: 2024 (4) PLJR 891
पक्षकारों के अधिवक्ता: याचिकाकर्ता की ओर से: Mr. Ajay Kumar Rastogi, Senior Advocate; Ms. Smriti Singh, Advocate; Mrs. Kalpana Rastogi, Advocate. प्रतिवादी की ओर से: Mrs. Archana Sinha, Senior Standing Counsel, Income Tax Department.
मामले का स्वरूप: आकलन वर्ष 2019-20 के लिए समर्पित PAN में पारित आयकर अधिनियम के अंतर्गत पुनः निर्धारण आदेश की वैधता को चुनौती देने वाली रिट याचिका।
निर्णय का लिंक: Patna High Court Judgment in CWJC No. 7018 of 2024
यदि यह व्याख्या आपके लिए उपयोगी रही हो और आप यह जानने के इच्छुक हों कि बिहार में विधि संबंधी विकास आपके अधिकारों को कैसे प्रभावित कर सकते हैं, तो आप Samvida Law Associates को और अद्यतनों के लिए फॉलो करने पर विचार कर सकते हैं।







