
मामले की पृष्ठभूमि
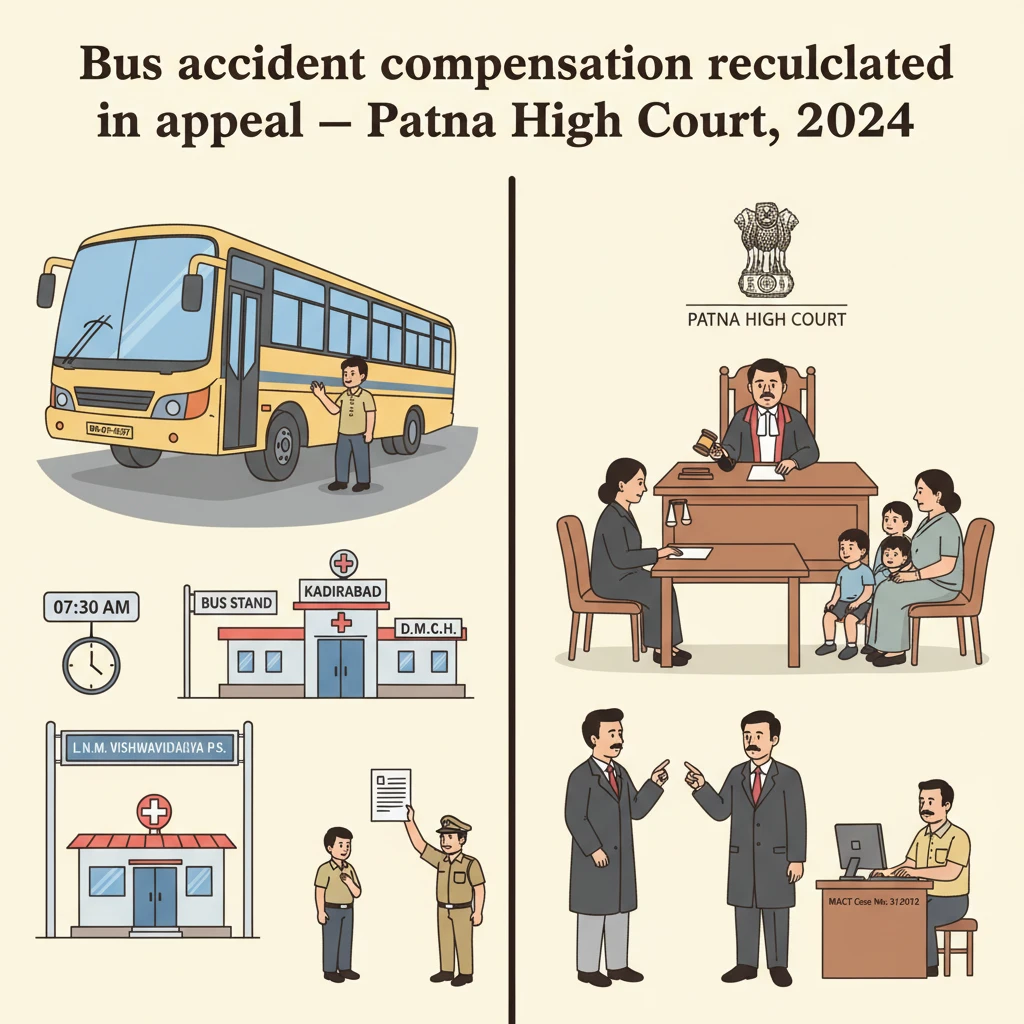
यह मामला 19.04.2012 को प्रातः लगभग 07:30 बजे कदिराबाद, दरभंगा बस स्टैंड पर घटित एक सड़क दुर्घटना से उत्पन्न हुआ।
मृतक भीमशंकर झा, एक अन्य व्यक्ति के साथ, पटना में एक विवाह समारोह में शामिल होने के लिए बस पकड़ने दरभंगा बस स्टैंड पहुंचे थे। जब वे वहां खड़े थे, तभी पंजीकरण संख्या BR-07P-0597 वाली एक बस, जो बिहार राज्य पथ परिवहन निगम के स्वामित्व में थी, सरकारी बस डिपो से बाहर आई।
दावेदारों के अनुसार बस चालक बस को लापरवाही और तेज रफ्तार से चला रहा था और उसने मृतक को टक्कर मार दी। उन्हें गंभीर चोटें आईं, उन्हें डॉ. शब्बीर अहमद के निजी क्लिनिक ले जाया गया, और वहीं उपचार के दौरान उनकी मृत्यु हो गई। डी.एम.सी.एच., दरभंगा में पोस्टमार्टम किया गया।
पुलिस ने बस चालक (विपक्षी पक्ष संख्या 3) के खिलाफ भारतीय दंड संहिता की धारा 279 एवं 304-ए के अंतर्गत L.N.M. विश्वविद्यालय (दरभंगा) थाना कांड संख्या 81/2012 दर्ज किया। मौके पर मौजूद लोगों ने चालक को पकड़कर पुलिस के हवाले कर दिया। अनुसंधान के बाद अन्वेषण पदाधिकारी ने चालक के विरुद्ध धारा 279 एवं 304-ए IPC के अंतर्गत आरोपपत्र संख्या 140/2012 दाखिल किया।
मृतक की पत्नी और उनके तीन नाबालिग बच्चों ने मोटर दुर्घटना दावा वाद संख्या 31/2012, मोटर दुर्घटना दावा अधिकरण, सुपौल के समक्ष दायर किया। उनका कहना था कि मृतक की आयु लगभग 40 वर्ष थी, वे एल.आई.सी. एजेंट थे जिनकी वार्षिक आय 5,70,878/- रुपये थी, वे आयकर दाता थे और परिवार के मुख्य भरण–पोषण कर्ता थे। उन्होंने आश्रितता में कमी, स्नेह एवं आत्मीयता की क्षति, सहचर्य तथा अंतिम संस्कार व्यय के मद में 68,80,528/- रुपये 12% ब्याज सहित दावा किया।
बस के स्वामी के रूप में बिहार राज्य पथ परिवहन निगम के चेयरमैन एवं डिपो अधीक्षक को, बस चालक और मृतक के माता–पिता के साथ, विपक्षी पक्षकार बनाया गया। माता–पिता को विपक्षी पक्ष संख्या 4 एवं 5 बनाया गया, पर उन्होंने स्वयं को दावेदार के रूप में शामिल नहीं किया।
निगम ने वाहन के स्वामित्व को स्वीकार किया, किंतु दावे की ग्राह्यता पर प्रश्न उठाया, यह तथ्य नकारा कि लोगों ने चालक को पकड़कर पुलिस के हवाले किया, और यह भी कहा कि वाहन का मोटर वाहन निरीक्षक से परीक्षण कराया गया था तथा उसे सही हालत में पाया गया। उन्होंने दावेदारों पर ही अपना मामला साबित करने का दायित्व डाला।
चालक उपस्थित नहीं हुआ और 16.11.2013 को उसके विरुद्ध एकतरफा कार्यवाही (ex parte) की गई। 08.06.2015 को अधिकरण ने मोटर वाहन अधिनियम की धारा 170 के तहत आवेदन स्वीकार किया, जिससे निगम को यह अधिकार मिला कि वह चालक की तरह ही पूरे मामले का प्रतिवाद कर सके। 03.01.2015 को अधिनियम की धारा 140 के तहत 50,000/- रुपये की अंतरिम क्षतिपूर्ति का पुरस्कार पारित किया गया जो विधवा को दिया गया।
04.02.2015 को अधिकरण ने ग्राह्यता, लापरवाही, आश्रितता, हकदारी और राहत से संबंधित मुद्दों का निर्धारण किया। दावेदारों ने तीन साक्षियों को पेश किया और प्रतिवेदन (FIR), आरोपपत्र, पोस्टमार्टम रिपोर्ट, मालिकाना पुस्तक, एम.वी.आई. रिपोर्ट तथा मूल्यांकन वर्ष 2011–2012 के लिए मृतक का आयकर रिटर्न आदि दस्तावेज साक्ष्य के रूप में प्रस्तुत किए। निगम ने कोई मौखिक या दस्तावेजी साक्ष्य प्रस्तुत नहीं किया।
07.10.2015 के निर्णय द्वारा अधिकरण ने माना कि दुर्घटना बस की तेज और लापरवाह ड्राइविंग के कारण हुई और 34,82,512/- रुपये 6% वार्षिक ब्याज सहित, 27.07.2012 से अदायगी तक, का पुरस्कार दिया। यह पुरस्कार मुख्यतः आयकर रिटर्न में दर्शाई मृतक की आय और 16 के गुणक पर आधारित था। इससे क्षुब्ध होकर निगम ने पटना उच्च न्यायालय में वाद सहायता अपील (Miscellaneous Appeal) संख्या 884/2017 दायर की।
न्यायालय ने क्या जांचा और क्या निर्णय दिया
पटना उच्च न्यायालय ने मोटर वाहन अधिनियम की धारा 173(1) के अंतर्गत अपीलीय अधिकारिता का प्रयोग करते हुए निगम द्वारा अधिकरण के निष्कर्षों एवं गणनाओं पर की गई आपत्तियों को सुना, साथ ही दावेदारों द्वारा पारंपरिक मदों (यद्यपि उन्होंने पृथक क्रॉस–अपील दायर नहीं की थी) में वृद्धि की की गई मौखिक प्रार्थना पर भी विचार किया।
निगम का तर्क था कि अधिकरण ने मृतक की सहदोषिता (contributory negligence) पर विचार नहीं किया। यह रेखांकित किया गया कि दुर्घटना भीड़भाड़ वाले बस स्टैंड में हुई और किसी स्वतंत्र प्रत्यक्षदर्शी को पेश नहीं किया गया। यह भी कहा गया कि अधिकरण ने एम.वी.आई. रिपोर्ट और पोस्टमार्टम रिपोर्ट का समुचित मूल्यांकन नहीं किया।
एक प्रमुख आपत्ति मृतक के आयकर रिटर्न पर बिना किसी सत्यापन के निर्भर रहने को लेकर थी। निगम का कहना था कि मृतक एल.आई.सी. एजेंट थे जो कमीशन कमाते थे, वे किसी सरकारी सेवा में नहीं थे जहाँ स्थिर और स्थायी वेतन मिलता हो। उनके अनुसार ऐसी कमीशन–आधारित आय को क्षतिपूर्ति की गणना का आधार नहीं बनाना चाहिए। उन्होंने यह भी तर्क दिया कि मृतक की आयु 40 वर्ष होने के कारण अधिकरण को 16 की जगह 15 का गुणक लागू करना चाहिए था।
दूसरी ओर दावेदारों के अधिवक्ता ने लापरवाही और आश्रितता से संबंधित अधिकरण के निष्कर्षों का समर्थन किया। उन्होंने इस तथ्य पर जोर दिया कि प्रतिवेदन और आरोपपत्र से यह स्थापित होता है कि बस चालक लापरवाही से गाड़ी चला रहा था। उन्होंने आयकर रिटर्न पर निर्भरता का बचाव किया, जिसमें एल.आई.सी. कमीशन और अन्य व्यवसाय से हुई आय दर्शाई गई थी, और यह रेखांकित किया कि उच्चतम न्यायालय ने आयकर रिटर्न को आय के विश्वसनीय प्रमाण के रूप में स्वीकार किया है।
दावेदारों ने पृथक अपील दायर नहीं की, पर यह प्रस्तुत किया कि उच्च न्यायालय, अपीलीय अधिकार का प्रयोग करते हुए, फिर भी पारंपरिक मदों (सहचर्य, अंतिम संस्कार व्यय, संपत्ति–हानि) के अंतर्गत क्षतिपूर्ति बढ़ा सकता है, जैसा कि उच्चतम न्यायालय के हालिया निर्णयों में निर्देशित है।
उच्च न्यायालय ने पहले लापरवाही के प्रश्न पर विचार किया। उसने देखा कि प्रतिवेदन (प्रद-2) के आधार पर पुलिस ने अनुसंधान किया और बस चालक के विरुद्ध दंड प्रक्रिया संहिता की धारा 173 के तहत प्रतिवेदन (प्रद-1) दाखिल किया, जिसके अनुसार चालक पर धारा 279 एवं 304-ए IPC के अंतर्गत आपराधिक अभियोजन लंबित था। न्यायालय ने यह दोहराया कि स्थापित विधि के अनुसार, जब चालक के विरुद्ध अनुसंधान के पश्चात आरोपपत्र दाखिल हो जाता है, तो यह कहना सुरक्षित है कि prima facie दुर्घटना उसकी तेज और लापरवाह ड्राइविंग के कारण हुई।
न्यायालय ने निगम के इस सुझाव को भी अस्वीकार कर दिया कि बस को झूठा फँसाया गया है। यह कहा गया कि केवल इस आधार पर कि वाहन को कोई बड़ा नुकसान नहीं हुआ, यह निष्कर्ष नहीं निकाला जा सकता कि मुआवजा प्राप्त करने के उद्देश्य से वाहन को झूठा शामिल किया गया। न्यायालय ने यह भी नोट किया कि दावेदारों और चालक के बीच मिलीभगत का कोई भी सामग्री साक्ष्य उपलब्ध नहीं है। पुलिस अनुसंधान और उसके पश्चात आरोपपत्र दाखिल होना, वास्तव में, ऐसे संदेहों को दूर करता है।
सहदोषिता (contributory negligence) के आरोप के संबंध में न्यायालय ने पाया कि रिकॉर्ड पर ऐसा कोई साक्ष्य नहीं है जो, prima facie भी, यह इंगित करे कि मृतक की ओर से कोई लापरवाही थी। अतएव सहदोषिता की दलील अस्वीकार कर दी गई।
इसके बाद उच्च न्यायालय ने आश्रितता एवं निजी खर्च के लिए की जाने वाली कटौती के प्रश्न की समीक्षा की। यह पाया गया कि मृतक की पत्नी और तीन नाबालिग बच्चे दावेदार के रूप में पीछे छूटे थे और उसके माता–पिता (प्रतिवादी संख्या 5 और 6) भी उन पर निर्भर थे। उच्चतम न्यायालय के निर्णय Sarla Verma & Ors. v. Delhi Transport Corporation & Anr., (2009) 6 SCC 121 एवं National Insurance Co. Ltd. v. Pranay Sethi & Ors., (2017) 16 SCC 680 पर भरोसा करते हुए न्यायालय ने कहा कि जब आश्रितों की संख्या चार से छह के बीच हो तो आय का एक–चौथाई भाग निजी एवं जीवन–यापन व्यय हेतु घटाया जाना चाहिए। इस प्रकार, न्यायालय ने 1/4 की कटौती संबंधी अधिकरण के निष्कर्ष में कोई त्रुटि नहीं पाई।
निर्णायक सुधार आय और गुणक के प्रश्न पर किया गया। दावेदारों ने दुर्घटना से पूर्व 30.03.2012 को दाखिल मूल्यांकन वर्ष 2011–2012 का मृतक का आयकर रिटर्न प्रस्तुत किया था। इसमें 2,81,500/- रुपये की वार्षिक आय तथा 3,136/- रुपये की देय कर राशि दिखाई गई, जिससे शुद्ध वार्षिक आय 2,78,364/- रुपये बचती है। किंतु अधिकरण ने शुद्ध वार्षिक आय 2,89,376/- रुपये मानी, जिसे उच्च न्यायालय ने आयकर रिटर्न से असंगत पाया।
उच्चतम न्यायालय के निर्णय Malarvizhi & Ors. v. United India Insurance Co. Ltd. & Ors., (2020) 4 SCC 228 पर भरोसा करते हुए न्यायालय ने पुनः दोहराया कि जहाँ आयकर रिटर्न उपलब्ध हो, वहाँ आय का निर्धारण आयकर रिटर्न, जो एक वैधानिक दस्तावेज है, के आधार पर किया जाना चाहिए। अतः मृतक की शुद्ध वार्षिक आय को संशोधित कर 2,78,364/- रुपये मान लिया गया।
एक–चौथाई (69,591/- रुपये) निजी एवं जीवन–यापन व्यय के लिए घटाने पर आश्रितों के लिए वार्षिक शुद्ध योगदान 2,08,773/- रुपये रहा।
गुणक के प्रश्न पर न्यायालय ने स्वीकार किया कि मृतक की आयु 40 वर्ष होने के कारण Sarla Verma और Pranay Sethi के अनुसार सही गुणक 15 (36–40 आयु वर्ग के लिए) है, न कि 16 जैसा कि अधिकरण ने अपनाया था। 15 के गुणक से आश्रितता–हानि 31,31,595/- रुपये (2,08,773 x 15) पुनर्गणित हुई।
इसके बाद न्यायालय ने पारंपरिक मदों की समीक्षा की। अधिकरण ने केवल 5,000/- रुपये संपत्ति–हानि के लिए और 5,000/- रुपये अंतिम संस्कार व्यय के लिए दिए थे। उच्च न्यायालय ने माना कि यह “उचित मुआवजा” नहीं है और उच्चतम न्यायालय द्वारा प्रतिपादित विधि के आलोक में इसमें वृद्धि आवश्यक है।
न्यायालय ने मोटर वाहन अधिनियम की धारा 168 के अंतर्गत “उचित मुआवजा” की संकल्पना पर चर्चा की और कहा कि क्षतिपूर्ति न्यायसंगत, उचित एवं समतामूलक होनी चाहिए; अधिकरणों को इसमें लचीलापन दिया गया है और वे कठोर गणितीय या साक्ष्य नियमों से बंधे नहीं हैं। यह भी रेखांकित किया गया कि दीवानी प्रक्रिया संहिता के आदेश XLI नियम 33 के तहत अपीलीय न्यायालय को यह व्यापक शक्ति है कि वह संपूर्ण न्याय करने के लिए, यहाँ तक कि उस पक्ष के लिए भी जिसने अपील या क्रॉस–आपत्ति दायर नहीं की, आवश्यक आदेश पारित कर सके। न्यायालय ने इन सिद्धांतों को रेखांकित करने हेतु Pannalal v. State of Bombay & Ors., AIR 1963 SC 1516 तथा Chaya & Ors. v. Bapusaheb & Ors., 1994 (2) SCC 41 का हवाला दिया।
इन शक्तियों का प्रयोग करते हुए न्यायालय ने सहचर्य और अन्य गैर–मौद्रिक (non-pecuniary) क्षतिपूर्ति के प्रश्न पर विचार किया। इस संदर्भ में Satinder Kaur @ Satwinder Kaur v. United India Insurance Co. Ltd., AIR 2020 SC 3076 तथा Magma General Insurance Co. v. Nanu Ram @ Chuhru Ram & Ors., (2018) 18 SCC 130 पर भरोसा किया गया। इन नज़ीरों का अनुसरण करते हुए न्यायालय ने माना कि पत्नी और तीनों नाबालिग बच्चों को क्रमशः पति–पत्नी सहचर्य एवं अभिभावकीय सहचर्य के रूप में प्रत्येक को 40,000/- रुपये मिलने चाहिए, जो कुल 1,60,000/- रुपये होता है। अंतिम संस्कार व्यय और संपत्ति–हानि को भी बढ़ाकर प्रत्येक मद में 15,000/- रुपये किया गया।
सार रूप में न्यायालय ने क्षतिपूर्ति इस प्रकार पुनर्गणित की:
- आश्रितता–हानि: 31,31,595/- रुपये
- संपत्ति–हानि: 15,000/- रुपये
- अंतिम संस्कार व्यय: 15,000/- रुपये
- सहचर्य–हानि (पत्नी + तीन नाबालिग बच्चे): 1,60,000/- रुपये
- कुल: 33,21,595/- रुपये
इस प्रकार जहाँ आय–हानि वाला घटक अधिकरण द्वारा निर्धारित राशि से कम हुआ, वहीं पारंपरिक मदों के अंतर्गत दी जाने वाली राशियों में उल्लेखनीय वृद्धि की गई। अंतिम कुल राशि 33,21,595/- रुपये निर्धारित हुई।
न्यायालय ने निर्देश दिया कि यह राशि, दावा वाद दायर किए जाने की तिथि 27.07.2012 से अदायगी तक, 6% वार्षिक साधारण ब्याज सहित देय होगी, जिसकी जिम्मेदारी बिहार राज्य पथ परिवहन निगम पर होगी। निगम को निर्देश दिया गया कि वह पहले से अदा की गई किसी भी राशि (जैसे अंतरिम पुरस्कार) को घटाने के बाद शेष राशि छह सप्ताह के भीतर अधिकरण के समक्ष जमा करे।
उपरोक्त संशोधनों को छोड़कर अधिकरण के निर्णय एवं पुरस्कार के शेष भाग को यथावत छोड़ दिया गया। अपील आंशिक रूप से स्वीकृत की गई, बिना किसी लागत आदेश के। लंबित प्रार्थनापत्र, यदि कोई हों, का निपटारा कर दिया गया और अभिलेख अधिकरण को वापस भेजने का निर्देश दिया गया।
यह निर्णय क्यों महत्वपूर्ण है
यह निर्णय बिहार और अन्य स्थानों में सड़क दुर्घटना पीड़ितों के परिवारों के लिए विशेष रूप से महत्वपूर्ण है, खासकर तब, जब मृतक स्वरोजगार में हों या कमीशन–आधारित आय, जैसे एल.आई.सी. एजेंट, से आजीविका कमाते हों।
प्रथम, पटना उच्च न्यायालय ने यह पुनः स्थापित किया है कि दंड प्रक्रिया संहिता की धारा 173 के तहत दाखिल पुलिस आरोपपत्र, मोटर दुर्घटना दावों में तेज और लापरवाह ड्राइविंग का मजबूत prima facie प्रमाण होता है। पीड़ितों के परिजनों को आपराधिक मुकदमे के समान कठोर मानक पर लापरवाही सिद्ध करने की आवश्यकता नहीं है।
द्वितीय, न्यायालय ने स्पष्ट किया कि दुर्घटना से पूर्व दाखिल आयकर रिटर्न, आय की गणना के लिए विश्वसनीय और स्वीकृत आधार है, भले ही मृतक कमीशन से आय अर्जित करते हों। इससे आश्रितों को उस स्थिति में भी सुरक्षा मिलती है जब मृतक किसी स्थायी सरकारी सेवा में न हों, और प्रतिवादी केवल इस आधार पर उनके दावे को कमतर साबित करने की कोशिश करें।
तृतीय, न्यायालय ने दिखाया कि अपीलीय न्यायालय “उचित मुआवजा” निर्धारित करने के लिए क्षतिपूर्ति के कुछ हिस्सों को घटा भी सकते हैं और अन्य हिस्सों को बढ़ा भी सकते हैं। यहाँ, यद्यपि गुणक और आय का आंकड़ा थोड़ा नीचे कर दिया गया, पर सहचर्य, अंतिम संस्कार व्यय एवं संपत्ति–हानि के मदों में उच्चतम न्यायालय के मानकों के अनुरूप पर्याप्त वृद्धि की गई।
विधवाओं और नाबालिग बच्चों के लिए यह निर्णय इस अधिकार की पुष्टि करता है कि उन्हें मात्र आय–हानि के अतिरिक्त सहचर्य–हानि—साथ, स्नेह और मार्गदर्शन के अभाव—के लिए भी क्षतिपूर्ति मिलेगी। यह परिवहन निगमों और बस संचालकों को भी संकेत देता है कि उनके कर्मचारी बस स्टैंड और डिपो के भीतर भी लापरवाही से वाहन चलाएँ तो वे देय होंगे।
कानूनी प्रश्न और उनके उत्तर
- प्रश्न: क्या घातक दुर्घटना बिहार राज्य पथ परिवहन निगम की बस की तेज और लापरवाह ड्राइविंग से हुई थी, या मृतक की ओर से सहदोषिता थी?
उत्तर: न्यायालय ने प्रतिवेदन और धारा 173 Cr.P.C. के तहत दाखिल आरोपपत्र के आधार पर माना कि दुर्घटना बस चालक की तेज और लापरवाह ड्राइविंग के कारण हुई थी। मृतक की ओर से किसी भी प्रकार की लापरवाही का कोई साक्ष्य नहीं था और सहदोषिता सिद्ध नहीं हुई। - प्रश्न: मृतक की आय का आकलन और क्षतिपूर्ति की गणना, जिसमें गुणक और कटौतियाँ शामिल हैं, का सही तरीका क्या है?
उत्तर: न्यायालय ने माना कि मूल्यांकन वर्ष 2011–2012 का मृतक का आयकर रिटर्न, जिसमें 2,78,364/- रुपये की शुद्ध आय दर्शाई गई थी, को आधार बनाया जाना चाहिए। निजी व्यय के लिए एक–चौथाई कटौती के बाद तथा 40 वर्ष आयु के लिए 15 के गुणक को लागू करने पर आश्रितता–हानि 31,31,595/- रुपये हुई। - प्रश्न: क्या उच्च न्यायालय, दावेदारों द्वारा क्रॉस–अपील न किए जाने पर भी, अपील में पारंपरिक मदों (सहचर्य, अंतिम संस्कार, संपत्ति–हानि) के तहत दी गई राशि बढ़ा सकता है?
उत्तर: हाँ। मोटर वाहन अधिनियम की धारा 168 के अंतर्गत “उचित मुआवजा” की संकल्पना और दीवानी प्रक्रिया संहिता के आदेश XLI नियम 33 के तहत प्राप्त शक्तियों का प्रयोग करते हुए न्यायालय ने पत्नी और तीनों नाबालिग बच्चों के लिए सहचर्य–राशि 40,000/- रुपये प्रति व्यक्ति कर दी तथा अंतिम संस्कार व्यय और संपत्ति–हानि, दोनों को 15,000/- रुपये प्रत्येक कर बढ़ा दिया, और कुल मुआवजा 33,21,595/- रुपये 6% ब्याज सहित निर्धारित किया।
न्यायालय द्वारा उद्धृत निर्णय
- Sarla Verma & Ors. v. Delhi Transport Corporation & Anr., (2009) 6 SCC 121
- National Insurance Co. Ltd. v. Pranay Sethi & Ors., (2017) 16 SCC 680
- Malarvizhi & Ors. v. United India Insurance Co. Ltd. & Ors., (2020) 4 SCC 228
- Pannalal v. State of Bombay & Ors., AIR 1963 SC 1516
- Chaya & Ors. v. Bapusaheb & Ors., 1994 (2) SCC 41
- Satinder Kaur @ Satwinder Kaur v. United India Insurance Co. Ltd., AIR 2020 SC 3076
- Magma General Insurance Co. v. Nanu Ram @ Chuhru Ram & Ors., (2018) 18 SCC 130
मामले का विवरण
मामला संख्या: Miscellaneous Appeal No.884 of 2017
मामला शीर्षक: Chairman (Now Administrator), Bihar State Road Transport Corporation & Anr. v. Vidyut Kumari & Ors.
उद्धरण: 2024 (4) PLJR 108
पीठ (Coram): Hon’ble Mr. Justice Sunil Dutta Mishra
अधिवक्ता:
- अपीलार्थियों की ओर से: Dr. Anand Kumar, Advocate; Mr. Rajan Prakash, Advocate
- प्रतिवादियों की ओर से: Mr. Nawnit Kumar Tiwary, Advocate; Mr. Ranjan Kumar Dubey, Advocate; Mr. Kumar Gaurav, Advocate
मामले का स्वरूप: मोटर दुर्घटना दावा अधिकरण (MACT), सुपौल के पुरस्कार के विरुद्ध मोटर वाहन अधिनियम, 1988 की धारा 173(1) के तहत वाद सहायता अपील (Miscellaneous Appeal)।
उच्च न्यायालय के निर्णय की तिथि: 28.08.2024
अधिकरण मामला संदर्भ: Claim Case (MACT Case) No.31 of 2012, Additional District Judge-II-cum-Motor Accident Claims Tribunal, Supaul
निर्णय का लिंक: पूरे पटना उच्च न्यायालय के निर्णय को पढ़ने के लिए यहाँ क्लिक करें
यदि आपको यह व्याख्या उपयोगी लगी हो और आप यह जानने में अद्यतन रहना चाहते हों कि बिहार में विधिक परिवर्तन आपके अधिकारों को कैसे प्रभावित कर सकते हैं,
तो आप भविष्य के अद्यतनों के लिए Samvida Law Associates को फॉलो करने पर विचार कर सकते हैं।







