
प्रकरण की पृष्ठभूमि
यह मामला पटना जिला में दो निजी खरीदारों द्वारा एक आवासीय फ्लैट की खरीद से संबंधित है। उन्होंने राज कॉम्प्लेक्स नामक बहुमंज़िला अपार्टमेंट में फ्लैट नंबर 204A तथा बेसमेंट में कार पार्किंग खरीदी, जो मौजा-दशरथ, थाना-फुलवारीशरीफ, पी.एस. बेउर, जिला-पटना स्थित है।
विक्रय, दिनांक 24.03.2023 की पंजीकृत विक्रय विलेख के माध्यम से, जिला उप-पंजीयक, पटना के कार्यालय में पूरा हुआ। पंजीकरण के समय खरीदारों ने आवश्यकतानुसार स्टाम्प शुल्क एवं पंजीकरण शुल्क का भुगतान किया और दस्तावेज विधिवत रूप से पंजीकृत कर दिया गया।
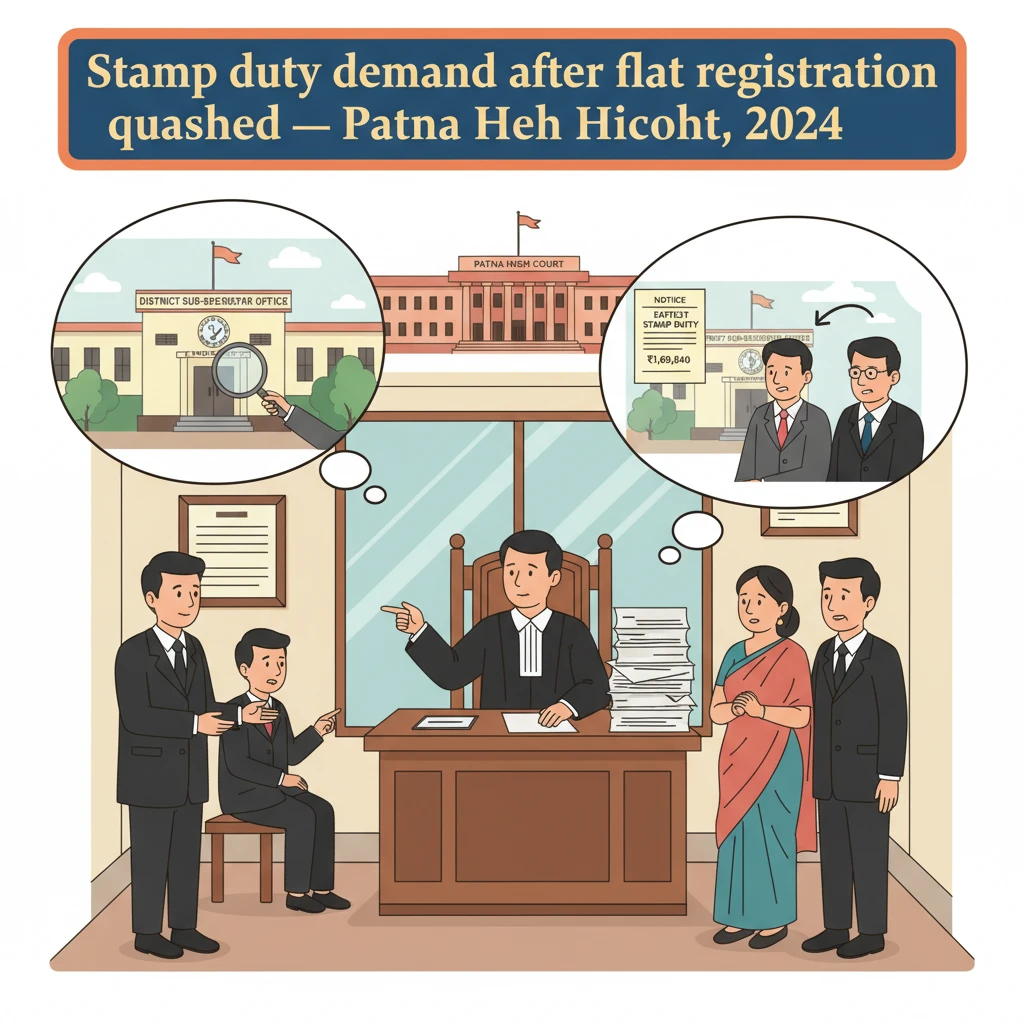
पंजीकरण पूरा हो जाने के बाद खरीदारों को डेफिसिट स्टाम्प केस संख्या 37 वर्ष 2023 में एक नोटिस प्राप्त हुआ। उनसे फ्लैट खरीद पर कथित कमी स्टाम्प शुल्क के संबंध में कारण बताने के लिए कहा गया। याचिकाकर्ताओं ने प्राधिकरण के समक्ष उपस्थिति दर्ज की और अपनी आपत्तियाँ दाखिल कीं।
उनकी आपत्तियों के बावजूद, पंजीकरण के सहायक महानिरीक्षक, पटना प्रमंडल (प्रतिवादी संख्या 4) ने डेफिसिट स्टाम्प केस संख्या 37 वर्ष 2023 में दिनांक 28.06.2023 का आदेश पारित किया। इस आदेश द्वारा याचिकाकर्ताओं को 1,54,400/- रुपये कमी स्टाम्प शुल्क के रूप में तथा 15,440/- रुपये दंड के रूप में, कुल 1,69,840/- रुपये अदा करने का निर्देश दिया गया।
उक्त आदेश से आहत होकर खरीदारों ने पटना उच्च न्यायालय की सिविल रिट अधिकारिता के अंतर्गत शरण ली। उन्होंने यह कहते हुए दिनांक 28.06.2023 के आदेश को रद्द करने की प्रार्थना की कि संपूर्ण कमी स्टाम्प कार्यवाही अधिकार क्षेत्र से परे थी।
न्यायालय ने क्या परखा और क्या निर्णय दिया
माननीय न्यायमूर्ति मोहित कुमार शाह की एकलपीठ ने भारतीय स्टाम्प अधिनियम, 1899 (बिहार में लागू) की धारा 47-क (Section 47-A) के अंतर्गत कमी स्टाम्प कार्यवाही की वैधता की जाँच की। केंद्रीय प्रश्न यह था कि क्या जिला उप-पंजीयक, पंजीकरण पूरा होने के बाद, धारा 47-क(1) के तहत कमी स्टाम्प शुल्क के निर्धारण हेतु विक्रय विलेख को उच्च पंजीकरण प्राधिकारी को संदर्भित कर सकता है।
याचिकाकर्ताओं के अधिवक्ता ने तर्क दिया कि स्टाम्प अधिनियम की धारा 47-क(1) के तहत पंजीकरण अधिकारी केवल पंजीकरण से पहले ही विधिवत बाजार मूल्य और स्टाम्प शुल्क के निर्धारण हेतु दस्तावेज को कलेक्टर के पास संदर्भित कर सकता है। एक बार दस्तावेज पंजीकृत हो जाने के बाद उप-पंजीयक वह शक्ति खो देता है।
इसे समर्थन देने के लिए याचिकाकर्ताओं ने धारा 47-क(1) के सटीक शब्दों पर भरोसा किया, जिसे न्यायालय ने उद्धृत किया। सरल शब्दों में, यह प्रावधान कहता है कि जब कोई पंजीकरण अधिकारी, विक्रय विलेख जैसे किसी साधन को पंजीकृत करते समय, इस निष्कर्ष पर पहुँचता है कि संपत्ति को मार्गदर्शक न्यूनतम मूल्य की तुलना में गलत श्रेणीबद्ध या कम मूल्यांकित किया गया है, तो वह “ऐसे साधन को पंजीकृत करने से पहले” विधिवत बाजार मूल्य और स्टाम्प शुल्क के निर्धारण हेतु कलेक्टर को संदर्भित करेगा।
धारा 47-क(1) की प्रोवाइज़ो (उपबंध) अलग परिस्थिति को कवर करती है। यह उन मामलों से संबंधित है जहाँ दस्तावेज में उल्लिखित मूल्य मार्गदर्शक न्यूनतम मूल्य से कम नहीं है, फिर भी पंजीकरण अधिकारी मानता है कि वास्तविक बाजार मूल्य और अधिक है। ऐसी स्थिति में, उपबंध कहता है कि पंजीकरण अधिकारी “ऐसे साधन को पंजीकृत करने के बाद” भी, यथोचित कारण बताते हुए, कलेक्टर को संदर्भित कर सकता है। यह एक सीमित शक्ति है, जिसे केवल उपबंध में उल्लिखित विशेष परिस्थिति में ही प्रयोग किया जा सकता है।
याचिकाकर्ताओं ने पटना उच्च न्यायालय के दो पूर्ववर्ती निर्णयों पर भी भरोसा किया:
पहला, खंडपीठ का निर्णय, 2018 (3) PLJR 136 (The State of Bihar and others vs. Smt. Tetra Devi) के रूप में अभिलिखित। न्यायालय ने उस निर्णय के पैरा 14 और 15 उद्धृत किए। टेट्रा देवी के मामले में खंडपीठ ने कहा कि कलेक्टर कमी स्टाम्प शुल्क के लिए स्वतः संज्ञान लेकर नोटिस केवल पंजीकरण की तारीख से दो वर्ष के अंदर ही जारी कर सकता है। यदि नोटिस उप-पंजीयक की अनुशंसा पर आधारित हो तो वह अनुशंसा संबंधित नियमों के अनुसार पंजीकरण के समय ही की जानी चाहिए। पंजीकरण के समय कोई संदर्भ न किए जाने के बाद, काफी समय बीत जाने पर की गई अनुशंसा स्वीकार्य नहीं है। खंडपीठ ने निष्कर्ष निकाला कि इस प्रकार की विलंबित कार्यवाही की शुरुआत प्रत्यक्ष अवैधता से ग्रस्त है।
दूसरा, याचिकाकर्ताओं ने समन्वय पीठ के निर्णय Shahnaz Begam vs. The State of Bihar & Ors., 2018 (2) PLJR 293 पर भरोसा किया। न्यायालय ने उस निर्णय के पैरा 6 से 9 उद्धृत किए।
शहनाज़ बेगम के मामले में न्यायालय ने स्पष्ट रूप से कहा कि पंजीकरण प्राधिकारी, धारा 47-क(1) के तहत, उचित बाजार मूल्य और शुल्क के निर्धारण हेतु, केवल “दस्तावेज को पंजीकृत करने से पहले” ही मामला कलेक्टर के पास संदर्भित कर सकता है। उस मामले में भी पंजीकरण पहले ही हो चुका था और उसके बाद ही प्रकरण कलेक्टर/सहायक महानिरीक्षक के पास संदर्भित किया गया था। न्यायालय ने ऐसी संदर्भ रिपोर्ट को वैधानिक प्रावधानों के विपरीत माना।
शहनाज़ बेगम के निर्णय में धारा 47-क(3) पर भी चर्चा की गई, जो कलेक्टर को यह शक्ति देती है कि यदि उप-धारा (1) के अंतर्गत कोई संदर्भ नहीं किया गया हो तो वह पंजीकरण की तारीख से दो वर्ष के भीतर स्वतः संज्ञान लेकर कार्यवाही कर सकता है। इस शक्ति के तहत कलेक्टर साधन को मंगाकर बाजार मूल्य और स्टाम्प शुल्क की शुद्धता की जाँच कर सकता है और आवश्यकता पड़ने पर उप-धारा (2) की प्रक्रिया का पालन करते हुए सही मूल्य और शुल्क निर्धारित कर सकता है। किसी भी प्रकार के अंतर की वसूली उस व्यक्ति से की जाएगी जो शुल्क अदा करने के लिए उत्तरदायी है।
हालाँकि, शहनाज़ बेगम के मामले में उच्च न्यायालय ने प्रति-हलफनामा से नोट किया कि कार्यवाही धारा 47-क(3) के अंतर्गत स्वतः संज्ञान नहीं थी, बल्कि धारा 47-क(1) के तहत की गई संदर्भ कार्यवाही थी। चूँकि धारा 47-क(1) के तहत संदर्भ केवल पंजीकरण से पहले ही किया जा सकता है, अतः संपूर्ण संदर्भ और उसके परिणामस्वरूप पारित आदेश को पूर्णतः अवैध और मनमाना घोषित कर रद्द कर दिया गया।
वर्तमान मामले में राज्य पक्ष के अधिवक्ता ने प्रति-हलफनामे में दर्शाई गई तथ्यात्मक श्रृंखला पर भरोसा करते हुए impugned आदेश को सही ठहराने का प्रयास किया। 24.03.2023 को विक्रय विलेख का पंजीकरण होने के बाद, जिला उप-पंजीयक ने स्पॉट इंस्पेक्शन (स्थल निरीक्षण) किया और 27.03.2023 की रिपोर्ट प्रस्तुत की। स्पॉट इंस्पेक्शन रिपोर्ट में दर्ज था कि संबंधित भूमि वाणिज्यिक श्रेणी (commercial category) में आती है, जबकि विक्रय विलेख में उसे आवासीय श्रेणी (residential category) के रूप में दर्शाया गया था।
इस निरीक्षण रिपोर्ट के आधार पर जिला उप-पंजीयक, पटना ने 27.03.2023 के पत्र द्वारा मामले को कथित कमी स्टाम्प शुल्क की वसूली के लिए पंजीकरण के सहायक महानिरीक्षक (प्रतिवादी संख्या 4) के पास संदर्भित कर दिया। इस संदर्भ पर कार्यवाही करते हुए डेफिसिट स्टाम्प केस संख्या 37 वर्ष 2023 दर्ज किया गया। तत्पश्चात याचिकाकर्ताओं को नोटिस जारी किए गए और उनकी सुनवाई के बाद 28.06.2023 का impugned आदेश पारित किया गया, जिसके तहत 1,69,840/- रुपये कमी शुल्क और दंड के रूप में अदा करने का निर्देश दिया गया।
राज्य ने यह दलील दी कि भूमि वास्तव में वाणिज्यिक श्रेणी की थी, परंतु दस्तावेज में उसे आवासीय श्रेणी में दिखाया गया, इसलिए अतिरिक्त स्टाम्प शुल्क और दंड की मांग में कोई अवैधता नहीं है।
दोनों पक्षों की दलीलें सुनने और अभिलेखों की जाँच करने के बाद न्यायालय ने उप-पंजीयक के संदर्भ की समयावधि और प्रकृति पर ध्यान केंद्रित किया। अभिलेख से यह “स्पष्ट” था कि उप-पंजीयक द्वारा प्रतिवादी संख्या 4 को संदर्भ 27.03.2023 को किया गया, अर्थात विक्रय विलेख के 24.03.2023 को पंजीकृत हो जाने के बाद।
न्यायालय ने माना कि ऐसी स्थिति में जिला उप-पंजीयक के पास स्टाम्प अधिनियम, 1899 की धारा 47-क(1) के तहत पंजीकरण के सहायक महानिरीक्षक के पास मामला संदर्भित करने की “कोई अधिकारिता/अधिकार-क्षेत्र” (authority/jurisdiction) नहीं था। पूर्ववर्ती निर्णयों में की गई व्याख्या के अनुसार, पंजीकरण के बाद उप-धारा (1) के तहत संदर्भ की अनुमति नहीं है।
आगे, न्यायालय ने पाया कि वर्तमान मामला पूरी तरह से शहनाज़ बेगम के निर्णय द्वारा आच्छादित है। वहाँ भी संदर्भ पंजीकरण के बाद किया गया था और न्यायालय ने ऐसे संदर्भ को कानून के विपरीत घोषित किया था।
इसी आधार पर न्यायालय ने निष्कर्ष निकाला कि जिला उप-पंजीयक (प्रतिवादी संख्या 6) और सहायक महानिरीक्षक (प्रतिवादी संख्या 4) की कार्रवाइयाँ न केवल मनमानी और विकृत (perverse) थीं, बल्कि स्टाम्प अधिनियम की धारा 47-क के स्पष्ट प्रावधानों के भी विरुद्ध थीं।
फलस्वरूप, प्रतिवादी संख्या 4 द्वारा डेफिसिट स्टाम्प केस संख्या 37 वर्ष 2023 में पारित 28.06.2023 का impugned आदेश, कानून के विपरीत होने के कारण, रद्द कर दिया गया। रिट याचिका को स्वीकार कर लिया गया। किसी अन्य दिशा-निर्देश की आवश्यकता नहीं समझी गई।
यह निर्णय क्यों महत्वपूर्ण है
यह निर्णय बिहार में संपत्ति के खरीदारों और विक्रेताओं, विशेषकर शहरी क्षेत्रों में फ्लैट और अपार्टमेंट से जुड़े लेन-देन वालों के लिए महत्वपूर्ण है।
पहला, यह खरीदारों को आश्वस्त करता है कि जब एक बार उनका विक्रय विलेख विधिवत पंजीकृत हो जाए और स्टाम्प शुल्क अदा कर दिया जाए, तो उप-पंजीयक धारा 47-क(1) के तहत बाद में कम मूल्यांकन के आधार पर उसी पंजीकरण को पुनः नहीं खोल सकता। पंजीकरण अधिकारी द्वारा इस प्रकार का विलंबित संदर्भ अधिकार-क्षेत्र से परे है।
दूसरा, यह निर्णय पंजीकरण प्राधिकारियों की शक्तियों पर पटना उच्च न्यायालय के पूर्ववर्ती निर्णयों द्वारा लगाए गए सख्त सीमांकन को पुनः पुष्ट करता है। यदि प्राधिकारी पंजीकरण से पहले मूल्यांकन पर प्रश्न उठाना चाहते हैं, तो उन्हें कानून के अनुसार उसी चरण पर ऐसा करना होगा। यदि वे उस समय ऐसा करने में विफल रहते हैं, तो वे कमी स्टाम्प शुल्क के नाम पर पंजीकरण के बाद संदर्भ भेजकर क़ानून को दरकिनार नहीं कर सकते।
तीसरा, यद्यपि धारा 47-क(3) के तहत कलेक्टर को पंजीकरण की तारीख से दो वर्ष के भीतर स्वतः संज्ञान लेकर कार्यवाही करने की शक्ति अब भी प्राप्त है, परंतु इस शक्ति का प्रयोग सही तरीके से और सही उपधारा के तहत ही किया जा सकता है। धारा 47-क(1) के संदर्भ को धारा 47-क(3) के स्वतः संज्ञान (suo motu action) के साथ मिलाकर चलाना स्वीकार्य नहीं है।
साधारण नागरिकों, विशेष रूप से प्रथम बार फ्लैट खरीदने वालों के लिए, पटना उच्च न्यायालय का यह निर्णय उप-पंजीयक की विलंबित रिपोर्ट के आधार पर पंजीकरण के कई महीने बाद अचानक आने वाली भारी-भरकम स्टाम्प शुल्क की मांगों के विरुद्ध एक महत्वपूर्ण संरक्षण प्रदान करता है।
कानूनी प्रश्न और उनके उत्तर
- प्रश्न: क्या जिला उप-पंजीयक, विक्रय विलेख का पंजीकरण करने के बाद, भारतीय स्टाम्प अधिनियम, 1899 की धारा 47-क(1) के तहत, गलत श्रेणीकरण या कम मूल्यांकन के आधार पर कमी स्टाम्प शुल्क के निर्धारण हेतु साधन को उच्च पंजीकरण प्राधिकारी के पास संदर्भित कर सकता है?
उत्तर: नहीं। पटना उच्च न्यायालय ने माना कि धारा 47-क(1) के तहत संदर्भ केवल पंजीकरण से पहले ही किया जा सकता है। पंजीकरण के बाद उप-पंजीयक द्वारा किया गया संदर्भ अधिकार-विहीन एवं कानून के विपरीत है। - प्रश्न: डेफिसिट स्टाम्प केस संख्या 37 वर्ष 2023 में दिनांक 28.06.2023 का आदेश, जिसके तहत 1,69,840/- रुपये कमी शुल्क और दंड के रूप में अदा करने का निर्देश दिया गया, क्या वैध था?
उत्तर: नहीं। चूँकि कार्यवाही अवैध पोस्ट-रजिस्ट्रेशन संदर्भ पर आधारित थी, अतः न्यायालय ने प्रतिवादी संख्या 6 और 4 की कार्रवाइयों को मनमाना, विकृत (perverse) और धारा 47-क के विरुद्ध पाया तथा impugned आदेश को रद्द कर दिया।
न्यायालय द्वारा उद्धृत मामले
- 2018 (3) PLJR 136, The State of Bihar and others vs. Smt. Tetra Devi (पटना उच्च न्यायालय की खंडपीठ)
- 2018 (2) PLJR 293, Shahnaz Begam vs. The State of Bihar & Ors. (पटना उच्च न्यायालय की समन्वय पीठ)
मामले का विवरण
मामला संख्या: Civil Writ Jurisdiction Case No. 17837 of 2023
मामले का शीर्षक: Rishu Raj & Anr. vs. The State of Bihar & Ors.
उद्धरण (Citation): 2024 (4) PLJR 169
न्यायालय: High Court of Judicature at Patna
पीठ (Coram): Hon’ble Mr. Justice Mohit Kumar Shah
निर्णय की तारीख: 28.08.2024
अधिवक्ता:
याचिकाकर्ताओं की ओर से: Mr. Manohar Pd. Singh, Advocate; Mr. Bhim Sen Prasad, Advocate
प्रतिवादी (राज्य) की ओर से: Mr. Raghwanand (GA-11); Mr. Sanjay Kr. Tiwari, AC to GA-11
मामले का स्वरूप: विक्रय विलेख के पंजीकरण के बाद कथित कमी स्टाम्प शुल्क से संबंधित डेफिसिट स्टाम्प केस संख्या 37 वर्ष 2023 में पारित आदेश को चुनौती देने वाली सिविल रिट अधिकारिता के अंतर्गत दायर रिट याचिका।
निर्णय का लिंक: Patna High Court Judgment CWJC No. 17837 of 2023
यदि आपको यह व्याख्या उपयोगी लगी हो और आप यह जानने के इच्छुक हों कि बिहार में विधिक विकास आपके अधिकारों को किस प्रकार प्रभावित कर सकते हैं, तो आप Samvida Law Associates को आगे की अद्यतनों के लिए फॉलो करने पर विचार कर सकते हैं।







