
मामले की पृष्ठभूमि
यह मामला पटना उच्च न्यायालय के समक्ष सिविल रिट अधिकारिता प्रकरण संख्या 4882 वर्ष 2018 से उत्पन्न हुआ। याचिकाकर्ता बिहार सरकार के वाणिज्य कर विभाग में एक अधिकारी थे।
उन्होंने 18.07.1989 को बिहार लोक सेवा आयोग के माध्यम से चयनित होकर वाणिज्य कर पदाधिकारी के रूप में सरकारी सेवा जॉइन की। अपने कार्य निष्पादन और अन्य आवश्यकताओं की पूर्ति के आधार पर, उन्हें 11.05.2006 से प्रभावी सहायक आयुक्त, वाणिज्य कर के पद पर पदोन्नत किया गया।
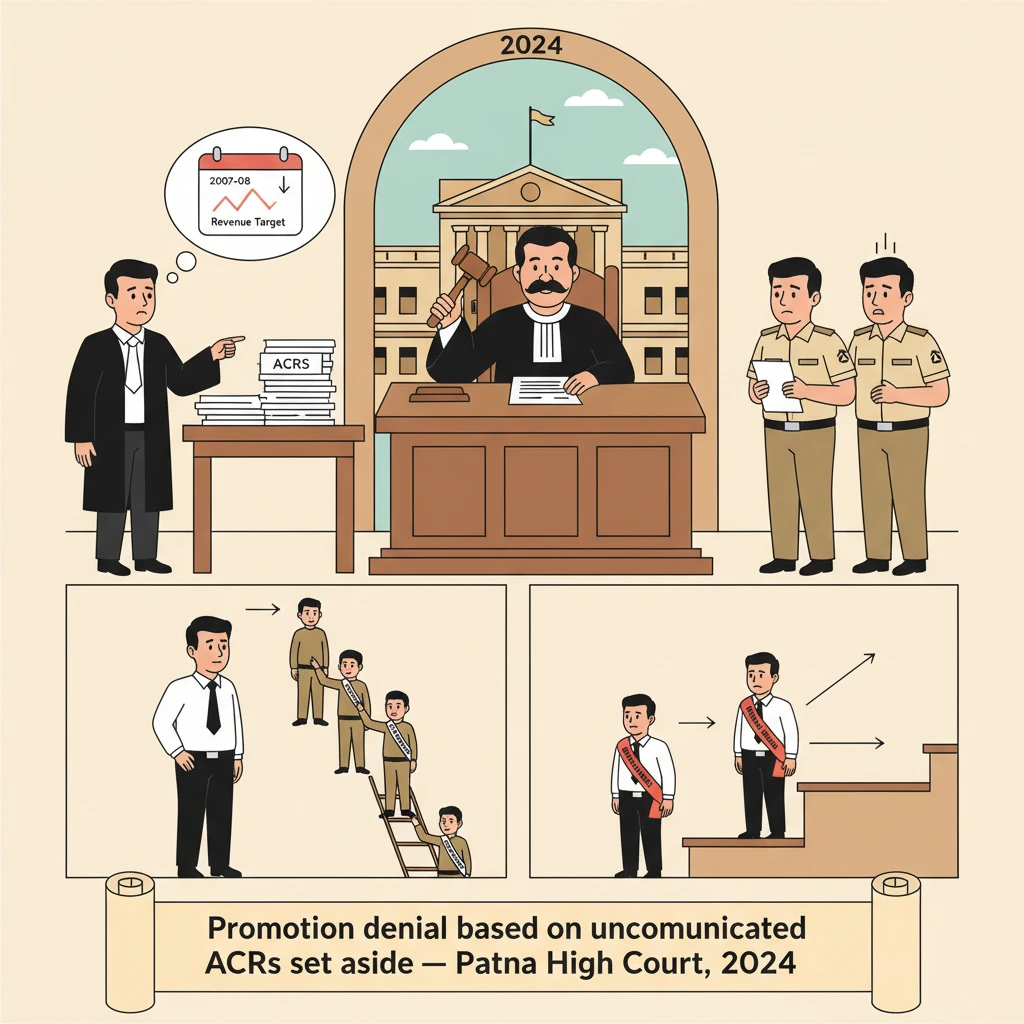
सहायक आयुक्त, वाणिज्य कर, पटना सिटी पूर्व के रूप में कार्य करते समय विभाग ने 11.05.2009 के पत्र द्वारा उनसे वित्तीय वर्ष 2007-08 के लिए राजस्व वसूली का लक्ष्य प्राप्त न करने को लेकर स्पष्टीकरण मांगा। याचिकाकर्ता ने अपना स्पष्टीकरण प्रस्तुत किया।
इसके बावजूद, प्रधान सचिव सह आयुक्त, वाणिज्य कर विभाग, बिहार, पटना द्वारा जारी अधिसूचना दिनांक 05.10.2009 से उन पर राजस्व लक्ष्य प्राप्त न करने और कथित कर्तव्य में चूक के लिए निंदा (censure) की दंडात्मक कार्रवाई की गई।
याचिकाकर्ता ने इस दंड को पटना उच्च न्यायालय में सीडब्ल्यूजेसी संख्या 292 वर्ष 2010 के माध्यम से चुनौती दी। 26.08.2010 के आदेश द्वारा न्यायालय ने 05.10.2009 की वह अधिसूचना, जिसके द्वारा निंदा की सजा दी गई थी, रद्द कर दी।
बाद में, पत्र संख्या 922 दिनांक 30.03.2011 के द्वारा बिहार राज्य ने यह निर्णय लिया कि अपने कर्मचारियों की पदोन्नति उनकी एसीआर प्रविष्टियों और निर्धारित मानकों (benchmarks) के आधार पर की जाएगी।
याचिकाकर्ता का दावा था कि दीर्घकालीन सेवा और न्यायालय द्वारा पूर्व दंड को निरस्त किए जाने के बावजूद, उन्हें Modified Assured Career Progression (MACP) योजना का लाभ नहीं दिया गया और न ही समय पर पदोन्नति प्रदान की गई। उन्होंने प्राधिकारियों के समक्ष कई अभ्यावेदन दिए, किंतु उनकी शिकायतों का समाधान नहीं हुआ।
तत्पश्चात उन्होंने सीडब्ल्यूजेसी संख्या 786 वर्ष 2018 दायर की। 16.01.2018 के आदेश द्वारा पटना उच्च न्यायालय ने प्रधान सचिव सह आयुक्त, वाणिज्य कर विभाग, बिहार, पटना को निर्देश दिया कि वे पाँच सप्ताह के भीतर एक कारणयुक्त एवं बोलता हुआ आदेश पारित करके उनका अभ्यावेदन निपटाएं।
आदेश के अनुपालन में, याचिकाकर्ता ने 23.01.2018 को विस्तृत अभ्यावेदन प्रस्तुत किया। विभाग ने 15.02.2018 को मेमो संख्या 450 पारित कर उनकी पदोन्नति तथा MACP योजना के अंतर्गत दूसरी वित्तीय प्रगति की मांग को अस्वीकार कर दिया। इससे आहत होकर, याचिकाकर्ता ने वर्तमान रिट याचिका दायर कर मेमो संख्या 450 दिनांक 15.02.2018 को चुनौती दी।
न्यायालय ने क्या परखा और क्या निर्णय दिया
याचिकाकर्ता की मुख्य grievance यह थी कि 18.07.2009 से Modified Assured Career Progression योजना के अंतर्गत वित्तीय प्रगति के उनके दावे और उच्च पदों पर पदोन्नति के उनके दावे को अनुचित रूप से अस्वीकार किया गया।
उन्होंने प्रधान सचिव, वाणिज्य कर विभाग, बिहार, पटना द्वारा जारी मेमो संख्या 450 दिनांक 15.02.2018 को रद्द करने की मांग की। इस मेमो के अंतर्गत, MACP लाभ तथा उप आयुक्त, संयुक्त आयुक्त और तत्पश्चात अतिरिक्त आयुक्त, वाणिज्य कर के पदों पर पदोन्नति के उनके दावे को अस्वीकार कर दिया गया था।
याचिकाकर्ता ने तर्क दिया कि उन्होंने 2009 में 20 वर्ष की नियमित सेवा पूरी कर ली थी और इस प्रकार वे उसी वर्ष से MACP योजना के अंतर्गत दूसरी वित्तीय प्रगति के लिए पात्र हो गए थे। उनके अनुसार, एक बार 05.10.2009 की निंदा की सजा को 26.08.2010 को पटना उच्च न्यायालय द्वारा निरस्त कर दिया गया, तो MACP या पदोन्नति देने से इनकार करने का कोई आधार शेष नहीं रहा।
उन्होंने यह भी कहा कि उनसे कनिष्ठ व्यक्तियों को उप आयुक्त तथा संयुक्त आयुक्त, वाणिज्य कर के पदों पर पूर्व तिथियों से पदोन्नत कर दिया गया, जबकि उन्हें समान लाभ से वंचित रखा गया। उन्होंने अपने ही उप आयुक्त पद पर पदोन्नति की तिथि 22.02.2012 को इस प्रकार अग्रसारित करने की मांग की कि वह उनके कनिष्ठों की पदोन्नति की तिथियों के अनुरूप हो जाए, तथा आगे संयुक्त आयुक्त के रूप में 04.06.2014 से पदोन्नति की मांग की, जो तिथि कई कनिष्ठों की पदोन्नति की थी।
अस्वीकृति का मूल आधार, जैसा कि विवादित मेमो संख्या 450 दिनांक 15.02.2018 में दर्ज है, यह था कि याचिकाकर्ता की एसीआर ग्रेडिंग राज्य सरकार के सामान्य प्रशासन विभाग द्वारा जारी पत्र संख्या 922 दिनांक 30.03.2011 के तहत निर्धारित बेंचमार्क तक नहीं थी। विभाग ने उनकी एसीआर प्रविष्टियों को “बेंचमार्क से कम” मानते हुए MACP और पदोन्नति देने से इनकार कर दिया।
याचिकाकर्ता का कहना था कि उनकी एसीआर में कथित “बेंचमार्क से कम” प्रविष्टियाँ उनके संज्ञान में कभी नहीं लाई गईं। उन्होंने कहा कि उन्हें पहले से यह जानकारी नहीं थी कि उनकी एसीआर में ऐसी प्रविष्टियाँ हैं, न ही उन्हें आपत्ति जताने या उन्नयन (upgradation) मांगने का अवसर दिया गया।
अपने पक्ष के समर्थन में, याचिकाकर्ता ने सर्वोच्च न्यायालय के दो निर्णयों पर भरोसा किया। प्रथम, Dev Dutt v. Union of India & Ors., (2008) 8 SCC 725 में सर्वोच्च न्यायालय ने अनुच्छेद 17 में यह माना कि किसी भी सरकारी सेवक की एसीआर में की गई हर प्रविष्टि — चाहे वह खराब, सामान्य, औसत, अच्छी या अत्यंत अच्छी हो — उचित समय के भीतर संप्रेषित की जानी चाहिए। प्रविष्टियों को संप्रेषित न करना मनमाना और अनुच्छेद 14 का उल्लंघन माना गया, क्योंकि इससे कर्मचारी को स्वयं में सुधार करने तथा प्रतिकूल आकलन के विरुद्ध प्रतिवेदन देने के अवसर से वंचित कर दिया जाता है।
द्वितीय, उन्होंने Rukhsana Shaheen Khan v. Union of India & Ors., (2018) 18 SCC 640 पर भरोसा किया। उस निर्णय के अनुच्छेद 3 में सर्वोच्च न्यायालय ने निर्देश दिया कि अप्रसारित प्रतिकूल एसीआर को नज़रअंदाज़ किया जाए, और कर्मचारी को सुनवाई का अवसर देकर नया निर्णय लिया जाए। न्यायालय ने आगे यह भी कहा कि कर्मचारी सभी उपलब्ध आपत्तियाँ उठा सकता है और इस संदर्भ में Prabhu Dayal Khandelwal v. UPSC के पूर्व निर्णय का उल्लेख किया।
याचिकाकर्ता ने तर्क दिया कि इन प्राधिकृत निर्णयों के आलोक में, विभाग अप्रसारित और बेंचमार्क से कम मानी गई एसीआर प्रविष्टियों पर आधारित होकर उन्हें पदोन्नति या MACP से कानूनी रूप से वंचित नहीं कर सकता था। अतः मेमो संख्या 450 दिनांक 15.02.2018 को रद्द किया जाना आवश्यक है।
राज्य की ओर से अधिवक्ता ने यह विवाद नहीं किया कि याचिकाकर्ता की एसीआर में बेंचमार्क से कम मानी गई प्रविष्टियाँ, विवादित आदेश पारित करने से पूर्व, उन्हें संप्रेषित नहीं की गई थीं। राज्य का रुख यह था कि सर्वोच्च न्यायालय द्वारा स्थापित विधि को देखते हुए उचित मार्ग यह होगा कि याचिकाकर्ता को नया अभ्यावेदन देने की अनुमति दी जाए और प्राधिकरणों को उन निर्णयों के अनुरूप नया आदेश पारित करने का निर्देश दिया जाए।
पटना उच्च न्यायालय ने अभिलेखों का सावधानीपूर्वक परीक्षण किया। उसने पाया कि एसीआर बेंचमार्क से पदोन्नति को जोड़ने का निर्णय पहली बार 30.03.2011 को पत्र संख्या 922 द्वारा लिया गया था। इस तिथि से पहले एसीआर बेंचमार्क के आधार पर कोई ऐसी पाबंदी लागू नहीं थी।
न्यायालय ने उल्लेख किया कि याचिका के अनुसार याचिकाकर्ता 2009 में पदोन्नति और MACP के लिए पात्र हो गए थे। किंतु निंदा की सजा के कारण पहले उनका मामला विचार के लिए नहीं लिया गया। एक बार जब यह सजा 26.08.2010 को सीडब्ल्यूजेसी संख्या 292 वर्ष 2010 में न्यायालय द्वारा रद्द कर दी गई, तो MACP योजना के अंतर्गत उनका अधिकार पुनर्जीवित हो गया।
Dev Dutt और Rukhsana Shaheen Khan का संदर्भ लेते हुए उच्च न्यायालय ने पुनः दोहराया कि एसीआर की प्रत्येक प्रविष्टि का संप्रेषण आवश्यक है। असंप्रेषण से कर्मचारी को दो तरह से हानि होती है: प्रथम, वह अपने प्रदर्शन आकलन से अनभिज्ञ रह जाता है, जिससे वह स्वयं में सुधार कर सके; द्वितीय, उसे अन्यायपूर्ण प्रविष्टि को चुनौती देने और उसके उन्नयन का अवसर नहीं मिलता।
दलीलों से न्यायालय ने पाया कि विवादित मेमो संख्या 450 पारित करने से पूर्व ऐसी कोई एसीआर प्रविष्टियाँ कभी याचिकाकर्ता को संप्रेषित नहीं की गईं। इसके बावजूद प्राधिकरणों ने इन अप्रसारित प्रविष्टियों — जिन्हें “बेंचमार्क के अनुरूप नहीं” दर्ज किया गया था — को MACP और पदोन्नति न देने के मुख्य आधार के रूप में उपयोग किया।
सर्वोच्च न्यायालय के स्पष्ट निदेशों के आलोक में, उच्च न्यायालय ने माना कि विभाग द्वारा अपनाई गई यह प्रक्रिया विधिसम्मत नहीं है। न्यायालय ने यह सिद्धांत भी अपनाया कि Rukhsana Shaheen Khan के अनुसार अप्रसारित प्रतिकूल एसीआर को नज़रअंदाज़ किया जाना चाहिए और संबंधित कर्मचारी को सुनवाई का अवसर देकर नया निर्णय लिया जाना चाहिए।
तदनुसार न्यायालय ने निष्कर्ष निकाला कि मेमो संख्या 450 दिनांक 15.02.2018 एसीआर की ऐसी प्रविष्टियों पर आधारित होने के कारण दोषयुक्त (vitiated) है, जिन्हें कभी संप्रेषित ही नहीं किया गया। अतः इसे रद्द कर दिया गया।
इसके बाद न्यायालय ने याचिकाकर्ता के अधिकारों की रक्षा करते हुए MACP और पदोन्नति पर अंतिम निर्णय सक्षम प्राधिकारी पर छोड़ते हुए निर्देश जारी किए। उसने प्रतिवादी प्राधिकारियों को निर्देश दिया कि वे याचिकाकर्ता को पर्याप्त सुनवाई का अवसर देकर उसके मामले में नया आदेश पारित करें। ऐसा करते समय उन्हें सर्वोच्च न्यायालय द्वारा निर्धारित विधि के अनुरूप सभी अप्रसारित प्रतिकूल एसीआर को नज़रअंदाज़ करना होगा।
न्यायालय ने इस प्रक्रिया के लिए समय सीमा भी तय की। निर्देश दिया गया कि याचिकाकर्ता द्वारा न्यायालय के आदेश की प्रति प्राधिकारियों के समक्ष प्रस्तुत किए जाने की तिथि से 90 दिनों के भीतर सभी कार्यवाहियाँ पूर्ण कर ली जाएँ। इन निर्देशों के साथ रिट याचिका स्वीकृत कर ली गई।
यह निर्णय क्यों महत्वपूर्ण है
यह निर्णय बिहार तथा अन्य स्थानों के सरकारी कर्मचारियों के लिए महत्वपूर्ण है, विशेषकर वाणिज्य कर विभाग और ऐसे अन्य विभागों के कर्मचारियों के लिए, जहाँ पदोन्नति एसीआर बेंचमार्क पर निर्भर करती है।
पटना उच्च न्यायालय ने पुनः स्पष्ट किया कि कोई भी विभाग किसी कर्मचारी को बताए बिना, नकारात्मक या बेंचमार्क से कम एसीआर प्रविष्टियों का उपयोग करके चुपचाप उसकी पदोन्नति या वित्तीय उन्नयन रोक नहीं सकता। ऐसी गोपनीयता अनुचित और अवैधानिक है।
कर्मचारियों के लिए इसका अर्थ यह है कि यदि एसीआर संबंधी मुद्दों का हवाला देकर पदोन्नति या MACP से वंचित किया जाता है, तो उन्हें यह जानने का अधिकार है कि उनकी एसीआर में क्या लिखा है और उन्हें उत्तर देने का अवसर दिया जाना चाहिए। यदि यह मूलभूत कदम नहीं उठाया जाता, तो उस निर्णय को चुनौती दी जा सकती है।
निर्णय यह भी सुनिश्चित करता है कि जब पूर्व दंड को किसी न्यायालय द्वारा निरस्त कर दिया जाता है, तो विभागों को MACP और पदोन्नति जैसे सेवा-लाभों पर पुनर्विचार करना होगा। वे ऐसे दंड के आधार पर, जो अब अस्तित्व में ही नहीं हैं, इन लाभों से वंचित रखना जारी नहीं रख सकते।
कानूनी प्रश्न और उनके उत्तर
प्रश्न: क्या राज्य, कर्मचारी को कभी संप्रेषित न की गई “बेंचमार्क से कम” एसीआर प्रविष्टियों के आधार पर MACP लाभ और पदोन्नति से वंचित कर सकता है?
उत्तर: नहीं। न्यायालय ने माना कि अप्रसारित प्रतिकूल या बेंचमार्क से कम एसीआर प्रविष्टियों के आधार पर पदोन्नति या MACP से वंचित नहीं किया जा सकता। ऐसी प्रविष्टियों पर निर्भर रहना मनमाना है और सर्वोच्च न्यायालय द्वारा स्थापित विधि के विपरीत है। ऐसी प्रविष्टियों पर आधारित विवादित आदेश को रद्द कर दिया गया।
प्रश्न: जब किसी अवैध आदेश के कारण कर्मचारी की पदोन्नति और वित्तीय प्रगति प्रभावित हो जाए, तो क्या निर्देश दिए जाने चाहिए?
उत्तर: न्यायालय ने प्राधिकारियों को निर्देश दिया कि वे याचिकाकर्ता को पर्याप्त सुनवाई का अवसर देकर नया आदेश पारित करें और सभी अप्रसारित प्रतिकूल एसीआर को नज़रअंदाज़ करें, तथा न्यायालय के आदेश की प्रति प्राप्त होने के 90 दिनों के भीतर यह कार्यवाही पूर्ण करें।
न्यायालय द्वारा उद्धृत प्रकरण
- Dev Dutt v. Union of India & Ors., (2008) 8 SCC 725
- Rukhsana Shaheen Khan v. Union of India & Ors., (2018) 18 SCC 640
- Maneka Gandhi v. Union of India, (1978) 1 SCC 248 : AIR 1978 SC 597 (Dev Dutt के उद्धरण में संदर्भित)
- Prabhu Dayal Khandelwal v. UPSC (Rukhsana Shaheen Khan में संदर्भित)
मामले का विवरण
मामला संख्या: Civil Writ Jurisdiction Case No. 4882 of 2018
मामले का शीर्षक: Gupteshwar Prasad v. The State of Bihar & Ors.
उद्धरण: 2024 (1) PLJR 778
न्यायालय: High Court of Judicature at Patna
पीठ: Hon’ble Mr. Justice Dr. Anshuman
निर्णय की तिथि: 16.01.2024
याचिकाकर्ता की ओर से अधिवक्ता: Mr. Abhinav Srivastava, Advocate; Mr. Arpit Anand, Advocate; Mr. Pushkar Bharadwaj, Advocate; Mr. Raushan, Advocate
राज्य की ओर से अधिवक्ता: Mr. Krishna, AC to SC-11
मामले का स्वरूप: वाणिज्य कर विभाग में MACP लाभ और पदोन्नति अस्वीकृत किए जाने को चुनौती देने वाली सिविल रिट अधिकारिता के अंतर्गत दायर रिट याचिका
विवादित आदेश: Principal Secretary, Commercial Taxes Department, Bihar, Patna द्वारा जारी मेमो संख्या 450 दिनांक 15.02.2018
निर्णय का लिंक: Patna High Court Judgment in CWJC No. 4882 of 2018
यदि आपको यह व्याख्या उपयोगी लगी हो और आप यह जानने के इच्छुक हों कि बिहार में विधिक विकास आपके अधिकारों को कैसे प्रभावित कर सकते हैं, तो आप Samvida Law Associates को आगे की जानकारी के लिए फॉलो करने पर विचार कर सकते हैं।







