
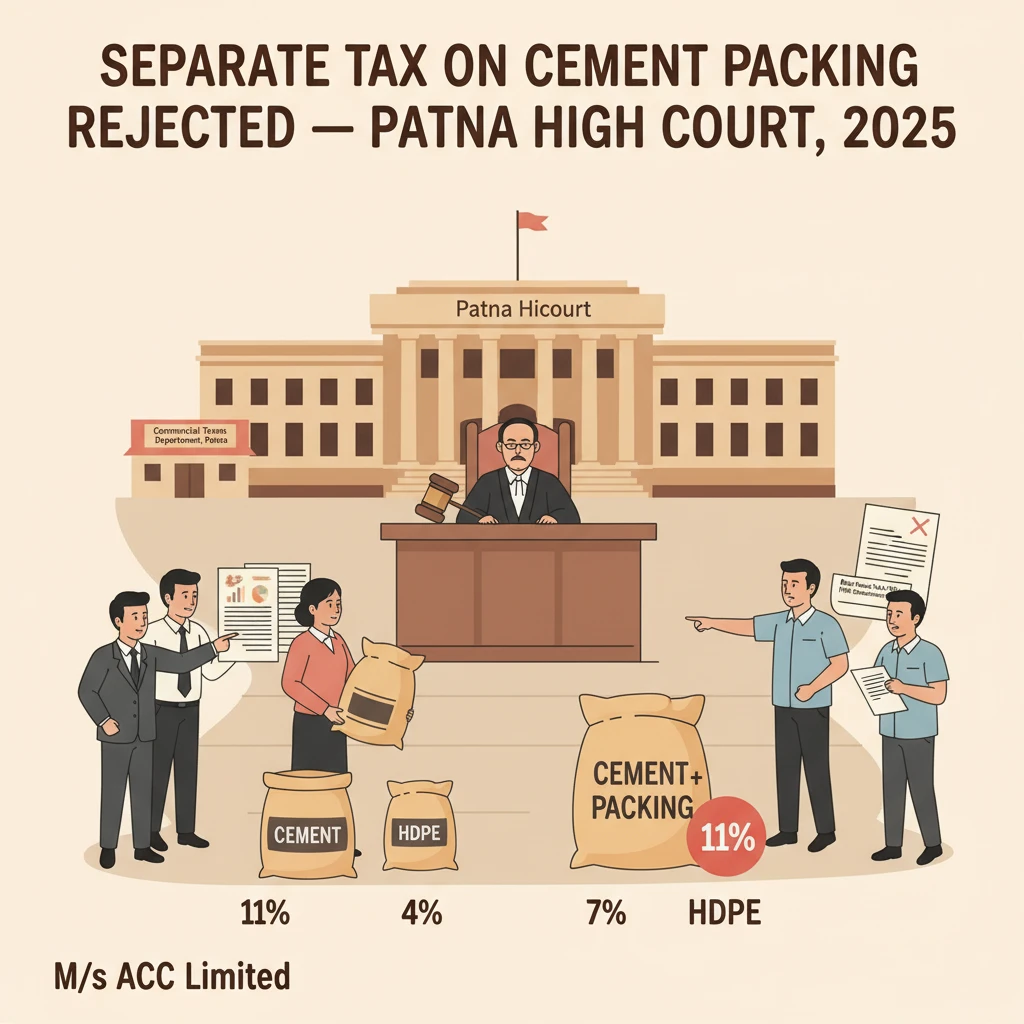
पटना उच्च न्यायालय से यह तय करने के लिए कहा गया कि क्या एक सीमेंट कंपनी सीमेंट और उसकी पैकिंग बैगों पर बिक्री कर अलग-अलग दरों पर दे सकती है।
न्यायालय ने माना कि बिहार वित्त अधिनियम के तहत कर कुल विक्रय मूल्य पर देना होगा, जिसमें सीमेंट और उसकी पैकिंग को एक साथ एक ही वस्तु माना जाएगा।
निर्धारण अधिकारी, अपीलीय प्राधिकारी और वाणिज्यिक कर अधिकरण के आदेशों को सभी को बरकरार रखा गया।
कंपनी की सभी पाँच अपीलें खारिज कर दी गईं और कर मांग यथावत बनी रही।
मामले की पृष्ठभूमि
ये अपीलें एक बड़ी सीमेंट विनिर्माण कंपनी, मि./ ACC Limited, जो भारतीय कंपनी अधिनियम, 1913 के तहत निगमित है, द्वारा दायर की गई थीं।
कंपनी के बिहार में सिंदरी, चाईबासा और खलारी में तीन सीमेंट निर्माण इकाइयाँ हैं तथा बिहार के भीतर निर्मित सीमेंट और बिहार के बाहर स्थित कारखानों से उत्पादित सीमेंट के वितरण के लिए पूरे राज्य में गोदामों के नेटवर्क का उपयोग करती है।
कारखाने और गोदाम बिहार वित्त अधिनियम, 1981 के तहत पंजीकृत हैं। बिहार के वाणिज्यिक कर आयुक्त ने कंपनी को इन सभी स्थानों से की गई बिक्री के लिए विशेष सर्किल, पटना में समेकित प्रतिवेदन दाखिल करने की अनुमति दी।
विवाद निर्धारण वर्ष 1996-97, 1997-98, 1998-99, 1999-2000 और 2000-01 से संबंधित है। प्रत्येक अवधि के लिए निर्धारण प्राधिकारी ने बिहार वित्त अधिनियम, 1981 की धारा 17(2)(b) के तहत निर्धारण आदेश पारित किए।
कंपनी का दावा था कि उसने सीमेंट पर 11% की दर से और पैकिंग सामग्री के रूप में प्रयुक्त जूट के बोरे (gunny bags) पर 4% तथा HDPE बैगों पर 7% की कम दर से सही रूप से बिक्री कर अदा किया है। उसने व्यापार छूट के मद में कटौतियों का भी दावा किया।
निर्धारण प्राधिकारी ने व्यापार छूट पर पूरे दावे को अस्वीकार कर दिया और संपूर्ण राशि को 11% कर-योग्य माना। उसने पैकिंग सामग्री पर कम दर से अलग कर का लाभ देने से भी इनकार कर दिया और सीमेंट की दर 11% ही लागू की।
कंपनी ने इन आदेशों के विरुद्ध वाणिज्यिक कर संयुक्त आयुक्त (अपील), केन्द्रीय प्रभाग, पटना के समक्ष अपीलें दायर कीं। अपीलें दोनों मुख्य मुद्दों — व्यापार छूट और पैकिंग सामग्री पर अलग कर — पर खारिज कर दी गईं।
इसके बाद कंपनी ने वाणिज्यिक कर अधिकरण, बिहार, पटना के समक्ष पुनरीक्षण मामले दायर किए। अधिकरण ने अपने 29.09.2022 दिनांक के समवर्ती निर्णय द्वारा इन मुद्दों पर कंपनी की दलीलों को पुनः ठुकरा दिया।
पीड़ित होकर कंपनी ने पटना उच्च न्यायालय का रुख पाँच विभिन्न वाद-मिश्र अपीलों के माध्यम से किया, जो सभी अधिकरण के इस समवर्ती निर्णय के विरुद्ध थीं।
न्यायालय ने क्या परखा और क्या निर्णय दिया
पटना उच्च न्यायालय ने माननीय श्री न्यायमूर्ति डॉ. अंशुमान (माननीय श्री न्यायमूर्ति बिबेक चौधरी की सहमति के साथ) के माध्यम से बोलते हुए, सभी पाँचों अपीलों की एक साथ सुनवाई की, क्योंकि इनमें एक समान विधिक प्रश्न उठाया गया था।
मूल विवाद कथन में सरल परंतु कर व्यवहार के लिए महत्त्वपूर्ण था। कंपनी ने तर्क दिया कि सीमेंट और जिन बैगों में उसे पैक किया जाता है, वे दो अलग-अलग वस्तुएँ हैं। अतः कंपनी के अनुसार, प्रत्येक पर कानून द्वारा निश्चित की गई उसकी स्वयं की दर से कर लगाया जाना चाहिए।
कंपनी ने बिहार वित्त अधिनियम, 1981 की धारा 12 तथा बिहार बिक्री कर पाँचवाँ अध्यादेश, 1977 के अधीन अधिसूचना की अनुसूची पर भरोसा किया। इस व्यवस्था के अंतर्गत सीमेंट पर 11% कर, जूट के बोरों पर 4% और HDPE बैगों पर 7% कर लगाया जाता था।
कंपनी का कहना था कि उसने ईमानदारी से समय-समय पर इन अलग-अलग दरों पर बिक्री कर चुकाया है और कोई बकाया देय नहीं है। उसके अधिवक्ता ने यह भी जोर देकर कहा कि निरीक्षण के दौरान या लेखा पुस्तकों में कर प्राधिकारियों को कोई प्रतिकूल सामग्री नहीं मिली।
उनके मत में, प्राधिकारियों ने पैकिंग सामग्री पर अलग कर को अस्वीकार कर और सब कुछ 11% की दर से एक ही सीमेंट की बिक्री मान कर सकल कारोबार (GTO) को गलत तरीके से बढ़ा दिया।
कंपनी के अधिवक्ता ने तर्क दिया कि अधिनियम स्वयं ही अलग-अलग दरें निर्धारित करता है। अतः पैकिंग सामग्री पर अलग कर देने की अनुमति न देना, कानून की स्पष्ट भाषा के विरुद्ध है। उनका निवेदन था कि धारा 12 स्पष्ट और असंदिग्ध है और उसे वैसे ही लागू किया जाना चाहिए जैसी वह लिखी गई है।
इस व्याख्या पद्धति के समर्थन में, उन्होंने सर्वोच्च न्यायालय के तीन निर्णयों का हवाला दिया: Mathuram Agrawal v. State of Madhya Pradesh, M/s Govind Saran Ganga Saran v. Commissioner of Sales Tax & Ors., और Raj Steel & Ors. v. State of A.P. & Ors.
Mathuram Agrawal से उन्होंने यह सिद्धांत उद्धृत किया कि कर कानूनों में विधानमंडल की मंशा उन्हीं शब्दों से निकाली जानी चाहिए जो वास्तव में उपयोग किए गए हैं, और विधि में अतिरिक्त मंशा नहीं पढ़ी जा सकती।
Govind Saran Ganga Saran से उन्होंने इस सिद्धांत पर भरोसा किया कि जब वैधानिक भाषा स्पष्ट हो, तो आशय एवं उद्देश्यों का विवरण (Statement of Objects and Reasons) या अन्य बाहरी साधनों का उपयोग उसके अर्थ को बदलने के लिए नहीं किया जाना चाहिए।
Raj Steel से उन्होंने यह टिप्पणियाँ उद्धृत कीं कि पैकिंग सामग्री पर अलग कर लगाया जा सकता है यदि वह स्वतंत्र वस्तु है और उसे पृथक रूप से या पर्याप्त मूल्य के साथ बेचा जाता है, जो पक्षकारों के बीच अनुबंध पर निर्भर करता है।
इस आधार पर, कंपनी ने यह प्रस्तुत किया कि सीमेंट पर 11% और बैगों पर 4%/7% कर दर्शाती उसकी चालानियाँ (invoices) विधिसंगत थीं। उसने कहा कि एक महत्त्वपूर्ण विधिक प्रश्न उत्पन्न होता है: क्या अधिकरण द्वारा पैकिंग सामग्री और सीमेंट पर अलग कर को अस्वीकार करना गलत था?
दूसरी ओर, राज्य के अधिवक्ता ने बिहार वित्त अधिनियम, 1981 की धारा 2(u) में “विक्रय मूल्य” (“sale price”) की परिभाषा पर जोर दिया। यह प्रावधान “विक्रय मूल्य” को उस राशि के रूप में परिभाषित करता है जो किसी डीलर के लिए माल की बिक्री या आपूर्ति के बदले मूल्यवान प्रतिफल के रूप में देय हो।
धारा 2(u) का स्पष्टीकरण 1 यह कहता है कि विक्रय मूल्य में वह कोई भी राशि शामिल होगी जो डीलर द्वारा क्रेता को डिलीवरी के समय या उससे पूर्व माल के संबंध में किए गए किसी भी कार्य के लिए वसूल की जाती है। स्पष्टीकरण II केवल पृथक रूप से दर्शाई गई नकद छूट और पृथक रूप से वसूल किए गए परिवहन शुल्क को बाहर रखता है।
राज्य का तर्क था कि इस परिभाषा से स्पष्ट है कि जब सीमेंट बैगों में बेचा जाता है, तो बैगों का मूल्य और डिलीवरी से पहले की गई पैकिंग के किसी भी शुल्क को सीमेंट के विक्रय मूल्य का हिस्सा माना जाएगा।
इस पक्ष के समर्थन में राज्य ने सर्वोच्च न्यायालय के निर्णय Commissioner of Sales Tax, U.P. v. Rai Bharat Das and Bros., (1989) 1 SCC 143 पर भरोसा किया। संबंधित अनुच्छेद में यह रेखांकित किया गया है कि जो भी कार्य माल के संबंध में डीलर द्वारा समग्र रूप से किया जाता है और जिसे अलग आदेश या विशिष्ट विवरण के तहत सप्लाई नहीं किया गया हो, वह विक्रय मूल्य में शामिल किया जा सकता है।
दोनों पक्षों को सुनने के बाद, पटना उच्च न्यायालय ने महत्त्वपूर्ण विधिक प्रश्न को स्पष्ट शब्दों में रूपायित किया। न्यायालय ने पूछा कि क्या बिहार वित्त अधिनियम/बिहार बिक्री कर अधिनियम के तहत जूट के बोरे और HDPE बैगों तथा सीमेंट पर अलग-अलग दरों (4%, 7% और 11%) से बिक्री कर लगाया जा सकता है, या विक्रय मूल्य को एक समेकित राशि मान कर 11% की दर से कर लगाया जाएगा, भले ही चालानों में अलग-अलग मूल्य दिखाए गए हों।
इस प्रश्न का उत्तर देने के लिए न्यायालय ने वैधानिक व्यवस्था की जाँच की। उसने अभिलेखित किया कि यह मामला पूर्णत: बिहार वित्त अधिनियम, 1981 द्वारा नियंत्रित है और बिक्री कर सदैव “विक्रय मूल्य” पर ही लगाया जाता है।
न्यायालय ने धारा 2(u) में “विक्रय मूल्य” की परिभाषा और उसके स्पष्टीकरणों को पुनरुत्पादित किया। तत्पश्चात उसने इस परिभाषा को समक्ष तथ्यों पर लागू किया।
न्यायालय ने नोट किया कि सीमेंट की पैकिंग जूट/HDPE बैगों में, डीलर द्वारा, माल की डिलीवरी के समय या उससे पूर्व की जाती थी। इससे उसने यह निष्कर्ष निकाला कि सीमेंट के साथ पैकिंग सामग्री बेचने का एक निहित अनुबंध अस्तित्व में था।
हालाँकि, न्यायालय ने एक महत्त्वपूर्ण तथ्यात्मक टिप्पणी भी की: कंपनी ने ऐसा कोई लिखित अनुबंध या समझौता प्रस्तुत नहीं किया जिससे यह सिद्ध हो कि सीमेंट और बैगों को स्वतंत्र रूप से बेचा गया था, या बैगों के लिए अलग सौदा हुआ था। ऐसा कोई भी दस्तावेज न तो निर्धारण प्राधिकारी और न ही अधिकरण के समक्ष प्रस्तुत किया गया।
इस परिस्थिति में न्यायालय ने माना कि “विक्रय मूल्य” की वैधानिक परिभाषा सीधे-सीधे लागू होती है। कर प्रयोजन के लिए, संबंधित “माल” में सीमेंट के साथ उसका पैकिंग मटेरियल भी सम्मिलित है। अतः विक्रय मूल्य वह कुल राशि है जो बैगों में पैक सीमेंट के लिए देय है, न कि सीमेंट और बैगों के पृथक विक्रय मूल्य।
कंपनी द्वारा उद्धृत सर्वोच्च न्यायालय के निर्णयों की ओर मुड़ते हुए, उच्च न्यायालय ने माना कि वे उसके पक्ष की सहायता नहीं करते। उन निर्णयों में केवल यही दोहराया गया है कि स्पष्ट वैधानिक भाषा को उसका सामान्य अर्थ ही दिया जाना चाहिए।
यहाँ, धारा 2(u) स्वयं ही यह स्पष्ट और विशिष्ट रूप से बताती है कि विक्रय मूल्य में क्या-क्या सम्मिलित होगा। अतः न्यायालय ने कहा कि उसका सामान्य अर्थ “प्रबल होना ही चाहिए”।
इस तर्क के आधार पर, न्यायालय ने निष्कर्ष निकाला कि यह प्रश्न कि क्या सीमेंट और पैकिंग सामग्री पर अलग-अलग कर लगाया जाना चाहिए, “उठता ही नहीं है”, और यदि उठाया भी जाए तो ऐसा रुख विधिसम्मत नहीं होगा, विशेषकर उस स्थिति में जब कंपनी द्वारा तथ्यात्मक साक्ष्य प्रस्तुत नहीं किया गया।
अंततः, न्यायालय ने महत्त्वपूर्ण विधिक प्रश्न का उत्तर अपीलकर्ता के विरुद्ध और राजस्व के पक्ष में दिया। उसने माना कि निर्धारण प्राधिकारी, अपीलीय प्राधिकारी और पुनरीक्षण प्राधिकारी (वाणिज्यिक कर अधिकरण) के आदेश पूर्णत: विधिसम्मत हैं और इनमें हस्तक्षेप की कोई आवश्यकता नहीं है।
इस प्रकार, सभी पाँच वाद-मिश्र अपीलों को खारिज कर दिया गया और लंबित अंतरिम आवेदनों का भी निपटारा कर दिया गया।
यह निर्णय क्यों महत्त्वपूर्ण है
यह निर्णय बिहार के उन सभी व्यवसायों के लिए महत्त्वपूर्ण है जो सामान को बैगों, कार्टन या अन्य सामग्री में पैक कर बेचते हैं।
पटना उच्च न्यायालय ने स्पष्ट कर दिया है कि बिहार वित्त अधिनियम के तहत, यदि डिलीवरी से पूर्व पैकिंग की जाती है और पैकिंग सामग्री के लिए कोई स्पष्ट अलग अनुबंध नहीं है, तो कर विभाग पैकिंग को मुख्य वस्तु का हिस्सा मान सकता है।
केवल चालान पर सामान और पैकिंग के लिए अलग-अलग कीमत दिखा देना पर्याप्त नहीं है। जब तक यह स्पष्ट साक्ष्य न हो कि पैकिंग अलग से बेची जाती है, कर मुख्य वस्तु पर लागू दर से संयुक्त मूल्य पर ही लगाया जाएगा।
बड़े विनिर्माताओं और वितरकों के लिए यह निर्णय इस बात को पुष्ट करता है कि यदि वे पैकिंग सामग्री के लिए अलग कर उपचार का दावा करना चाहते हैं, तो अनुबंधों और बिलिंग की सावधानीपूर्वक दस्तावेजीकरण अत्यंत आवश्यक है।
विधिक प्रश्न और उनके उत्तर
-
प्रश्न: क्या जूट के बोरे और HDPE बैगों में सीमेंट बेचने वाला डीलर, बिहार वित्त अधिनियम, 1981 के तहत, सीमेंट और बैगों पर अलग-अलग वैधानिक दरों पर (अलग) बिक्री कर अदा करने के लिए अधिकृत है?
उत्तर: नहीं। न्यायालय ने माना कि धारा 2(u) के तहत “विक्रय मूल्य” में बैगों सहित सीमेंट के लिए देय कुल राशि सम्मिलित होती है, अतः कर 11% की सीमेंट दर से समेकित मूल्य पर देय है। -
प्रश्न: क्या पैकिंग सामग्री पर अलग कराधान को अस्वीकार करने वाले निर्धारण प्राधिकारी, अपीलीय प्राधिकारी और वाणिज्यिक कर अधिकरण के आदेश विधिगत रूप से वैध थे?
उत्तर: हाँ। न्यायालय ने पाया कि ये आदेश पूरी तरह विधिसम्मत हैं और इनमें हस्तक्षेप करने से इंकार करते हुए कंपनी की सभी अपीलें खारिज कर दीं।
न्यायालय द्वारा उद्धृत मामले
- Mathuram Agrawal v. State of Madhya Pradesh, (1999) 8 SCC 667
- M/s Govind Saran Ganga Saran v. Commissioner of Sales Tax & Ors., AIR 1985 SC 1041
- Raj Steel & Ors. v. State of A.P. & Ors., (1989) 3 SCC 262
- Commissioner of Sales Tax, U.P. v. Rai Bharat Das and Bros., (1989) 1 SCC 143
मामले का विवरण
मामला संख्या:
- वाद-मिश्र अपील संख्या 14/2023 (पुनरीक्षण वाद संख्या PT-264/2004 से उत्पन्न, अवधि 1998-99, अपील मूल्य रु. 2,30,37,023/-)
- वाद-मिश्र अपील संख्या 8/2023 (पुनरीक्षण वाद संख्या PT-199/2006 से उत्पन्न, अवधि 2000-01, अपील मूल्य रु. 84,10,189.14)
- वाद-मिश्र अपील संख्या 10/2023 (पुनरीक्षण वाद संख्या PT-191/2004 से उत्पन्न, अवधि 1996-97, अपील मूल्य रु. 84,24,092.56)
- वाद-मिश्र अपील संख्या 11/2023 (पुनरीक्षण वाद संख्या PT-192/2004 से उत्पन्न, अवधि 1997-98, अपील मूल्य रु. 48,68,338.40)
- वाद-मिश्र अपील संख्या 15/2023 (पुनरीक्षण वाद संख्या PT-197/2006 से उत्पन्न, अवधि 1999-2000, अपील मूल्य रु. 97,92,738/-)
मामले का शीर्षक: M/s ACC Limited बनाम The State of Bihar & Ors.
उद्धरण: 2026(1) PLJR 521
न्यायालय: पटना उच्च न्यायालय
पीठ (Coram): माननीय श्री न्यायमूर्ति बिबेक चौधरी तथा माननीय श्री न्यायमूर्ति डॉ. अंशुमान
निर्णय दिनांक: 16-12-2025
मामले का स्वरूप: बिहार वित्त अधिनियम, 1981 के तहत दायर वाद-मिश्र अपीलें, जो सीमेंट और पैकिंग सामग्री पर बिक्री कर से संबंधित वाणिज्यिक कर अधिकरण के एक समवर्ती पुनरीक्षण आदेश को चुनौती देती हैं।
अधिवक्ता:
- अपीलकर्ता की ओर से (सभी अपीलों में): श्री रमेश कुमार अग्रवाल, अधिवक्ता; सहायक: श्री संजीव कुमार, अधिवक्ता (वाद-मिश्र अपील सं. 14 और 10/2023 में)
- प्रतिवादी-राज्य की ओर से (MA सं. 14 और 10/2023): श्री विकास कुमार, SC-11
- प्रतिवादी-राज्य की ओर से (MA सं. 8, 11 और 15/2023): श्री विवेक प्रसाद, GP-7, सहायक: श्रीमती मनीषा सिंह, AC to GP-7
निर्णय का लिंक: पटना उच्च न्यायालय का पूर्ण निर्णय पढ़ने के लिए यहाँ क्लिक करें
यदि आपको यह व्याख्या उपयोगी लगी हो और आप यह जानने के इच्छुक हों कि
बिहार में विधिक विकास आपके अधिकारों को कैसे प्रभावित कर सकते हैं,
तो आप आगे की जानकारी के लिए Samvida Law Associates को फॉलो करने पर विचार कर सकते हैं।
मेटा विवरण: पटना उच्च न्यायालय ने सीमेंट और उसकी पैकिंग पर एक ही दर से कर को बरकरार रखा, बिहार वित्त अधिनियम के तहत बैगों पर अलग कर के कंपनी के आग्रह को अस्वीकार किया।
फोकस कीवर्ड: सीमेंट पैकिंग कर पटना उच्च न्यायालय
परमालिंक: patna-high-court-cement-packing-tax-sale-price
छवि वैकल्पिक पाठ: बिहार में पटना उच्च न्यायालय भवन का बाहरी दृश्य।
छवि शीर्षक: सीमेंट और उसकी पैकिंग सामग्री पर बिक्री कर संबंधी पटना उच्च न्यायालय का निर्णय।







