
मामले की पृष्ठभूमि
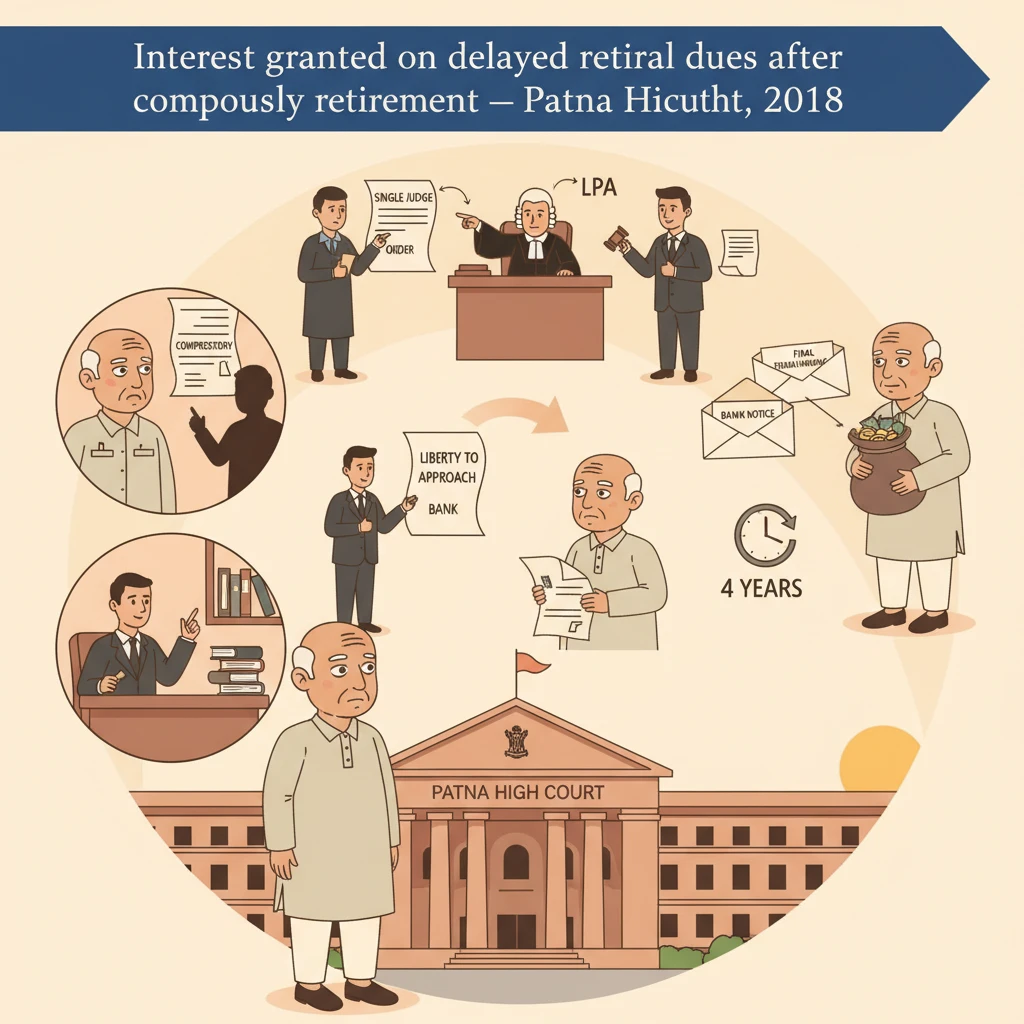
याचिकाकर्ता भारतीय स्टेट बैंक में शाखा प्रबंधक के रूप में कार्यरत थे। उनके विरुद्ध विभिन्न आरोपों पर विभागीय कार्यवाही शुरू की गई। परिणामस्वरूप, 27.12.2005 को उन्हें अनिवार्य सेवानिवृत्ति की सजा दी गई।
इस दंडादेश के बाद, याचिकाकर्ता ने अनिवार्य सेवानिवृत्ति को पहले प्राधिकारियों के समक्ष और फिर पटना उच्च न्यायालय के समक्ष चुनौती दी। उन्होंने पहले C.W.J.C. No. 5070 of 2007 दायर किया। 23.06.2009 को माननीय एकल न्यायाधीश ने उस रिट याचिका का निपटारा करते हुए अनुशासनिक प्राधिकार को दंड की मात्रा पर पुनर्विचार कर कानून के अनुरूप ताज़ा आदेश पारित करने का निर्देश दिया।
बैंक ने उस आदेश को L.P.A. No. 976 of 2009 में चुनौती दी। 02.12.2010 को खंडपीठ ने अपील स्वीकार करते हुए 23.06.2009 की आदेश तिथि को निरस्त कर दिया। उस अपील के दौरान, याचिकाकर्ता के अधिवक्ता ने यह शिकायत भी उठाई कि अनिवार्य सेवानिवृत्ति के बाद उन्हें जो राशि देय थी, वह भी अदा नहीं की गई।
खंडपीठ ने गौर किया कि यह पहलू न तो माननीय एकल न्यायाधीश के समक्ष उठाया गया था और न ही उस पर निर्णय हुआ था। अतः उसने भुगतान के लिए कोई प्रत्यक्ष आदेश पारित नहीं किया। इसके स्थान पर, अपने निर्णय के पैरा 16 में, उसने याचिकाकर्ता को बैंक के सक्षम प्राधिकारी से संपर्क करने की स्वतंत्रता दी। खंडपीठ ने दर्ज किया कि इस प्रकार संपर्क किए जाने पर बैंक पर यह दायित्व होगा कि वह मामले की जांच कर उस आदेश की प्रति प्राप्त होने या प्रस्तुत किए जाने की तारीख से तीन माह के भीतर देय राशि का भुगतान करे।
इस स्वतंत्रता के बावजूद, याचिकाकर्ता ने अपनी सेवानिवृत्ति देयताओं के निपटान के लिए तत्काल बैंक से संपर्क नहीं किया। वर्तमान मामले में पटना उच्च न्यायालय ने दर्ज किया है कि खंडपीठ के निर्णय के लगभग चार वर्ष बाद तक उन्होंने ऐसा नहीं किया।
इस बीच, बैंक ने स्वयं पहल की। 09.03.2011 को बैंक ने उच्च न्यायालय के आदेश का उल्लेख करते हुए याचिकाकर्ता को पत्र लिखा और उनसे निवेदन किया कि वे तत्काल अंतिम देयताओं के भुगतान हेतु प्रस्ताव प्रस्तुत करें। जब कोई उत्तर नहीं मिला, तो बैंक ने 17.11.2014 को पुनः उन्हें पत्र लिखा, जिसमें सलाह दी गई कि वे यथाशीघ्र निर्धारित प्रपत्र में आवेदन प्रस्तुत करें ताकि उनकी देय राशि का निपटान बिना विलंब के किया जा सके। इस पत्र में यह चेतावनी भी दी गई कि यदि एक सप्ताह के भीतर आवेदन प्रस्तुत नहीं किया गया, तो भुगतान में देरी हो सकती है और ऐसी स्थिति में देरी के लिए ब्याज देने के लिए बैंक उत्तरदायी नहीं होगा।
इसके अतिरिक्त 08.12.2014 और 12.12.2014 दिनांकित अनुस्मारक पत्र भी बैंक द्वारा भेजे गए, जिनमें फिर से याचिकाकर्ता से उनके अंतिम लाभों के निपटान हेतु आवश्यक आवेदन प्रस्तुत करने को कहा गया। केवल इन पत्राचारों के बाद ही याचिकाकर्ता ने अंततः औपचारिकताएँ पूरी कीं और आवश्यक आवेदन प्रस्तुत किए।
आवेदन प्रस्तुत होने के बाद, बैंक ने उन्हें संसाधित किया और फरवरी 2015 से अगस्त 2015 के बीच सभी स्वीकृत देयताओं का भुगतान कर दिया। बैंक के अनुसार, अनिवार्य सेवानिवृत्ति की तारीख (27.12.2005) को याचिकाकर्ता को देय सेवानिवृत्ति लाभों की राशि 14,41,592/- रुपये थी, जिसमें भविष्य निधि, ग्रेच्युटी और अवकाश नकदीकरण सम्मिलित थे। उसी समय, याचिकाकर्ता के बैंक के साथ ऋण खातों — आवास ऋण, कार ऋण और ओवरड्राफ्ट — में बकाया कुल 6,89,636.07 रुपये था।
वर्तमान रिट याचिका में याचिकाकर्ता इस बात से इंकार नहीं करते कि अंततः उनकी सेवानिवृत्ति देयताओं का भुगतान कर दिया गया। उनकी शिकायत भुगतान में हुई देरी के संबंध में है और उनकी मांग यह है कि भविष्य निधि, ग्रेच्युटी, अवकाश नकदीकरण और पेंशन के बकाया पर, अधिवर्षता/अनिवार्य सेवानिवृत्ति की तारीख से वास्तविक भुगतान की तारीख तक ब्याज दिया जाए।
न्यायालय ने क्या परखा और क्या निर्णय दिया
C.W.J.C. No. 15361 of 2016 में पटना उच्च न्यायालय के समक्ष मूल प्रश्न यह था कि क्या याचिकाकर्ता विलंबित सेवानिवृत्ति लाभों पर ब्याज पाने के हकदार हैं, और यदि हाँ, तो किस सीमा तक और किस आधार पर।
याचिकाकर्ता का तर्क था कि एक बार बैंक ने 27.12.2005 को अनिवार्य सेवानिवृत्ति का आदेश पारित कर दिया, तो उस पर यह कर्तव्य था कि वह उनकी सभी अंतिम देयताओं को बिना अनुचित विलंब के जारी करे। उनके अनुसार, बैंक की निष्क्रियता के लिए उन्हें दंडित नहीं किया जा सकता। उन्होंने बैंक के “सेटलमेंट ऑफ टर्मिनल बेनिफिट्स पर संहिताबद्ध परिपत्र निर्देश” पर भरोसा किया। उन निर्देशों के तहत, ऐसे दंडित कर्मचारी के मामले में, जिसने अंतिम लाभों के निपटान हेतु आवेदन प्रस्तुत नहीं किया है, सक्षम प्राधिकारी को कर्मचारी के अंतिम ज्ञात पते पर पंजीकृत डाक से पत्र भेजना आवश्यक है। कहा जाता है कि यह आवश्यकता कॉरपोरेट सेंटर सर्कुलर No. CDO/ADM/SPL/1275 दिनांक 2 जून 1999 और CDO/PM/14/SPL/4975 दिनांक 21 नवम्बर 1997 के तहत उत्पन्न होती है।
याचिकाकर्ता का मत था कि बैंक ने उन्हें अनिवार्य सेवानिवृत्त करते समय इन परिपत्रों का पालन नहीं किया। अतः उनका दावा था कि देरी पूरी तरह बैंक के कारण हुई और उन्हें भविष्य निधि, ग्रेच्युटी, अवकाश नकदीकरण और पेंशन के बकाया की विलंबित राशि पर ब्याज दिया जाना चाहिए।
दूसरी ओर, बैंक ने ब्याज के दावे का विरोध किया। उसने यह प्रस्तुत किया कि याचिकाकर्ता का मुख्य ध्यान अपनी अनिवार्य सेवानिवृत्ति को चुनौती देने पर था, न कि अपनी देयताओं के निपटान पर। उन्होंने सेवानिवृत्ति आदेश के विरुद्ध सक्रिय रूप से वाद-व्यवहार किया, परंतु आवश्यक प्रक्रिया का पालन करते हुए अपनी सेवानिवृत्ति देयताओं के निपटान का आग्रह नहीं किया।
बैंक ने यह इंगित किया कि 02.12.2010 के खंडपीठ के आदेश द्वारा सक्षम प्राधिकारी से संपर्क करने की स्वतंत्रता दिए जाने के बाद भी, याचिकाकर्ता ने कोई कदम नहीं उठाया। इसके विपरीत, वही बैंक था जिसने 09.03.2011 को पहली बार याचिकाकर्ता को अंतिम देयताओं के भुगतान हेतु प्रस्ताव प्रस्तुत करने के लिए पत्र लिखा, और फिर 17.11.2014 को दोबारा लिखा, जिसके बाद 08.12.2014 और 12.12.2014 के अनुस्मारक पत्र भेजे गए।
बैंक ने यह भी प्रस्तुत किया कि उसके परिपत्र उसकी आंतरिक हिदायतें हैं, जिनका उद्देश्य देयताओं के शीघ्र निपटान को सुनिश्चित करना है, परंतु वे कर्मचारियों के पक्ष में विलंबित भुगतान पर ब्याज का कोई कानूनी अधिकार उत्पन्न नहीं करते। बैंक ने जोर देकर कहा कि जैसे ही याचिकाकर्ता ने आवेदन प्रस्तुत किए, कुछ ही महीनों के भीतर — फरवरी 2015 से अगस्त 2015 के बीच — भुगतान कर दिया गया।
अपने पक्ष का समर्थन करने के लिए, बैंक ने पटना उच्च न्यायालय द्वारा C.W.J.C. No. 13885 of 2012, Badri Prasad Singh vs. The State of Bihar & Ors. में 25.02.2016 को पारित पूर्व आदेश पर भरोसा किया। उस मामले में, कर्मचारी की अधिवर्षता के बाद ऋण खाते पर ब्याज लगाने के मुद्दे पर न्यायालय ने यह माना था कि जब तक ऋण खाते का अंतिम निपटान नहीं हो जाता और जब तक कर्मचारी स्पष्ट रूप से यह इच्छा व्यक्त कर और सूचित नहीं कर देता कि ऋण को उसकी सेवानिवृत्ति देयताओं से समायोजित किया जाए, तब तक प्रारंभिक चरण में प्राधिकरणों को ऐसा न करने के लिए दोषी नहीं ठहराया जा सकता। यदि अंतिम चरण में प्राधिकरण बकाया ऋण को सेवानिवृत्ति देयताओं से समायोजित कर देते हैं, तो ऐसी समायोजन मनमाना नहीं है और बैंक के अपने बकाया वसूलने के अधिकार के भीतर है।
दोनों पक्षों को सुनने के बाद, न्यायालय ने पक्षकारों के आचरण और याचिकाकर्ता के वाद-इतिहास में पारित पूर्व आदेशों की गहराई से समीक्षा की।
प्रथम, न्यायालय ने यह दर्ज किया कि दोनों पक्षों की ओर से “सहभागी उपेक्षा” — अर्थात् दोष या देरी — रही है। याचिकाकर्ता, एक शाखा प्रबंधक होने के नाते, यह नहीं कह सकते कि वे सेवानिवृत्ति देयताओं के भुगतान के लिए कुछ औपचारिकताएँ पूरी करने और आवेदन प्रस्तुत करने की आवश्यकता से अनभिज्ञ थे। उन्होंने अनिवार्य सेवानिवृत्ति के विरुद्ध प्राधिकारियों और उच्च न्यायालय के समक्ष सक्रिय रूप से चुनौती दी, फिर भी उन्होंने अपनी अंतिम देयताओं के संबंध में इसी गंभीरता से प्रयास नहीं किया।
न्यायालय ने L.P.A. No. 976 of 2009 में खंडपीठ के निर्णय के पैरा 16 को देखा। वहाँ खंडपीठ ने स्पष्ट रूप से कहा था कि याचिकाकर्ता बैंक के सक्षम प्राधिकारी के पास जा सकते हैं और ऐसे संपर्क पर बैंक पर यह दायित्व होगा कि वह तीन माह के भीतर देय राशि का भुगतान करे। इस प्रकार, प्रक्रिया प्रारंभ करने की स्वतंत्रता याचिकाकर्ता के पास थी।
न्यायालय ने यह अवलोकन किया कि लगभग चार वर्ष तक याचिकाकर्ता ने इस स्वतंत्रता का उपयोग नहीं किया। इसके विपरीत, बैंक ने बार-बार उनसे आवश्यक आवेदन दाखिल करने का आग्रह किया। जैसे ही उन्होंने ऐसा किया, स्वीकृत देयताओं का भुगतान कुछ महीनों के भीतर कर दिया गया। अतः न्यायालय ने निष्कर्ष निकाला कि खंडपीठ के निर्देशों के संदर्भ में बैंक ने उनका सम्मान किया और तदनुसार भुगतान किया।
द्वितीय, न्यायालय ने बैंक की भूमिका और उसके अपने दिशा-निर्देशों के तहत उसकी जिम्मेदारी पर विचार किया। उसने स्वीकार किया कि आंतरिक निर्देशों और परिपत्रों के अनुसार बैंक प्राधिकरणों से अपेक्षा की जाती है कि वे अनिवार्य रूप से सेवानिवृत्त कर्मचारियों के साथ सतर्क और संवेदनशील रहें, ताकि ऐसे कर्मचारी कम से कम अपने अंतिम लाभ समयोचित रूप से प्राप्त कर सकें।
न्यायालय ने पाया कि याचिकाकर्ता को अनिवार्य सेवानिवृत्त किए जाने के तुरंत बाद उन्हें पत्र लिखकर प्रक्रिया शुरू करने में बैंक की ओर से वाकई कुछ देरी हुई। औपचारिकताएँ पूरी करने के लिए उन्हें बुलाने वाला बैंक का पहला पत्र 2011 में, यानी सेवानिवृत्ति आदेश के लगभग पाँच से छह वर्ष बाद लिखा गया।
न्यायालय के दृष्टिकोण में, इससे याचिकाकर्ता को कुछ राहत देने का औचित्य बनता है। तथापि, उसने बिल्कुल स्पष्ट कर दिया कि इस राहत को बैंक के परिपत्रों के तहत ब्याज के किसी कानूनी अधिकार की मान्यता के रूप में नहीं समझा जाना चाहिए। न ही इसे इस रूप में समझा जाए कि बैंक पर अनुबंधगत या वैधानिक रूप से विलंबित सेवानिवृत्ति लाभों पर ब्याज देने की बाध्यता है। इसके बजाय, न्यायालय ने इस राहत को “अनुकंपा” की श्रेणी में रखते हुए न्याय के हित में तथा पक्षकारों के बीच समत्व स्थापित करने हेतु प्रदान किया।
मात्रा निर्धारण पर आते हुए, न्यायालय ने समय-रेखा को तीन चरणों में विभाजित किया: पहला, दिसम्बर 2005, जब अनिवार्य सेवानिवृत्ति का आदेश पारित हुआ; दूसरा, दिसम्बर 2010, जब L.P.A. No. 976 of 2009 में खंडपीठ ने अपना आदेश दिया; और तीसरा, वर्ष 2015, जब बैंक ने वास्तव में सेवानिवृत्ति देयताओं का भुगतान किया।
इन प्रत्येक पड़ावों के बीच लगभग पाँच वर्ष का अंतर था। इस समय-रेखा से संकेत लेते हुए और सहभागी देरी पर अपनी पूर्व चर्चा को ध्यान में रखते हुए, न्यायालय ने यह निर्णय लिया कि 27.12.2005 को याचिकाकर्ता को देय परिमाणित सेवानिवृत्ति लाभ राशि 14,41,592/- रुपये पर पाँच वर्ष की अवधि के लिए 6% वार्षिक दर से साधारण ब्याज दिया जाए।
न्यायालय ने निर्देश दिया कि यह ब्याज राशि, उसके आदेश की प्रति प्रत्युत्तरकर्ता सं. 2 (मुख्य महाप्रबंधक, भारतीय स्टेट बैंक, लोकल हेड ऑफिस, वेस्टर्न गांधी मैदान, पटना-800001) के समक्ष प्रस्तुत किए जाने की तारीख से दो माह के भीतर अदा की जाए।
इन निर्देशों के साथ रिट याचिका का निपटारा कर दिया गया।
यह निर्णय क्यों महत्वपूर्ण है
यह निर्णय सेवानिवृत्त कर्मचारियों, विशेषकर अनिवार्य सेवानिवृत्ति का सामना कर रहे कर्मचारियों, तथा सेवानिवृत्ति देयताओं का निपटान करने वाले बैंकों और बड़े संगठनों के लिए महत्वपूर्ण है।
प्रथम, यह दर्शाता है कि पटना उच्च न्यायालय, दोनों पक्षों की ओर से गलती होने पर भी, सेवानिवृत्ति लाभों के विलंबित भुगतान पर ब्याज प्रदान कर सकता है। न्यायालय ने केवल तकनीकी नियमों पर नहीं, बल्कि समग्र न्यायोचितता पर ध्यान दिया।
द्वितीय, यह कर्मचारियों को यह याद दिलाता है कि उन्हें आवश्यक औपचारिकताएँ पूरी करनी होती हैं और विधिवत आवेदन प्रस्तुत करने होते हैं, भले ही वे अनिवार्य सेवानिवृत्ति जैसे दंड को चुनौती दे रहे हों। केवल मुकदमे के परिणाम की प्रतीक्षा करना, बाद में पूर्ण राहत के उनके दावे को नुकसान पहुँचा सकता है।
तृतीय, यह बैंकों और नियोक्ताओं को संकेत देता है कि उन्हें सेवानिवृत्त कर्मचारियों के प्रति सक्रिय और संवेदनशील रहना चाहिए तथा अंतिम लाभों के निपटान से संबंधित अपने आंतरिक दिशा-निर्देशों का पालन करना चाहिए। देरी फिर भी न्यायालय द्वारा ब्याज के भुगतान के निर्देश का कारण बन सकती है, भले ही वह सख्त कानूनी अधिकार के रूप में न हो।
चतुर्थ, यह निर्णय अपने दायरे को सावधानीपूर्वक सीमित करता है। न्यायालय स्पष्ट रूप से कहता है कि यहाँ ब्याज न्याय करने और समत्व साधने के लिए विशेष अनुकंपा के रूप में दिया जा रहा है, और इसलिए नहीं कि बैंक के परिपत्र स्वयं ब्याज का कोई विधिक रूप से प्रवर्तनीय अधिकार उत्पन्न करते हैं। भविष्य के समान विवादों के लिए यह बिंदु अत्यंत महत्वपूर्ण है।
कानूनी प्रश्न और उनके उत्तर
- प्रश्न: जब कर्मचारी और बैंक दोनों की ओर से देरी हो, तो क्या अनिवार्य रूप से सेवानिवृत्त बैंक कर्मचारी भविष्य निधि, ग्रेच्युटी, अवकाश नकदीकरण और पेंशन जैसी सेवानिवृत्ति देयताओं के विलंबित भुगतान पर ब्याज पाने के हकदार हैं?
उत्तर: न्यायालय ने माना कि दोनों पक्षों की ओर से सहभागी उपेक्षा रही तथा बैंक के परिपत्र स्वयं में ब्याज का कानूनी अधिकार नहीं देते। तथापि, न्याय और समत्व के हित में न्यायालय ने परिमाणित सेवानिवृत्ति राशि पर पाँच वर्ष की अवधि के लिए 6% वार्षिक साधारण ब्याज प्रदान किया और इसे अधिकार नहीं, बल्कि अनुकंपा के रूप में माना। - प्रश्न: क्या बैंक ने L.P.A. No. 976 of 2009 में खंडपीठ द्वारा देय राशि के भुगतान के संबंध में दिए गए निर्देशों का अनुपालन किया?
उत्तर: हाँ। न्यायालय ने पाया कि जैसे ही याचिकाकर्ता ने अंततः आवश्यक आवेदन प्रस्तुत किए, बैंक ने कुछ महीनों के भीतर उनकी देयताओं का भुगतान कर दिया और इस प्रकार देय राशि के भुगतान के संबंध में खंडपीठ के आदेश का सम्मान किया। - प्रश्न: क्या सेवानिवृत्ति लाभों से बकाया ऋण देयों का समायोजन मनमाना माना जा सकता है?
उत्तर: Badri Prasad Singh vs. The State of Bihar & Ors. के पूर्व निर्णय का संदर्भ लेते हुए न्यायालय ने स्वीकार किया कि अंतिम चरण में बैंक द्वारा अपने बकाया ऋणों की वसूली हेतु उन्हें सेवानिवृत्ति देयताओं के विरुद्ध समायोजित करना न्यायसंगत है और वर्णित परिस्थितियों में इसे मनमाना नहीं कहा जा सकता।
न्यायालय द्वारा उद्धृत मामले
- C.W.J.C. No. 13885 of 2012, Badri Prasad Singh vs. The State of Bihar & Ors., आदेश दिनांक 25.02.2016 (पटना उच्च न्यायालय)।
- L.P.A. No. 976 of 2009 में खंडपीठ का निर्णय (याचिकाकर्ता द्वारा अनिवार्य सेवानिवृत्ति को दी गई पूर्व चुनौती से संबंधित), जिसमें देय राशि के भुगतान के संबंध में दी गई स्वतंत्रता और दायित्व पर भरोसा किया गया है।
मामले का विवरण
मामला संख्या: Civil Writ Jurisdiction Case No. 15361 of 2016
मामले का शीर्षक: Jagannath Prasad vs. The State Bank of India & Ors.
उद्धरण: 2019(3) PLJR 442
न्यायालय: High Court of Judicature at Patna
पीठ: Hon’ble Mr. Justice Ahsanuddin Amanullah
निर्णय की तिथि: 25.08.2018
अधिवक्ता:
- याचिकाकर्ता की ओर से: Mr. Md. Nadim Seraj, Advocate
- भारतीय स्टेट बैंक की ओर से: Mr. S. D. Sanjay, Senior Advocate, assisted by Mr. Anjani Kumar Mishra, Advocate
मामले का स्वरूप: अनिवार्य सेवानिवृत्ति के पश्चात सेवानिवृत्ति देयताओं (भविष्य निधि, ग्रेच्युटी, अवकाश नकदीकरण और पेंशन के बकायों) के विलंबित भुगतान पर ब्याज के संबंध में रिट याचिका, जिसमें मंडामस और सर्टिओरारी की मांग की गई।
निर्णय का लिंक: Patna High Court Judgment in CWJC No. 15361 of 2016
यदि आपने इस व्याख्या को उपयोगी पाया हो और बिहार में कानूनी विकास आपके अधिकारों को कैसे प्रभावित कर सकते हैं, इस बारे में सूचित रहना चाहते हों, तो आप Samvida Law Associates को अधिक अद्यतनों के लिए फॉलो करने पर विचार कर सकते हैं।







