
मामले की पृष्ठभूमि
यह मामला पटना स्थित एक चार्टर्ड एकाउंटेंट फर्म से संबंधित है, जिसे भागलपुर जिले की सहकारी समितियों का ऑडिट करने के लिए लगाया गया था। फर्म का सहकारिता विभाग के साथ पैनल में पंजीकरण था और उसे सृजन महिला सहकारी समिति, सबौर, के कई वित्तीय वर्षों के लिए ऑडिट का कार्य सौंपा गया था।
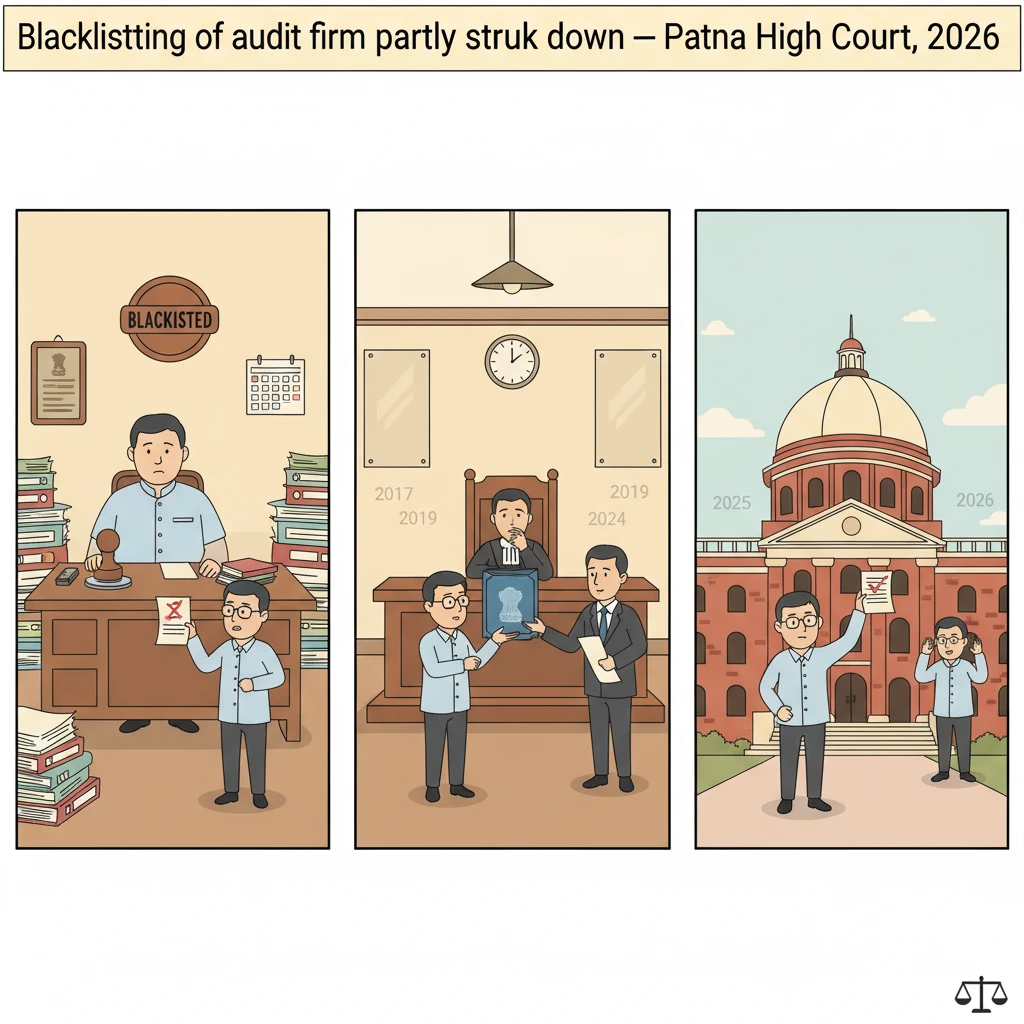
दिनांक 18.10.2017 को पंजीयक, सहकारिता समितियाँ, पटना ने सबसे पहले फर्म को ब्लैकलिस्ट कर दिया, उसे विभागीय पैनल से हटा दिया और उसके पंजीकरण को भारतीय चार्टर्ड एकाउंटेंट्स संस्थान (ICAI) से निरस्त कराने की अनुशंसा की। उस आदेश को सीडब्ल्यूजेसी संख्या 18220/2017 में चुनौती दी गई। पटना उच्च न्यायालय के एकल न्यायाधीश ने 11.01.2018 के आदेश द्वारा ब्लैकलिस्टिंग आदेश को निरस्त कर दिया और मामले को पुनः पंजीयक के पास भेज दिया, ताकि फर्म को समुचित सुनवाई का अवसर देकर ब्लैकलिस्टिंग की अवधि पर पुनर्विचार किया जा सके।
पुनर्विचार के लिए वापसी के बाद, पंजीयक ने फिर से फर्म के विरुद्ध कार्यवाही की। 02.11.2018 के आदेश, जो मेमो संख्या 9347 के अंतर्गत जारी हुआ, द्वारा पंजीयक ने फर्म को 30 वर्षों के लिए ब्लैकलिस्ट कर दिया। फर्म ने पुनः पटना उच्च न्यायालय में सीडब्ल्यूजेसी संख्या 1665/2019 के माध्यम से याचिका दायर की। 13.02.2024 के आदेश से एकल पीठ ने 30 वर्ष की ब्लैकलिस्टिंग को रद्द कर दिया और एक बार फिर मामले को पंजीयक के पास वापस भेज दिया। पंजीयक को एक नया कारण बताओ नोटिस जारी करने और सुनवाई का अवसर देने के बाद नया आदेश पारित करने का निर्देश दिया गया।
इस निर्देश के अनुपालन में, एक नया कारण बताओ नोटिस जारी किया गया और फर्म ने अपना उत्तर दाखिल किया। इसके बाद, 07.03.2025 को पंजीयक ने एक और आदेश (मेमो संख्या 2238) पारित किया, जिसके द्वारा फर्म को पाँच वर्षों के लिए ब्लैकलिस्ट कर दिया गया और उसे विभाग के पैनल से डिलिस्ट कर दिया गया।
वर्तमान रिट याचिका, सीडब्ल्यूजेसी संख्या 8101/2025, मुकदमेबाजी का तीसरा चरण है। फर्म ने 07.03.2025 के मेमो संख्या 2238 को चुनौती दी, अपने प्रैक्टिस के अधिकार की सुरक्षा की मांग की, हर्जाना और लागत का दावा किया, तथा यह भी प्रार्थना की कि पूर्ववर्ती न्यायिक निर्देशों के कथित अनुपालन न करने के लिए अधिकारियों पर दायित्व तय किया जाए।
न्यायालय ने क्या परखा और क्या निर्णय दिया
पटना उच्च न्यायालय की खंडपीठ, जिसमें माननीय न्यायमूर्ति सुधीर सिंह तथा माननीय न्यायमूर्ति राजेश कुमार वर्मा सम्मिलित थे, ने इस वाद की सुनवाई की। निर्णय माननीय न्यायमूर्ति राजेश कुमार वर्मा द्वारा लिखा गया और 24.02.2026 को उच्चारित किया गया।
न्यायालय द्वारा निर्धारित केंद्रीय प्रश्न संकीर्ण और विशिष्ट था: क्या प्रकरण के तथ्यों एवं परिस्थितियों में, पंजीयक, सहकारिता समितियाँ, बिहार के पास बिहार सहकारिता समितियाँ अधिनियम, 1935 के अंतर्गत किसी चार्टर्ड एकाउंटेंट फर्म को ब्लैकलिस्ट करने की शक्ति है?
याचिकाकर्ता फर्म ने, अपने अधिवक्ता के माध्यम से, यह दलील दी कि बिहार सहकारिता समितियाँ अधिनियम, 1935 या बिहार सहकारिता समितियाँ नियमावली, 1959 में ऐसा कोई प्रावधान नहीं है जो पंजीयक को किसी चार्टर्ड एकाउंटेंट फर्म को ब्लैकलिस्ट करने के लिए अधिकृत करे। फर्म के अनुसार, अधिनियम की धारा 33 केवल सहकारी समितियों के ऑडिट तथा लेखा परीक्षकों की नियुक्ति और कर्तव्यों से संबंधित है। यह किसी चार्टर्ड एकाउंटेंट या फर्म को ब्लैकलिस्ट करने या स्थायी रूप से अयोग्य घोषित करने की कोई विशेष शक्ति प्रदान नहीं करती।
याचिकाकर्ता ने धारा 33 के पाठ पर विशेष रूप से भरोसा किया, जिसे न्यायालय ने पूर्ण रूप से उद्धृत किया। धारा 33 यह निर्धारित करती है कि सहकारी समितियों को प्रत्येक वित्तीय वर्ष में अपनी लेखा पुस्तकों का ऑडिट राज्य सरकार या प्राधिकृत प्राधिकारी द्वारा अनुमोदित पैनल में से लेखा परीक्षकों द्वारा करवाना होगा। यह ऐसे लेखा परीक्षकों या चार्टर्ड एकाउंटेंट फर्मों के लिए आवश्यक योग्यताओं तथा अनुभव को विनिर्दिष्ट करता है। यह यह भी बताता है कि लेखा परीक्षकों की नियुक्ति आम सभा द्वारा कैसे की जाएगी, ऑडिट करने की समय-सीमाएँ क्या होंगी, ऑडिट रिपोर्ट की सामग्री क्या होगी तथा बोर्ड और समाज के पदाधिकारियों का लेखा परीक्षकों के साथ सहयोग करने का दायित्व क्या है। अंततः यह प्रावधान करता है कि यदि समिति समय पर अपना ऑडिट कराने में विफल रहती है, तो पंजीयक स्वयं ऑडिट करवाएगा और इसकी लागत समिति द्वारा वहन की जाएगी।
याचिकाकर्ता के अधिवक्ता ने इंगित किया कि इन प्रावधानों में से किसी से भी पंजीयक को चार्टर्ड एकाउंटेंट फर्म को ब्लैकलिस्ट करने की शक्ति प्राप्त नहीं होती। अधिकतम यह कि पंजीयक पैनल से, जिसका उपयोग ऑडिट कार्य आवंटित करने के लिए किया जाता है, फर्म को डिलिस्ट या हटा सकता है, और नियम 57(2) के तहत ऑडिट के पुनरीक्षण या पुनः ऑडिट का आदेश दे सकता है। कथित पेशेवर कदाचार के लिए कोई भी दंडात्मक कार्यवाही, याचिकाकर्ता के अनुसार, केवल चार्टर्ड एकाउंटेंट्स अधिनियम, 1949 के अंतर्गत आईसीएआई के क्षेत्राधिकार में आती है।
याचिकाकर्ता ने यह भी दावा किया कि, पूर्ववर्ती उच्च न्यायालय के आदेशों द्वारा पहले की ब्लैकलिस्टिंग को रद्द किए जाने के बावजूद, व्यावहारिक रूप से फर्म 2017 से ही ब्लैकलिस्टेड बनी रही। 30.09.2020 के बाद उसे नया पैनल पंजीकरण नहीं दिया गया, न ही उसका नाम सूची में पुनः बहाल किया गया। उसे 2017 के बाद से कोई ऑडिट असाइनमेंट प्राप्त नहीं हुआ। याचिकाकर्ता ने आरोप लगाया कि अन्य सरकारी विभागों ने उन ब्लैकलिस्टिंग आदेशों पर भरोसा करते हुए कार्य और भुगतान रद्द कर दिए जो पहले ही निरस्त किए जा चुके थे, और इस प्रकार impugned आदेश से निरंतर आर्थिक और प्रतिष्ठागत क्षति होती रही।
राज्य की ओर से, माननीय अधिवक्ता ने फर्म के विरुद्ध की गई कार्रवाई की पृष्ठभूमि न्यायालय के समक्ष रखी। यह कहा गया कि फर्म को भागलपुर की सहकारी समितियों, जिनमें सृजन महिला सहकारी समिति, सबौर, भी शामिल है, के वर्ष 2003-04 से 2012-13 तथा 2014-15 से 2015-16 तक के लिए ऑडिट का अधिकार प्रदान किया गया था। राज्य के अनुसार, फर्म ने उस समिति द्वारा की गई कई अनियमितताओं को नजरअंदाज या जानबूझकर अनदेखा कर दिया। इन कथित चूकों ने सरकारी धन की हेराफेरी से जुड़े वित्तीय अनियमितताओं और धोखाधड़ी में योगदान दिया।
राज्य ने तर्क दिया कि किसी संस्था की वित्तीय गतिविधियों के ऑडिट में चार्टर्ड एकाउंटेंट फर्म की भूमिका अत्यंत महत्वपूर्ण होती है। इस मामले में, फर्म कथित तौर पर उस भूमिका के निर्वहन में विफल रही, जिससे गंभीर वित्तीय अनियमितता का मार्ग प्रशस्त हुआ। कारण बताओ पत्र संख्या 7457 दिनांक 14.09.2017 जारी किया गया था। फर्म के उत्तर को, जिसे प्राधिकारियों ने असंतोषजनक पाया, और त्रुटिपूर्ण ऑडिट रिपोर्ट को ध्यान में रखते हुए, पंजीयक ने फर्म को डिलिस्ट और ब्लैकलिस्ट कर दिया।
पंजीयक की शक्ति के संबंध में, राज्य ने विभागीय परिपत्र/पत्र संख्या 4234 दिनांक 24.09.2005 पर भरोसा किया। राज्य के अनुसार, इस परिपत्र में पैनल में पंजीकृत चार्टर्ड एकाउंटेंट्स के संबंध में दिशा-निर्देश निहित हैं, और इन्हीं दिशा-निर्देशों के आधार पर पंजीयक ब्लैकलिस्टिंग सहित कार्रवाई करने के लिए सक्षम था।
न्यायालय ने प्रतिद्वंद्वी पक्षों की दलीलों पर विचार किया और वैधानिक योजना की समीक्षा की। इसने बिहार सहकारिता समितियाँ अधिनियम, 1935 और उसके अंतर्गत पंजीयक की शक्तियों के दायरे पर विशेष रूप से, विस्तार से उद्धृत धारा 33 के आलोक में, ध्यान केंद्रित किया।
दोनों पक्षों की दलीलें सुनने और अभिलेखों का अवलोकन करने के बाद, खंडपीठ स्पष्ट निष्कर्ष पर पहुँची। उसने यह माना कि पंजीयक, सहकारिता समितियाँ, बिहार (प्रतिवादी संख्या 2) के पास बिहार सहकारिता समितियाँ अधिनियम, 1935 के अंतर्गत याचिकाकर्ता फर्म को पाँच वर्ष की अवधि के लिए ब्लैकलिस्ट करने की शक्ति नहीं है।
न्यायालय ने यह भी नोट किया कि वस्तुतः पंजीयक के पास केवल इतना अधिकार है कि वह विभागीय पत्र संख्या 4234 दिनांक 24.09.2005 के अनुसार फर्म को पैनल से डिलिस्ट कर सके। निर्णय में कहीं यह नहीं पाया गया कि इस पत्र या नियमों द्वारा कोई व्यापक ब्लैकलिस्ट करने की शक्ति प्रदान की गई हो।
इसी तर्क के आधार पर, न्यायालय ने रिट याचिका को आंशिक रूप से स्वीकृत किया। उसने 07.03.2025 के आदेश (मेमो संख्या 2238) को इस हद तक निरस्त कर दिया, जहाँ तक कि उसने याचिकाकर्ता फर्म को ब्लैकलिस्ट किया था। निर्णय स्पष्ट रूप से कहता है कि केवल ब्लैकलिस्टिंग वाला हिस्सा ही रद्द किया जा रहा है। पंजीयक की फर्म को डिलिस्ट करने की शक्ति, अर्थात् उसे पैनल से हटाने की शक्ति, अप्रभावित रहती है।
याचिकाकर्ता द्वारा माँगे गए अन्य राहतें—जैसे केवल आईसीएआई के पास क्षेत्राधिकार घोषित किया जाना, हर्जाना, लागत, तथा अधिकारियों की जवाबदेही तय करना—निर्णय के परिचालन भाग में स्वीकृत नहीं की गईं। न्यायालय ने अपने अंतिम आदेश को केवल ब्लैकलिस्ट करने की वैधानिक शक्ति के सीमित प्रश्न तक ही सीमित रखा और उसी सीमा तक राहत प्रदान की।
इस आदेश के साथ, रिट याचिका आंशिक रूप से स्वीकृत मानी गई और सभी लंबित प्रार्थनाएँ निस्तारित कर दी गईं।
यह निर्णय क्यों महत्वपूर्ण है
यह निर्णय बिहार में, विशेष रूप से सहकारी समितियों के साथ, सरकारी असाइनमेंट लेने वाले चार्टर्ड एकाउंटेंट्स और अन्य पेशेवरों के लिए महत्वपूर्ण है।
पटना उच्च न्यायालय ने यह स्पष्ट कर दिया है कि पंजीयक, सहकारिता समितियाँ, बिहार सहकारिता समितियाँ अधिनियम, 1935 द्वारा प्रदत्त शक्तियों से परे नहीं जा सकता। जहाँ पंजीयक किसी फर्म को पैनल से हटाकर उसे सरकारी ऑडिट कार्य देना बंद कर सकता है, वहीं वह वहॉं पर ब्लैकलिस्टिंग का वह औपचारिक दंड नहीं दे सकता, जिसकी अनुमति विधि द्वारा नहीं दी गई है।
व्यवहार में यह अंतर महत्वपूर्ण है। डिलिस्टिंग का प्रभाव केवल उस विभाग के कार्यों तक सीमित होता है। ब्लैकलिस्टिंग, विशेष रूप से जब उसे आधिकारिक आदेशों में इस रूप में दर्ज किया जाए, तो किसी फर्म की प्रतिष्ठा और आजीविका पर बहुत व्यापक प्रभाव डाल सकती है तथा अन्य विभागों और ग्राहकों के निर्णयों को प्रभावित कर सकती है। ब्लैकलिस्टिंग को निरस्त करके, न्यायालय ने प्रशासनिक दंड के दायरे को केवल वही रखा है जिसकी विधि वास्तव में अनुमति देती है।
निर्णय परोक्ष रूप से यह भी स्मरण कराता है कि यदि प्राधिकारीगण यह मानते हैं कि किसी चार्टर्ड एकाउंटेंट ने पेशेवर कदाचार किया है, तो उपयुक्त मंच चार्टर्ड एकाउंटेंट्स अधिनियम, 1949 के अंतर्गत आईसीएआई है। सहकारी प्राधिकरणों को अपने स्वयं के क़ानून के दायरे में ही कार्य करना होगा और वे पेशेवर नियामकों की शक्तियाँ अपने ऊपर नहीं ले सकते।
उन पेशेवरों के लिए, जिन्हें यह लगता है कि उन्हें बिना उचित वैधानिक शक्ति के दंडित किया गया है, यह मामला दर्शाता है कि न्यायालय हस्तक्षेप कर सकते हैं, विशेष रूप से तब जब पूर्ववर्ती आदेशों की अवहेलना की गई हो या उन्हें पार कर कार्यवाही की गई हो।
कानूनी प्रश्न और उनके उत्तर
- प्रश्न: क्या पंजीयक, सहकारिता समितियाँ, बिहार के पास बिहार सहकारिता समितियाँ अधिनियम, 1935 के अंतर्गत किसी निश्चित अवधि के लिए चार्टर्ड एकाउंटेंट फर्म को ब्लैकलिस्ट करने की वैधानिक शक्ति है?
उत्तर: नहीं। पटना उच्च न्यायालय ने माना कि अधिनियम के अंतर्गत पंजीयक के पास ऐसी कोई शक्ति नहीं है और वह केवल विभागीय दिशा-निर्देशों के अनुसार फर्म को पैनल से डिलिस्ट कर सकता है। - प्रश्न: याचिकाकर्ता फर्म के विरुद्ध 07.03.2025 (मेमो संख्या 2238) की ब्लैकलिस्टिंग आदेश की स्थिति क्या है?
उत्तर: न्यायालय ने आदेश को इस सीमा तक निरस्त कर दिया कि उसने फर्म को पाँच वर्षों के लिए ब्लैकलिस्ट किया था; रिट केवल इसी सीमित हद तक आंशिक रूप से स्वीकृत की गई।
न्यायालय द्वारा उद्धृत मामले
- निर्णय में पूर्ववर्ती रिट याचिकाओं सीडब्ल्यूजेसी संख्या 18220/2017 और सीडब्ल्यूजेसी संख्या 1665/2019, जो उन्हीं पक्षकारों और ब्लैकलिस्टिंग आदेशों से संबंधित थीं, का उल्लेख है, परन्तु इन पूर्व कार्यवाहियों के अतिरिक्त किसी प्रकाशित निर्णय का उल्लेख या उस पर निर्भरता नहीं की गई।
मामले का विवरण
मामला संख्या: सिविल रिट क्षेत्राधिकार मामला संख्या 8101/2025
मामले का शीर्षक: एम/एस ए.के. मिश्रा एंड एसोसिएट्स बनाम द स्टेट ऑफ बिहार एवं अन्य
उद्धरण: 2026 (2) PLJR 450
न्यायालय: हाई कोर्ट ऑफ ज्युडिकेचर एट पटना
पीठ: माननीय न्यायमूर्ति सुधीर सिंह एवं माननीय न्यायमूर्ति राजेश कुमार वर्मा
निर्णय की तिथि: 24.02.2026
मामले की प्रकृति: पंजीयक, सहकारिता समितियाँ, बिहार द्वारा पारित ब्लैकलिस्टिंग एवं डिलिस्टिंग आदेश को चुनौती देते हुए सिविल रिट क्षेत्राधिकार के अंतर्गत दायर रिट याचिका
याचिकाकर्ता के अधिवक्ता: श्रीमती शमा सिन्हा, अधिवक्ता; श्री विजयांश प्रताप सिंह, अधिवक्ता; श्री सूर्या प्रकाश, अधिवक्ता
प्रतिवादी (राज्य) के अधिवक्ता: श्रीमती डिम्पल कुमारी, असिस्टेंट काउंसल टू गवर्नमेंट प्लीडर-11
अपीलित/प्रभावित आदेश: पंजीयक, सहकारिता समितियाँ, बिहार द्वारा जारी मेमो संख्या 2238 दिनांक 07.03.2025
निर्णय का लिंक: पटना उच्च न्यायालय का पूर्ण निर्णय पढ़ने के लिए यहाँ क्लिक करें
यदि आपको यह व्याख्या उपयोगी लगी हो और आप यह जानने में रुचि रखते हों
कि बिहार में विधिक विकास आपके अधिकारों को कैसे प्रभावित कर सकते हैं,
तो आप सम्विदा लॉ एसोसिएट्स को आगे की जानकारी के लिए फॉलो करने पर विचार कर सकते हैं।







