
मामले की पृष्ठभूमि
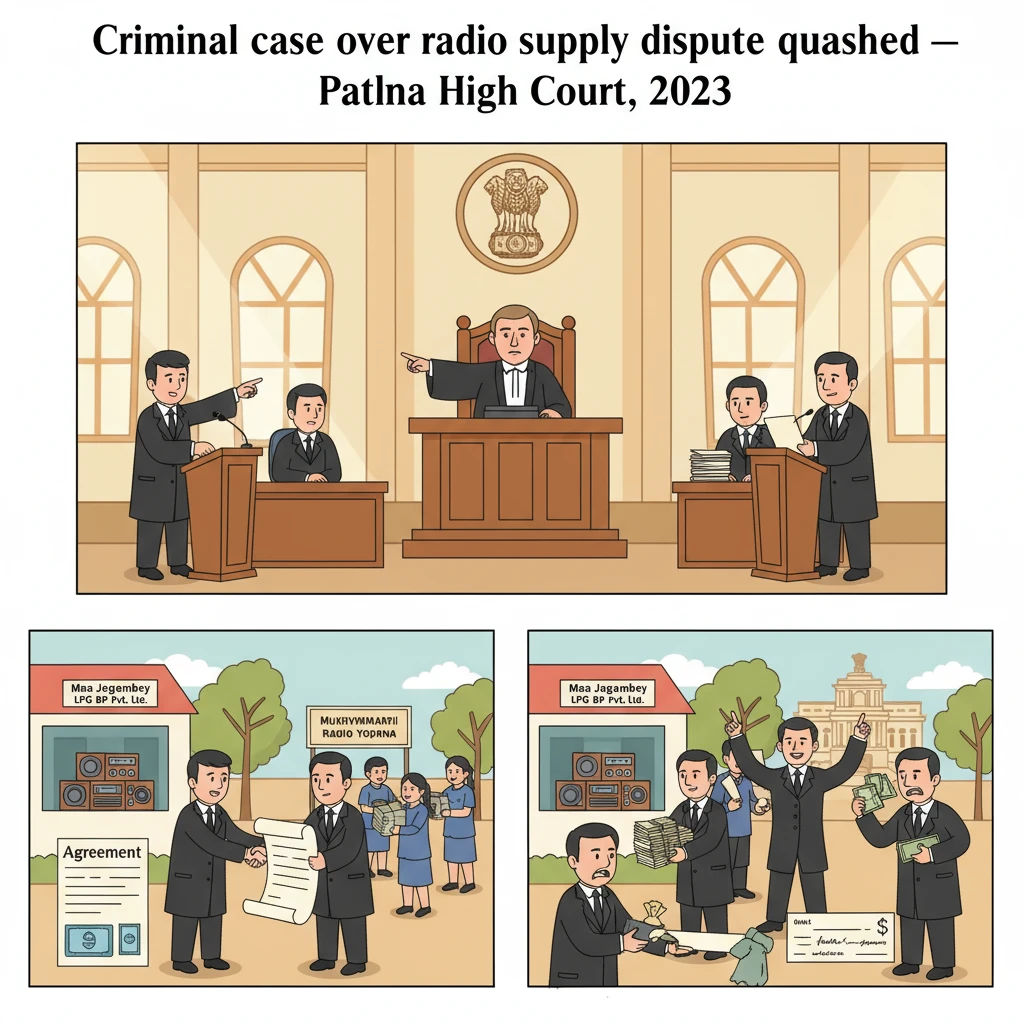
बिहार सरकार ने महादलित परिवारों को रेडियो सेट वितरित करने के लिए मुख्यमंत्री रेडियो योजना शुरू की। इस कार्य हेतु एक पब्लिक लिमिटेड कंपनी (अभियुक्त कंपनी) ने सरकारी निविदा में भाग लिया और पूरे राज्य में रेडियो की आपूर्ति एवं वितरण के लिए चयनित हुई।
शिकायतकर्ता कंपनी, Maa Jagdambey LPG BP Pvt. Ltd., ने दावा किया कि वह अभियुक्त कंपनी के रेडियो की डीलर एवं वितरक के रूप में काम करने के व्यवसाय में थी। शिकायत के अनुसार, अभियुक्त कंपनी के कुछ अधिकारी शिकायतकर्ता की दूरस्थ गांवों में काम करने की क्षमता से अवगत थे और योजना के तहत उसे वितरक के रूप में कार्य करने के लिए उसके पास आए।
30.11.2011 दिनांकित एक पंजीकृत वितरण अनुबंध अभियुक्त कंपनी (जिसका प्रतिनिधित्व उसके एक अधिकारी ने किया) और शिकायतकर्ता कंपनी (जिसका प्रतिनिधित्व उसके प्रबंध निदेशक ने किया) के बीच निष्पादित हुआ। इस अनुबंध के तहत शिकायतकर्ता को 1 करोड़ रुपये की बैंक गारंटी और 58 लाख रुपये का मांग ड्राफ्ट जमा करना था। ड्राफ्ट भुनने के पश्चात, रेडियो शिकायतकर्ता को आपूर्ति किए जाने थे, जो बाद में प्रखंड विकास पदाधिकारियों से कूपन प्राप्त कर चिन्हित लाभार्थियों को रेडियो वितरित करता और बिल उठाता।
शिकायतकर्ता ने आरोप लगाया कि प्रारंभिक “पायलट प्रोजेक्ट” के दौरान, जो चार जिलों में था, कार्य विधिवत रूप से निष्पादित हुआ। शिकायत के पैरा 14 में शिकायतकर्ता ने स्पष्ट रूप से स्वीकार किया कि कूपन और बिल जमा करने के बाद अभियुक्त कंपनी ने पायलट चरण के लिए सहमत कमीशन का भुगतान किया। बाद में, जब कार्य कथित रूप से सभी 38 जिलों तक विस्तारित हुआ और बड़े बिलों तथा कर से संबंधित प्रश्न सामने आए, तब विवाद उत्पन्न हुआ।
प्रथम सूचना रिपोर्ट दर्ज कराने के बजाय, शिकायतकर्ता ने मुख्य न्यायिक दंडाधिकारी, पटना के समक्ष एक निजी शिकायत मामला (शिकायत मामला संख्या 27367/2014) दायर किया, जिसमें भारतीय दंड संहिता की धारा 406 और 420 के तहत अपराधों का आरोप लगाया गया। शिकायतकर्ता के प्रतिनिधि का शपथ पर परीक्षण करने के बाद, न्यायिक दंडाधिकारी, प्रथम श्रेणी, पटना ने संज्ञान लिया और 25.02.2015 के आदेश द्वारा समन जारी किया।
इसके बाद अभियुक्त कंपनी और उसके अधिकारियों ने दंड प्रक्रिया संहिता की धारा 482 के तहत दो आपराधिक मिसलेनियस आवेदनों (Cr. Misc. No. 49450 of 2015 और Cr. Misc. No. 49449 of 2015) के माध्यम से पटना उच्च न्यायालय का रुख किया, जिसमें संज्ञान लेने के आदेश और संपूर्ण आपराधिक कार्यवाही को रद्द करने की प्रार्थना की गई।
न्यायालय ने क्या विचार किया और क्या निर्णय दिया
उच्च न्यायालय ने, माननीय श्री न्यायमूर्ति राजीव रंजन प्रसाद के माध्यम से, शिकायत, स्वीकृत वितरण अनुबंध, दोनों पक्षों के तर्क और आपराधिक न्यास भंग तथा धोखाधड़ी पर विधिक प्रावधानों का सावधानीपूर्वक परीक्षण किया।
याचिकाकर्ताओं ने तर्क दिया कि शिकायत केवल अनुबंध के तहत एक वाणिज्यिक विवाद को दर्शाती है। वे शिकायतकर्ता की इसी स्वीकृति पर विशेष रूप से निर्भर रहे कि पायलट प्रोजेक्ट का कमीशन पूरी तरह चुका दिया गया था। उन्होंने प्रस्तुत किया कि बाद में लगभग 1 करोड़ रुपये और सेवा कर को लेकर जो विवाद उत्पन्न हुआ, वह हिसाब-किताब और संविदात्मक दायित्वों का मामला था, न कि आपराधिक आचरण का।
उन्होंने अनुबंध में विवाद निवारण खंड (जिसे क्लॉज 15 के रूप में संदर्भित किया गया) की ओर भी संकेत किया, जिसमें अनुबंध से उत्पन्न मतभेदों के निपटान की व्यवस्था थी। उनके अनुसार, जब एक उचित दीवानी उपाय और संविदात्मक तंत्र उपलब्ध था, तब आपराधिक कानून का उपयोग करना प्रक्रिया का दुरुपयोग था।
याचिकाकर्ताओं ने इस आरोप को भी चुनौती दी कि बिलों की स्वीकृति के लिए सरकारी अधिकारियों को “मैनेज” करने हेतु उन्हें पैसा दिया गया था। उन्होंने Vijay Sharma v. State of Bihar (2011) 1 PLJR 780 सहित पूर्ववर्ती निर्णयों पर भरोसा किया और कहा कि इस प्रकार की समझ ही अवैध है और आपराधिक न्यास भंग या धोखाधड़ी का आधार नहीं बन सकती। इस प्रकार की व्यवस्थाएं भारतीय अनुबंध अधिनियम की धारा 23 के तहत अवैध और लोक नीति के प्रतिकूल होने के कारण निषिद्ध हैं।
कानूनी पक्ष पर, उन्होंने उच्चतम न्यायालय के प्रमुख निर्णयों का हवाला दिया: State of Haryana v. Bhajan Lal, Indian Oil Corporation v. NEPC India Ltd., Inder Mohan Goswami v. State of Uttaranchal, Rajiv Thapar v. Madan Lal Kapoor, S.W. Palanitkar v. State of Bihar, तथा पटना उच्च न्यायालय के एक पीठ निर्णय Arun Kumar Sharma @ Arun Sharma v. State of Bihar। इन मामलों में यह सिद्धांत प्रतिपादित किया गया है कि कब उच्च न्यायालय आपराधिक कार्यवाही को रद्द कर सकते हैं, विशेष रूप से तब जब दीवानी विवादों को गलत तरीके से आपराधिक मामलों के रूप में प्रस्तुत किया जाता है।
दूसरी ओर, शिकायतकर्ता ने मुख्यतः शिकायत के पैरा 25 पर ध्यान केंद्रित किया। अधिवक्ता ने तर्क दिया कि अभियुक्त कंपनी ने सेवा कर देने का झूठा वादा किया, शिकायतकर्ता से यह आश्वासन देकर कि वे विभाग को सीधे सेवा कर का भुगतान करेंगे, उससे बिना सेवा कर के बिल उठाने को कहा, और फिर ऐसा नहीं किया। शिकायतकर्ता के अनुसार, यह मिथ्याभाषण (misrepresentation) था और आपराधिक मामला उचित था।
उच्च न्यायालय ने पहले यह पहचाना कि शिकायत का “मूल” पैरा 24 और 25 में निहित है। पैरा 24 में शिकायतकर्ता ने आरोप लगाया कि जब उसने लगभग 1 करोड़ रुपये के भुगतान की मांग की, तो अभियुक्त ने इंकार कर दिया। पैरा 25 में उसने आरोप लगाया कि सेवा कर, जिसे अभियुक्त कंपनी द्वारा चुकाया जाना वादा किया गया था, का भुगतान नहीं किया गया, जिससे कर देयता शिकायतकर्ता पर आ गई।
न्यायालय ने इन मूल आरोपों को मूलत: वित्तीय और संविदात्मक विवाद माना। उसने उल्लेख किया कि यह दावा कि “मैंने 1 करोड़ रुपये मांगे और उन्होंने भुगतान नहीं किया” अपने आप में एक साधारण धन-विवाद है। एक चल रहे व्यावसायिक संबंध और विवाद निवारण खंड वाले लिखित अनुबंध की पृष्ठभूमि में, ऐसी अदायगी न होना स्वतः आपराधिक मामला नहीं बन सकता।
सेवा कर के मुद्दे के संबंध में, न्यायालय ने अभिलेख पर रखे गए वितरण अनुबंध की धाराओं की जांच की: अनुच्छेद 7.15(C) और परिशिष्ट 4 की धारा 20.3। ये धाराएं कर, शुल्क, उपकर आदि की जिम्मेदारी तथा कानून द्वारा कटौती की आवश्यकता होने पर भुगतान में समायोजन से संबंधित थीं। इन धाराओं का अवलोकन करने पर न्यायालय ने पाया कि अंततः सेवा कर किसे चुकाना है, यह प्रश्न स्पष्ट रूप से संविदात्मक ढांचे के भीतर ही नियंत्रित था और इसे अनुबंध में प्रदान तंत्र के माध्यम से ही सुलझाया जाना था।
इसके बाद न्यायालय ने आपराधिक न्यास भंग (धारा 405 और 406 आई.पी.सी.) तथा धोखाधड़ी (धारा 415 और 420 आई.पी.सी.) की वैधानिक परिभाषाएं रखीं। उसने स्पष्ट किया कि आपराधिक न्यास भंग के लिए पहले “संपत्ति का न्यास” (entrustment) होना आवश्यक है, जिसके बाद बेईमान गबन, रूपांतरण या कानून अथवा अनुबंध के प्रतिकूल निपटान होना चाहिए। धोखाधड़ी के लिए लेन-देन के समय धोखा और बेईमान या कपटपूर्ण प्रेरणा होना आवश्यक है।
इन कसौटियों को लागू करते हुए, न्यायालय ने पाया कि शिकायत से यह स्पष्ट नहीं होता कि शिकायतकर्ता द्वारा अभियुक्त को कोई संपत्ति न्यास (entrust) की गई थी, जिसका बाद में गबन हुआ। शिकायत केवल अनुबंध के तहत वितरक-प्रधान (डिस्ट्रिब्यूटर-प्रिंसिपल) का संबंध दर्शाती है, जिसमें किए गए कार्य के लिए कमीशन का भुगतान हुआ। सरकारी भुगतान को सुगम बनाने के लिए कुछ अधिकारियों को बिल और कूपन सौंपना आपराधिक अर्थों में संपत्ति के न्यास (entrustment) के बराबर नहीं है, न ही यह दर्शाता है कि किसी बेईमान प्रेरणा के कारण कोई संपत्ति सुपुर्द की गई।
न्यायालय ने उल्लेख किया कि व्यावसायिक लेन-देन खुले रूप से हुए और शिकायतकर्ता को पायलट चरण के लिए कमीशन का भुगतान किया गया, जो प्रारंभिक धोखाधड़ी के किसी भी दावे के विपरीत था। बाद में अदायगी न होने का दावा मूलत: हिसाब-किताब और समायोजन से संबंधित प्रतीत हुआ, न कि शुरू से ही किसी धोखे से।
सरकारी अधिकारियों को रिश्वत के रूप में आगे देने के लिए कथित रूप से दिया गया धन के संबंध में, न्यायालय ने माना कि यदि आरोप को सत्यमान भी मान लिया जाए, तो भी ऐसी व्यवस्था अवैध है और अनुबंध अधिनियम की धारा 23 के प्रतिकूल है। Vijay Sharma पर भरोसा करते हुए न्यायालय ने माना कि इस प्रकार की अवैध व्यवस्था में दोनों पक्ष pari delicto (समदोषी) होंगे। ऐसी स्थिति में आपराधिकता अवैध gratification देने या लेने में निहित है, न कि कथित रूप से धन वापस न करने में। Chelloor Mankkal Narayan Ittiravi Nambudiri v. State of Travancore-Cochin (AIR 1953 SC 479) में उच्चतम न्यायालय के निर्णय का हवाला दिया गया, जिसमें यह कहा गया कि अवैध gratification के रूप में दिया गया धन आपराधिक न्यास भंग के लिए आवश्यक “न्यास” (entrustment) नहीं बनाता।
न्यायालय ने Indian Oil Corporation v. NEPC India Ltd. और Inder Mohan Goswami में दर्ज एक महत्वपूर्ण नीतिगत चिंता पर बल दिया: दीवानी विवादों को आपराधिक मामलों में बदलकर दूसरे पक्ष पर दबाव बनाने की प्रवृत्ति बढ़ रही है। उच्चतम न्यायालय ने बार-बार चेतावनी दी है कि धन की वसूली या वाणिज्यिक मतभेदों के निपटान के लिए आपराधिक कानून कोई शॉर्टकट नहीं है।
Bhajan Lal का संदर्भ देते हुए, न्यायालय ने दोहराया कि जब, आरोपों को सत्यमान मान लेने पर भी, वे कोई आपराधिक अपराध नहीं बनाते, तो उच्च न्यायालय धारा 482 दंड प्रक्रिया संहिता के तहत कार्यवाही रद्द कर सकता है और करना चाहिए। इसी प्रकार, Rajiv Thapar पर भरोसा करते हुए, यह भी उल्लेख किया गया कि जहां कोई अपराध बनता ही नहीं, वहां आपराधिक मुकदमे को जारी रखना न्यायालय की प्रक्रिया का दुरुपयोग और समय की बर्बादी होगी।
अंततः, संपूर्ण शिकायत और स्वीकृत अनुबंध की समीक्षा करने के बाद, पटना उच्च न्यायालय इस निष्कर्ष पर पहुंचा कि वितरण अनुबंध में प्रवेश के समय किसी कपटपूर्ण प्रेरणा (fraudulent inducement) का कोई आरोप नहीं है और न ही धारा 406 या 420 आई.पी.सी. के अपराधों के लिए कोई तथ्यात्मक आधार है। अभियोजन को न्यायालय की प्रक्रिया का दुरुपयोग माना गया। 25.02.2015 को पारित संज्ञान लेने और समन जारी करने का आदेश तथा शिकायत मामले में समस्त आपराधिक कार्यवाही रद्द की गई। दोनों आपराधिक मिसलेनियस आवेदन स्वीकृत कर लिए गए।
यह निर्णय क्यों महत्वपूर्ण है
यह निर्णय बिहार और इसके बाहर, सरकारी परियोजनाओं के तहत काम करने वाले व्यवसायों, ठेकेदारों, वितरकों और छोटे विक्रेताओं के लिए महत्वपूर्ण है। यह स्पष्ट संदेश देता है कि भुगतान, कमीशन या कर को लेकर हर विवाद को आपराधिक मामला नहीं बनाया जा सकता।
यदि कार्य किसी लिखित अनुबंध के तहत, विवाद निवारण और कर बंटवारे की सहमत धाराओं के साथ किया गया हो, तो धन संबंधी असहमति, विलंबित भुगतान या कर दायित्व की व्याख्या से जुड़े मतभेद, दीवानी उपायों के माध्यम से सुलझाए जाने के लिए होते हैं; इन्हें बिना स्पष्ट आपराधिक तत्वों के दूसरे पक्ष पर धोखाधड़ी या आपराधिक न्यास भंग का आरोप लगाकर आपराधिक रंग नहीं दिया जा सकता।
निर्णय यह चेतावनी भी देता है कि सरकारी अधिकारियों को प्रभावित करने हेतु धन भुगतान की व्यवस्थाएं अवैध हैं। भले ही ऐसा धन वापस न किया जाए, मात्र इस आधार पर आपराधिक न्यास भंग या धोखाधड़ी के आरोप टिकाऊ नहीं होंगे। जो पक्ष ऐसी व्यवस्थाओं में प्रवेश करते हैं, वे बाद में चीजें बिगड़ने पर आपराधिक कानून की आड़ नहीं ले सकते।
निचली अदालतों के लिए यह निर्णय पुन: रेखांकित करता है कि उन्हें संज्ञान लेने से पहले शिकायतों का सावधानीपूर्वक परीक्षण करना चाहिए और वाणिज्यिक विवादों को यांत्रिक रूप से आपराधिक मुकदमों में न बदलें। सामान्य व्यापारियों और छोटी कंपनियों के लिए यह लिखित अनुबंधों के महत्व और दीवानी उपायों के उपयोग पर प्रकाश डालता है, बजाय इसके कि दबाव बनाने के लिए आपराधिक प्रक्रिया का सहारा लिया जाए।
कानूनी प्रश्न और उत्तर
- प्रश्न: लगभग 1 करोड़ रुपये के भुगतान न होने और वितरण अनुबंध के तहत सेवा कर न चुकाने के आरोप क्या आपराधिक न्यास भंग (धारा 406 आई.पी.सी.) या धोखाधड़ी (धारा 420 आई.पी.सी.) के अपराध बनाते हैं?
उत्तर: नहीं। न्यायालय ने माना कि विवाद मात्र संविदात्मक और वित्तीय है, जिसमें न तो किसी संपत्ति का न्यास (entrustment) हुआ और न ही कोई कपटपूर्ण प्रेरणा। यह धारा 406 या 420 आई.पी.सी. की मूल आवश्यकताओं को पूरा नहीं करता। - प्रश्न: सरकारी अधिकारियों से भुगतान अनुमोदन कराने के लिए कथित रूप से अभियुक्तों को किए गए भुगतान क्या आपराधिक न्यास भंग या धोखाधड़ी का आधार बन सकते हैं?
उत्तर: नहीं। ऐसी व्यवस्था अवैध है और अनुबंध अधिनियम की धारा 23 से प्रभावित है। Vijay Sharma और Chelloor Mankkal Narayan Ittiravi Nambudiri में निहित सिद्धांत के अनुसार, अवैध gratification के रूप में दिया गया धन “न्यास” (entrustment) नहीं माना जा सकता और इन अपराधों का आधार नहीं बन सकता, यद्यपि दीवानी परिणामों की अलग से जांच हो सकती है। - प्रश्न: वाणिज्यिक अनुबंधों से उत्पन्न आपराधिक कार्यवाहियों को रद्द करने के लिए उच्च न्यायालय को दंड प्रक्रिया संहिता की धारा 482 की शक्ति का उपयोग कब करना चाहिए?
उत्तर: जहां, शिकायत को सत्यमान मान लेने पर भी, कोई आपराधिक अपराध नहीं बनता और मामला मूलत: दीवानी विवाद का है, वहां अभियोजन जारी रखना प्रक्रिया का दुरुपयोग होगा। ऐसे मामलों में, Bhajan Lal, Indian Oil Corporation, Rajiv Thapar और S.W. Palanitkar द्वारा दिए गए मार्गदर्शन के अनुसार, उच्च न्यायालय आपराधिक कार्यवाही को रद्द कर सकता है और करना चाहिए।
न्यायालय द्वारा उद्धृत मामले
- State of Haryana and others v. Bhajan Lal and others, 1992 Supp. (1) SCC 335
- Indian Oil Corporation v. NEPC India Ltd. and others, (2006) 6 SCC 736
- Inder Mohan Goswami and another v. State of Uttaranchal and others, (2007) 12 SCC 1
- Rajiv Thapar and others v. Madan Lal Kapoor, (2013) 3 SCC 330
- S.W. Palanitkar and others v. State of Bihar and another, 2002 (1) SCC 241
- National Bank of Oman v. Barakara Abdul Aziz and another, (2013) 2 SCC 488
- Chelloor Mankkal Narayan Ittiravi Nambudiri v. State of Travancore, AIR 1953 SC 479
- Vijay Sharma and another v. State of Bihar, (2011) 1 PLJR 780
- Arun Kumar Sharma @ Arun Sharma & others v. State of Bihar & another, (2010) 4 PLJR 1096
मामले का विवरण
मामला संख्या: Criminal Miscellaneous No. 49450 of 2015 with Criminal Miscellaneous No. 49449 of 2015; arising out of Complaint Case No. 27367 of 2014, Patna
मामले का शीर्षक: Philips India Limited & Ors v. The State of Bihar & Maa Jagdambey LPG BP Pvt. Ltd.; with P.T.N. Charlu @ P.N.T. Charlu v. The State of Bihar & Maa Jagdambey LPG BP Pvt. Ltd.
उद्धरण: 2024 (2) PLJR 337
न्यायालय: High Court of Judicature at Patna
पीठ: Hon’ble Mr. Justice Rajeev Ranjan Prasad
निर्णय की तिथि: 13.09.2023
अधिवक्ता (Cr. Misc. No. 49450 of 2015): Mr. Jitendra Singh, Senior Advocate; Mr. Harsh Singh, Advocate; Mr. Ambar Bhushan, Advocate (याचिकाकर्ताओं के लिए); Mr. Sanjeev Ranjan, Advocate (विपक्षी पक्ष संख्या 2 – शिकायतकर्ता कंपनी के लिए); Mr. B.N. Pandey, APP (State of Bihar के लिए)
अधिवक्ता (Cr. Misc. No. 49449 of 2015): Mr. Jitendra Singh, Senior Advocate; Mr. Harsh Singh, Advocate; Mr. Ambar Bhushan, Advocate (याचिकाकर्ता के लिए); Mr. Sanjeev Ranjan, Advocate (विपक्षी पक्ष संख्या 2 – शिकायतकर्ता कंपनी के लिए); Mr. Md. Fahimuddin, APP (State of Bihar के लिए)
मामले का स्वरूप: दंड प्रक्रिया संहिता की धारा 482 के तहत याचिकाएं, जिनमें सरकारी कल्याण योजना के अंतर्गत किए गए एक वाणिज्यिक वितरण अनुबंध से उत्पन्न निजी शिकायत मामले में धारा 406 और 420 आई.पी.सी. के अंतर्गत संज्ञान लेने के आदेश तथा समन जारी करने को निरस्त करने की प्रार्थना की गई।
Link to Judgement; https://patnahighcourt.gov.in/viewjudgment/NiM0OTQ1MCMyMDE1IzEjTg==-jifODTRKbVA=
यदि आपको यह व्याख्या उपयोगी लगी हो और आप बिहार में विधिक विकास आपके अधिकारों को कैसे प्रभावित कर सकते हैं, इस संबंध में सूचित रहना चाहते हों, तो आप Samvida Law Associates को आगे की अद्यतनों के लिए फॉलो करने पर विचार कर सकते हैं।







