
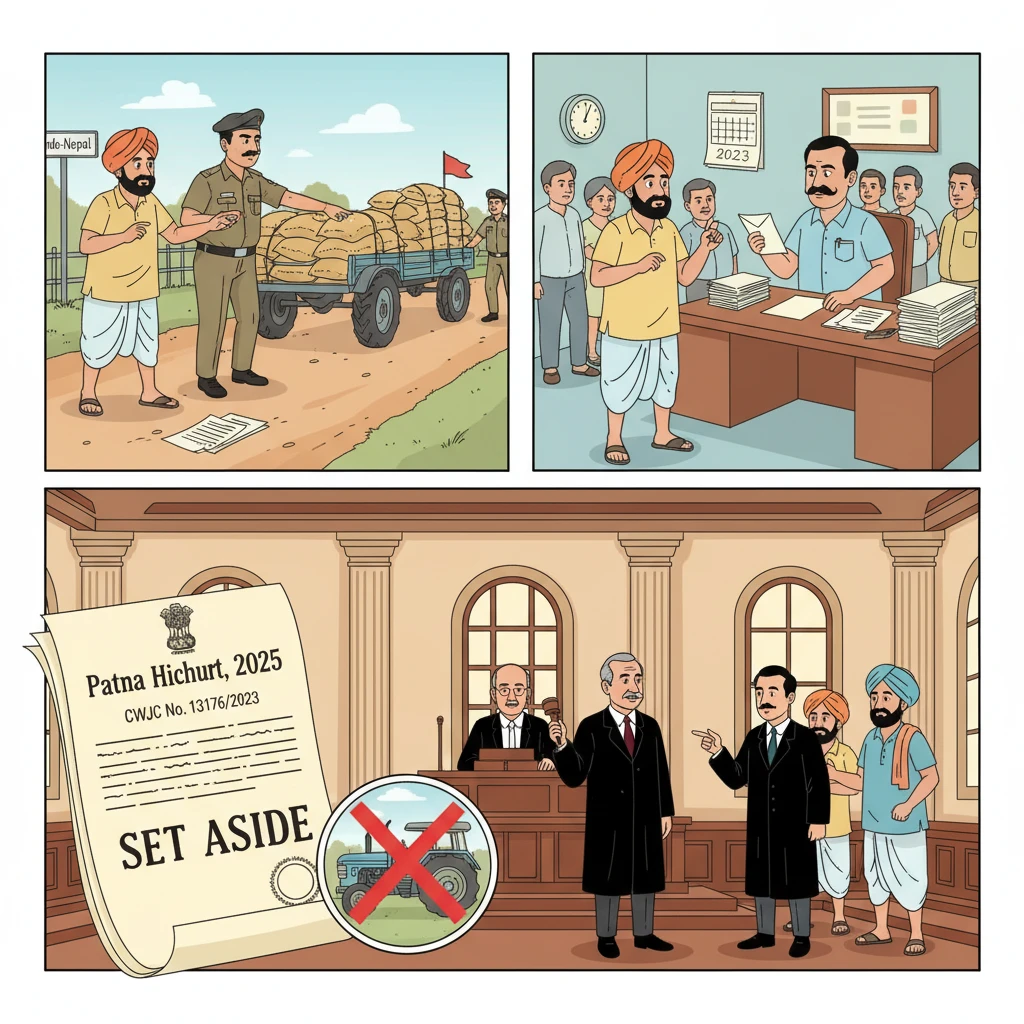
वाद की पृष्ठभूमि
याचिकाकर्ता बिहार के पश्चिम चंपारण ज़िले के बसंतपुर गांव का निवासी है। दिनांक 21.04.2023 को 35 बोरियां गेहूं, प्रत्येक का वज़न 55 किलोग्राम, जो ट्रैक्टर-ट्रॉली पर लदी हुई थीं, को सशस्त्र सीमा बल (SSB), 47वीं बटालियन, बिहार के कर्मियों ने इंडो-नेपाल सीमा के निकट ज़ब्त किया।
यह ज़ब्ती SSB के एक सहायक उप-निरीक्षक (ASI) सुनील दत्त गौरोला द्वारा की गई थी, और गेहूं को सहायक कमांडेंट, ‘A’ कंपनी, 47वीं बटालियन, SSB, बिहार को सुपुर्द कर दिया गया। एक ज़ब्ती ज्ञापन तैयार किया गया और बाद में रिट कार्यवाही में अभिलेख पर लाया गया। ज्ञापन में दर्ज किया गया कि ज़ब्ती सीमा शुल्क अधिनियम, 1962 तथा विदेशी व्यापार (विकास एवं विनियमन) अधिनियम, 1992 की विभिन्न धाराओं के उल्लंघन के कारण की गई है।
याचिकाकर्ता का कहना है कि वह बसंतपुर, मैना टांड़ से बेतिया तक वैध GST दस्तावेजों के बल पर गेहूं का परिवहन कर रहा था। उसने सीमा शुल्क उप आयुक्त, मोतिहारी को एक पत्र (परिशिष्ट P/9) लिखकर गेहूं की रिहाई का अनुरोध किया और आरोप लगाया कि ASI, जिसे सीमा शुल्क अधिनियम की धारा 110 के तहत कोई अधिकार-क्षेत्र प्राप्त नहीं था, ने उसे रोका, “मिठास” (रिश्वत/उपहार) की मांग की, इन्कार करने पर उसके साथ दुर्व्यवहार किया और ट्रैक्टर तथा गेहूं को ज़ब्त कर लिया।
सीमा शुल्क अधिकारियों द्वारा इस प्रतिवेदन पर कोई प्रभावी कार्यवाही नहीं की गई। परिणामस्वरूप, याचिकाकर्ता ने पटना उच्च न्यायालय में सिविल रिट अधिकार क्षेत्र वाद संख्या 13176/2023 दायर कर 21.04.2023 के ज़ब्ती ज्ञापन को चुनौती दी और गेहूं तथा वाहन की अंतरिम रिहाई का अनुरोध किया।
जब रिट याचिका लंबित थी, सीमा शुल्क अधिकारियों ने विचारण की कार्यवाही आगे बढ़ाई। उप आयुक्त, सीमा शुल्क (P) डिवीज़न, मोतिहारी द्वारा 22.12.2023 को आदेश-इन-ओरिजिनल संख्या 107/CUS/DC/MTH/2023-24 पारित किया गया, जिसके द्वारा 46,200 रुपये मूल्य के गेहूं और 3,20,000 रुपये मूल्य के वाहन को सीमा शुल्क अधिनियम, 1962 की धाराओं 113 और 115 के तहत ज़ब्त (कंफिस्केट) कर लिया गया और मोचन (रेडेम्प्शन) जुर्माने लगाए गए।
इस विचारण आदेश और बाद में की गई गेहूं की ई-नीलामी को प्रतिवादियों ने एक अनुपूरक प्रत्युत्तर-हलफनामे के माध्यम से अभिलेख पर लाया। इसके प्रत्युत्तर में, याचिकाकर्ता ने रिट वाद में एक अंतरिम प्रार्थना-पत्र दायर कर राहतों में संशोधन का अनुरोध किया, जिसमें विचारण आदेश, ई-नीलामी को चुनौती देने तथा माल के ज़ब्ती मूल्य की मांग करने की प्रार्थना की गई।
दिनांक 13.05.2025 के आदेश द्वारा उच्च न्यायालय ने संशोधन की अनुमति दी और निर्देश दिया कि अंतरिम प्रार्थना-पत्र में किए गए कथन एवं प्रार्थनाएं रिट याचिका का हिस्सा मानी जाएं। प्रतिवादी संख्या 4 से 6 (सीमा शुल्क प्राधिकारी) ने भी अंतरिम प्रार्थना-पत्र पर प्रति-हलफनामा दायर किया।
न्यायालय ने क्या परीक्षण किया और क्या निर्णय दिया
23.06.2025 को सुनवाई के दौरान, याचिकाकर्ता के अधिवक्ता ने अपनी दलीलें विशेष रूप से गेहूं की ज़ब्ती तथा उसके पश्चात की गई ज़ब्ती/कंफिस्केशन और नीलामी कार्यवाही तक सीमित रखीं। न्यायालय ने दो व्यापक पहलुओं की जांच की: पहला, सीमा शुल्क अधिनियम की धारा 110 के तहत ज़ब्ती ज्ञापन की वैधता; और दूसरा, रिट याचिका की लंबितावस्था के दौरान की गई विचारण और नीलामी प्रक्रिया की वैधता एवं निष्पक्षता।
ज़ब्ती ज्ञापन के संदर्भ में, न्यायालय ने नोट किया कि 24.01.2023 को तैयार किया गया ज्ञापन (जो ‘A’ कंपनी, 47वीं बटालियन, SSB, बिहार के सहायक कमांडेंट के लिए हस्ताक्षर करने वाले अधिकारी द्वारा हस्ताक्षरित था) में बसंतपुर गांव के दो गवाहों के हस्ताक्षर हैं। ज्ञापन में “ज़ब्ती का कारण” केवल अत्यंत सामान्य रूप से दर्ज था, जिसमें केवल सीमा शुल्क अधिनियम, 1962 की धाराएँ 7, 11, 46, 47/50 और 51 तथा विदेशी व्यापार (विकास एवं विनियमन) अधिनियम, 1992 की धारा 3(2) और वित्त मंत्रालय का संदर्भ भर दिया गया था।
याचिकाकर्ता की मूल दलील यह थी कि सीमा शुल्क अधिनियम की धारा 110 के अनुसार “उचित अधिकारी” के पास यह “विश्वास का कारण” होना आवश्यक है कि माल ज़ब्ती के लिए उत्तरदायी है और ऐसे कारणों का विशिष्ट रूप से अभिलेखित किया जाना ज़रूरी है। केवल धारा संख्या लिख देना पर्याप्त अनुपालन नहीं है। उसने पटना उच्च न्यायालय के तीन निर्णयों पर भरोसा किया: M/s Ashoke Das बनाम Union of India (CWJC No. 4918 of 2021, निर्णय दिनांक 19.02.2025), Jayesh Agarwal बनाम Union of India (CWJC No. 7085 of 2022, निर्णय दिनांक 24.02.2025), तथा A.S. Trading and Company बनाम Union of India (CWJC No. 17756 of 2024, निर्णय दिनांक 25.04.2025), जिनमें समान प्रकार के ज़ब्ती ज्ञापनों को निरस्त किया गया था।
याचिकाकर्ता ने आगे दलील दी कि स्वयं ज़ब्ती ही अधिकार-क्षेत्र से परे थी, क्योंकि सीमा शुल्क अधिनियम की धारा 6 के तहत जारी अधिसूचना संख्या 99/2014-CUSTOMS (N.T.) के द्वारा धारा 100, 102, 106, 107 तथा 110 के अंतर्गत कार्य केवल SSB के इंस्पेक्टर और सब-इंस्पेक्टर रैंक के अधिकारियों को सौंपे गए हैं, न कि सहायक उप-निरीक्षकों को। अतः एक ASI धारा 110 के तहत शक्ति का प्रयोग करने के लिए सक्षम अधिकारी नहीं था।
न्यायालय ने रिकॉर्ड किया कि भारत संघ और सीमा शुल्क की ओर से उपस्थित माननीय अतिरिक्त सॉलिसिटर जनरल ने इस तथ्य से इंकार नहीं किया कि इसी प्रारूप के ज़ब्ती ज्ञापनों को पहले निरस्त किया जा चुका है, और केवल धाराओं की सूची देना धारा 110 की पूर्ति नहीं करता। यह भी विवादित नहीं था कि M/s Ashoke Das मामले में ज़ब्ती ज्ञापनों के संदर्भ में जो विधि घोषित की गई है, वह इस मामले पर भी लागू होगी।
ASG ने यह तर्क देने की कोशिश की कि वास्तव में ज़ब्ती SSB की 47वीं बटालियन के सहायक कमांडेंट द्वारा की गई थी। किंतु जब न्यायालय ने ASI द्वारा सीमा शुल्क को भेजा गया पत्र तथा “निरीक्षित माल” के प्रोफार्मा की जांच की, तो यह स्पष्ट हो गया कि स्वयं ASI ने ही ट्रैक्टर को रोका, चालक को गिरफ्तार किया, गेहूं को ज़ब्त किया और माल को सीमा शुल्क के सुपुर्द किया। प्रोफार्मा ASI द्वारा तैयार किया गया था और SSB के जिन कर्मियों के नाम शामिल होने चाहिए थे, उन्हें केवल “संलग्न परिशिष्ट-B” कहकर अस्पष्ट रूप से संदर्भित किया गया, जबकि रिकॉर्ड पर ऐसा कोई परिशिष्ट उपलब्ध नहीं था। सहायक कमांडेंट की मोहर अवश्य थी, जिस पर “for Assistant Commandant” का प्रारंभिक हस्ताक्षर था, लेकिन इससे यह तथ्य नहीं बदलता कि वास्तविक ज़ब्ती ASI द्वारा ही की गई थी।
न्यायालय ने सीमा शुल्क अधिनियम की धारा 110 का विस्तृत उल्लेख करते हुए पुनः स्पष्ट किया कि “विश्वास का कारण” होना और ऐसे कारणों को दर्ज करना वैध ज़ब्ती के लिए sine qua non (अनिवार्य शर्त) है। चूंकि यह स्वीकार किया गया कि ज़ब्ती ज्ञापन में ऐसे किसी कारण का उल्लेख नहीं है, और पूर्व में दिए गए बाध्यकारी नज़ीरों के आलोक में, न्यायालय ने माना कि ज़ब्ती ज्ञापन अवैध है।
इस प्रकार, रिट याचिका के परिशिष्ट P/6 तथा प्रतिवादियों के प्रति-हलफनामे के परिशिष्ट B के रूप में संग्लन ज़ब्ती ज्ञापन को, 55 किलोग्राम की प्रत्येक 35 गेहूं की बोरियों के संबंध में, निरस्त कर दिया गया।
इसके बाद न्यायालय ने दूसरे मुद्दे की ओर रुख किया: रिट याचिका की लंबितावस्था के दौरान की गई विचारण और नीलामी।
रिकॉर्ड से यह प्रतीत हुआ कि याचिकाकर्ता ने समन के अनुपालन में 03.10.2023 को उपस्थित होकर एक प्रार्थना-पत्र दाखिल किया, जिसमें उसने उल्लेख किया कि उसे उपस्थित होने के लिए केवल दो दिन का समय दिया गया, जो कि प्राकृतिक न्याय के सिद्धांतों के प्रतिकूल है। उसने अधीक्षक, सीमा शुल्क (P) डिवीज़न, मोतिहारी को यह भी सूचित किया कि वह पहले से ही पटना उच्च न्यायालय में CWJC No. 13176 of 2023 के माध्यम से ज़ब्ती ज्ञापन को चुनौती दे चुका है और अनुरोध किया कि उसी वाद के परिणाम के बाद ही कोई कार्यवाही की जाए।
12.12.2023 को याचिकाकर्ता ने पुनः सीमा शुल्क उप आयुक्त, (P) डिवीज़न, मोतिहारी को एक पत्र दिया, जिसमें दोहराया कि ज़ब्ती SSB के एक ASI द्वारा की गई है, जिसकी क्षमता को उसने उच्च न्यायालय में चुनौती दी हुई है। यह पत्र 13.12.2023 को विचारण प्राधिकारी के समक्ष पहुंचा।
जब उच्च न्यायालय ने विशेष रूप से ASG और उपस्थित अधिकारियों से पूछा कि 12.12.2023 के पत्र पर क्या आदेश पारित किया गया, तो कोई उत्तर नहीं दिया जा सका और न ही रिकॉर्ड पर कोई आदेश दिखाया जा सका। इसके विपरीत, विचारण आदेश में यह दर्ज है कि याचिकाकर्ता (नोटिसी संख्या 1) 09.11.2023, 06.12.2023 और 14.12.2023 की व्यक्तिगत सुनवाई में उपस्थित नहीं हुआ और अपने बचाव में कुछ भी प्रस्तुत नहीं किया। 12.12.2023 के पत्र की रोशनी में, जिसमें ज़ब्ती करने वाले अधिकारी की क्षमता का मुद्दा सीधे-सीधे उठाया गया था, उच्च न्यायालय ने इस टिप्पणी को गलत पाया।
विचारण आदेश में यह भी दर्ज है कि नोटिसी संख्या 1 का एक स्वैच्छिक बयान सीमा शुल्क अधिनियम की धारा 107 के तहत SSB के किसी “competent authority” के समक्ष दर्ज किया गया, जिसमें उसने कथित रूप से स्वीकार किया कि वह आवश्यक दस्तावेजों के बिना गेहूं को भारत से नेपाल ले जाने का प्रयास कर रहा था। किंतु न्यायालय ने इंगित किया कि रिकॉर्ड से यह स्पष्ट नहीं है कि यह बयान किसने दर्ज किया, उसका नाम या पद क्या है। आदेश में केवल अस्पष्ट रूप से कहा गया कि ज़ब्ती ज्ञापन और पंचनामा SSB द्वारा तैयार किए गए और माल तथा वाहन SSB द्वारा रोके गए, पर यह नहीं बताया गया कि संबंधित अधिकारी अधिकृत पद के थे या नहीं।
न्यायालय ने आगे सीमा शुल्क द्वारा प्रस्तुत आंतरिक कंप्यूटर शीट को देखा, जिसमें फाइल में की गई प्रमुख कार्रवाई का उल्लेख था। प्रविष्टियां 27.09.2023 तक पाई गईं और फिर 04.10.2023 की, जब ड्राफ्ट शो कॉज नोटिस तैयार कर अपलोड किए गए। बाद की तिथियां 26.12.2023, 23.01.2024, 12.07.2024, 11.09.2024, 07.05.2025 और 20.06.2025 दर्शाई गईं, परंतु 22.12.2023, जिस दिन वास्तव में ज़ब्ती/कंफिस्केशन आदेश पारित किया गया, उसका कोई उल्लेख नहीं था।
ASG ने यह प्रस्तुत किया कि ज़ब्ती/कंफिस्केशन आदेश की प्रति 03.01.2024 को स्पीड पोस्ट से याचिकाकर्ता को भेजी गई थी। किंतु अंतरिम प्रार्थना-पत्र में दर्ज है कि याचिकाकर्ता को न तो विचारण आदेश की और न ही नीलामी की कोई जानकारी दी गई। 09.05.2025 दिनांकित अपने अनुपूरक प्रति-हलफनामे में प्रतिवादियों ने पहली बार यह दावा किया कि व्यक्तिगत सुनवाई के नोटिस जारी किए गए थे और आदेश की प्रति 03.01.2024 को भेजी गई थी।
उच्च न्यायालय ने नोट किया कि रिट याचिका को पहले ही 16.10.2023 को विचार के लिए सूचीबद्ध किया जा चुका था, जब प्रतिवादियों ने प्रति-हलफनामा दाखिल करने के लिए समय मांगा था। इसका आशय यह था कि 22.12.2023 को विचारण आदेश पारित करने से पहले मामला स्पष्टतः उच्च न्यायालय के समक्ष sub judice था। इसके बावजूद, उप आयुक्त ने मामले का निपटारा कर दिया, और यहां तक कि 07.02.2024 के न्यायालयी आदेश के बाद भी, जिसमें वाहन और खाद्यान्न को शर्तों के अधीन रिहा करने का निर्देश दिया गया था, न्यायालय को यह नहीं बताया गया कि पहले ही विचारण आदेश पारित हो चुका है या कि ई-नीलामी हो चुकी है।
पूर्ववर्ती 07.02.2024 के आदेश में न्यायालय ने, प्रतिवादियों की ओर से दर्ज रियायत के आधार पर, सीमा शुल्क उप आयुक्त (P) डिवीज़न, मोतिहारी को निर्देश दिया था कि वे याचिकाकर्ता को पर्याप्त सुरक्षा (सिक्योरिटी) देने और शर्तों की पूर्ति करने पर वाहन एवं खाद्यान्न को रिहा कर दें, और यह स्पष्ट कर दिया था कि रिहाई रिट याचिका के अंतिम परिणाम के अधीन होगी। बाद में ही प्रतिवादियों ने खुलासा किया कि गेहूं पहले ही नीलाम किया जा चुका था।
द्वितीय अनुपूरक प्रति-हलफनामे से न्यायालय ने नोट किया कि याचिकाकर्ता को सीमा शुल्क अधिनियम की धारा 125 के तहत माल और वाहन को मोचन जुर्माना अदा कर छुड़ाने का विकल्प दिया गया था (माल के लिए 7,000 रुपये और वाहन के लिए 25,000 रुपये)। अंततः अप्रैल 2024 में 5,000 रुपये का दंड भर कर ट्रैक्टर को रिहा किया गया। किंतु 35 बोरियां गेहूं को MSTC/PTN/Customs नोटिस दिनांक 01.02.2024 के तहत 31,678 रुपये में ई-नीलाम कर दिया गया, जबकि वास्तविक बिक्री एवं सुपुर्दगी की तिथियों का खुलासा नहीं किया गया।
इसके बाद न्यायालय ने सीमा शुल्क अधिनियम की धारा 125(3) का संदर्भ लिया, जिसमें स्पष्ट रूप से प्रावधान है कि जहां ज़ब्ती के बदले जुर्माने की राशि निर्धारित की जाती है, वहां वह विकल्प उस तिथि से 120 दिनों तक खुला रहता है जिस दिन विकल्प दिया गया, जब तक कि कोई अपील लंबित न हो। इस मामले में, स्वयं सीमा शुल्क प्राधिकरण ने दावा किया कि विचारण आदेश 03.01.2024 को भेजा गया, किंतु उन्होंने मात्र 29 दिनों के भीतर गेहूं की नीलामी कर दी, जो वैधानिक 120 दिन की अवधि से कहीं कम है।
न्यायालय ने माना कि ज़ब्ती/कंफिस्केशन आदेश की प्रति भेजे जाने की तिथि से 29 दिनों के भीतर ज़ब्त माल को बेच देना धारा 125(3) का प्रत्यक्ष उल्लंघन है और प्राकृतिक न्याय के सिद्धांतों के भी विपरीत है। न्यायालय ने टिप्पणी की कि जब एक बार मामला उच्च न्यायालय के समक्ष लंबित हो और प्रति-हलफनामा दाखिल करने के लिए प्रतिवादियों के अनुरोध पर स्थगित हो, तब अधिकारियों को “जल्दबाज़ी में कार्य करने की आवश्यकता नहीं थी”। विशेष रूप से रिट याचिका की लंबितावस्था के दौरान इतनी हड़बड़ी में कदम उठाना निष्पक्षता के विपरीत है और इसे शक्ति के दुर्भावनापूर्ण प्रयोग (mala fide exercise of power) के रूप में भी देखा जा सकता है।
समग्र मूल्यांकन के आधार पर न्यायालय ने पाया कि ज़ब्ती/कंफिस्केशन एवं विचारण आदेश को अवैध ठहराने के लिए कई आधार मौजूद हैं। परिणामस्वरूप, 22.12.2023 का आदेश, जो सीमा शुल्क उप आयुक्त (P) डिवीज़न, मोतिहारी द्वारा पारित किया गया था, निरस्त कर दिया गया।
राहत के संबंध में, न्यायालय ने नोट किया कि गेहूं को 31,678 रुपये में बेचा गया, जो उसके ज़ब्ती मूल्य 46,200 रुपये से कम है। चूंकि बिक्री स्वयं स्पष्ट रूप से कानून के उल्लंघन में की गई और रिट याचिका की लंबितावस्था के दौरान ही हुई, न्यायालय ने प्रतिवादियों को निर्देश दिया कि वे याचिकाकर्ता को पूर्ण ज़ब्ती मूल्य 46,200 रुपये 6% वार्षिक ब्याज सहित, ज़ब्ती की तिथि से भुगतान की तिथि तक, अदा करें। न्यायालय ने 5,000 रुपये की वाद-व्यय (लिटिगेशन कॉस्ट) भी प्रदान की, जिसे निर्णय की प्रति प्राप्त होने या प्रस्तुत किए जाने की तिथि से छह सप्ताह के भीतर भुगतान करना होगा।
फलस्वरूप, रिट आवेदन स्वीकृत कर दिया गया।
यह निर्णय क्यों महत्वपूर्ण है
पटना उच्च न्यायालय का यह निर्णय सीमा क्षेत्र और सीमा शुल्क अधिकारियों को स्पष्ट संदेश देता है कि वे माल ज़ब्त करते समय और विचारण करते समय विधिक प्रक्रियाओं का कड़ाई से पालन करें।
पहला, न्यायालय ने पुनः पुष्टि की कि ज़ब्ती ज्ञापनों में यह वास्तविक “विश्वास के कारण” अवश्य दर्शाया जाना चाहिए कि माल ज़ब्ती के लिए उत्तरदायी क्यों है। केवल कुछ धाराओं की सूची दे देना पर्याप्त नहीं है। यह साधारण व्यापारियों और परिवहनकर्ताओं के लिए महत्वपूर्ण है, क्योंकि इससे उन्हें अधिकारियों द्वारा मनमानी ज़ब्ती से सुरक्षा मिलती है।
दूसरा, न्यायालय ने रेखांकित किया कि केवल विधिवत अधिकृत अधिकारी ही सीमा शुल्क अधिनियम की धारा 110 के तहत शक्तियों का प्रयोग कर सकते हैं। निम्न रैंक के अधिकारी केवल किसी उच्च अधिकारी की मुहर या नाम लगाकर वे शक्तियां नहीं अपना सकते।
तीसरा, निर्णय यह दर्शाता है कि अधिकारी उच्च न्यायालय के समक्ष संबंधित वाद लंबित रहते हुए ज़ब्ती/कंफिस्केशन आदेश पारित करने और माल की नीलामी करने में जल्दबाज़ी नहीं कर सकते। उन्हें निष्पक्षता बरतनी होगी, व्यक्ति को अपना पक्ष रखने का वास्तविक अवसर देना होगा, और धारा 125(3) के अंतर्गत 120 दिनों की अवधि जैसी वैधानिक समय-सीमाओं का सम्मान करना होगा, जो मोचन जुर्माना अदा करने के लिए निर्धारित है।
सीमा क्षेत्रों के छोटे किसानों, परिवहनकर्ताओं और स्थानीय व्यापारियों के लिए यह निर्णय यह आश्वासन देता है कि जब ज़ब्ती और नीलामी जल्दबाज़ी, अन्यायपूर्ण या विधिक आधार के बिना प्रतीत होगी तो न्यायालय हस्तक्षेप करेगा। यह भी स्पष्ट किया गया कि यदि माल को अवैध रूप से बेचा गया है, तो अधिकारियों को पूर्ण मूल्य ब्याज सहित और वाद-व्यय के साथ भुगतान करने का आदेश दिया जा सकता है।
विधिक प्रश्न और उनके उत्तर
- प्रश्न: क्या SSB के एक सहायक उप-निरीक्षक द्वारा 35 बोरी गेहूं की गई ज़ब्ती और ज़ब्ती ज्ञापन सीमा शुल्क अधिनियम, 1962 की धारा 110 के अनुरूप था?
उत्तर: नहीं। पटना उच्च न्यायालय ने माना कि ज़ब्ती ज्ञापन में आवश्यक “विश्वास के कारण” अभिलेखित नहीं थे और केवल सामान्य रूप से धाराओं का उल्लेख करना अपर्याप्त है। अपने पूर्ववर्ती निर्णयों का अनुसरण करते हुए न्यायालय ने गेहूं से संबंधित ज़ब्ती ज्ञापन को निरस्त कर दिया। - प्रश्न: क्या 22.12.2023 दिनांकित विचारण (कंफिस्केशन) आदेश और उसके बाद की गई गेहूं की ई-नीलामी, विशेषकर रिट याचिका की लंबितावस्था के दौरान, विधिसम्मत और वैध थी?
उत्तर: नहीं। न्यायालय ने पाया कि विचारण आदेश अत्यधिक जल्दबाज़ी में पारित किया गया, याचिकाकर्ता के लिखित बचाव पर समुचित विचार किए बिना, और आदेश की प्रति भेजे जाने के 29 दिनों के भीतर की गई ई-नीलामी धारा 125(3) तथा प्राकृतिक न्याय के सिद्धांतों का उल्लंघन है। ज़ब्ती/कंफिस्केशन आदेश को निरस्त कर दिया गया और अधिकारियों को पूर्ण ज़ब्ती मूल्य ब्याज एवं वाद-व्यय सहित अदा करने का निर्देश दिया गया।
न्यायालय द्वारा उद्धृत मामले
- M/s Ashoke Das बनाम Union of India & Ors., CWJC No. 4918 of 2021, निर्णय दिनांक 19.02.2025 (पटना उच्च न्यायालय)।
- Jayesh Agarwal बनाम Union of India, CWJC No. 7085 of 2022, निर्णय दिनांक 24.02.2025 (पटना उच्च न्यायालय)।
- A.S. Trading and Company बनाम Union of India, CWJC No. 17756 of 2024, निर्णय दिनांक 25.04.2025 (पटना उच्च न्यायालय)।
वाद का विवरण
वाद संख्या: Civil Writ Jurisdiction Case No. 13176 of 2023
वाद का शीर्षक: Fariyad Alam बनाम The Union of India & Ors.
उद्धरण: 2025(3) PLJR 671
न्यायालय: High Court of Judicature at Patna
पीठ: माननीय श्री न्यायमूर्ति Rajeev Ranjan Prasad तथा माननीय श्री न्यायमूर्ति Ashok Kumar Pandey
निर्णय की तिथि: 24.06.2025
याचिकाकर्ता की ओर से अधिवक्ता: Ms. Archana Meenakshee, Advocate; Mr. Rohit Singh, Advocate; Mr. Ranaveer Prawar, Advocate
प्रतिवादी भारत संघ/सीमा शुल्क की ओर से अधिवक्ता: Dr. K.N. Singh, ASG; Mr. Anshuman Singh, Senior Standing Counsel; Mr. Alok Kumar, Central Government Counsel; Mr. Shivaditya Dhari Sinha, Advocate
वाद का स्वरूप: सीमा शुल्क अधिनियम, 1962 के तहत ज़ब्ती ज्ञापन, ज़ब्ती/विचारण आदेश तथा ज़ब्त माल की नीलामी को चुनौती देते हुए सिविल रिट अधिकार क्षेत्र में दायर रिट याचिका।
निर्णय का लिंक: पटना उच्च न्यायालय के पूर्ण निर्णय को देखने के लिए यहाँ क्लिक करें
यदि आपको यह व्याख्या उपयोगी लगी हो और आप यह जानने के इच्छुक हों कि
बिहार में कानूनी विकास आपके अधिकारों को कैसे प्रभावित कर सकते हैं,
तो आप आगे की जानकारियों के लिए Samvida Law Associates को फॉलो करने पर विचार कर सकते हैं।







